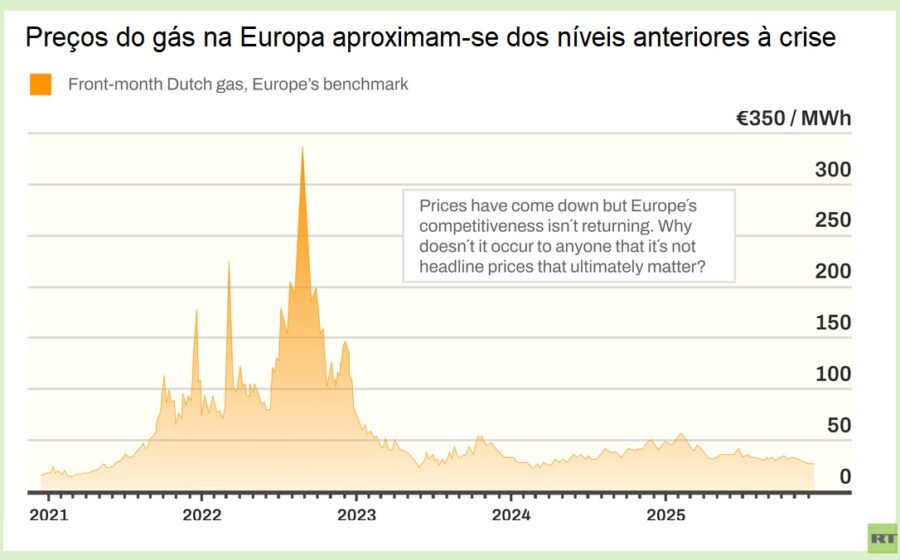
A Europa inicia a temporada de aquecimento com o nível mais baixo de gás armazenado em mais de uma década, acendendo um alerta que pode ditar os preços globais até 2027. A Agência Internacional de Energia (AIE) confirmou que os reservatórios fecharam outubro com apenas 75% da capacidade — aquém da meta mínima de 80% imposta pela União Europeia. A pergunta que fica é: o mercado conseguirá suprir a diferença a tempo?
O buraco nos reservatórios e a corrida atrasada
O déficit não surgiu do nada. Ao fim do inverno passado, os estoques já estavam depauperados. Compradores adiaram injeções durante a primavera e o verão apostando em uma queda de preços que não se concretizou na medida necessária.
Embora as entregues tenham acelerado entre agosto e outubro, o volume injetado ficou 4% abaixo da média dos últimos cinco anos. Em termos práticos, a margem de segurança desapareceu.
Choque de oferta: o que quebrou a logística global
Dois eventos geológicos e geopolíticos simultâneos estrangularam a cadeia de suprimento justamente quando a Europa mais precisava recompor reservas:
- Instalações de liquefação no Golfo Pérsico foram danificadas em decorrência do conflito entre EUA e Irã.
- O estreito de Ormuz, por onde escoava 20% do petróleo e gás global, viu seu trânsito drasticamente reduzido.
Esses gargalos limitaram a disponibilidade de GNL (gás natural liquefeito) no mercado spot, forçando os europeus a competir por cargas escassas e caras.
Dependência do GNL e o risco do “inverno rigoroso”
Com a produção própria limitada e os gasodutos tradicionais sob pressão, o continente tornou-se refém das remessas adicionais de GNL para cobrir picos de demanda. A AIE é direta: qualquer desvio — uma onda de frio mais intensa, uma falha técnica na rede ou um novo contratempo logístico — expõe a fragilidade do sistema.
Não há colchão. A segurança energética europeia agora depende de variáveis climáticas e operacionais que fogem ao controle dos gestores.
O caso alemão: otimismo oficial vs. realidade dos números
A maior economia do bloco ilustra o dilema. Berlim garante que o suprimento está assegurado para o inverno, mas os dados da agência federal de redes mostram reservatórios com 61% de ocupação.
O número está abaixo da meta legal de 70% para 1º de novembro e bem aquém da média europeia de 75%. A discrepância entre o discurso político e a métrica física revela a tensão entre gestão de expectativas e gestão de moléculas.
O que observar daqui para frente
O relatório da AIE projeta pressão sobre o mercado internacional até 2027, sinalizando que este não é um evento pontual, mas uma mudança estrutural de ciclo. Para investidores e gestores de risco, três variáveis ditam o próximo trimestre:
- Temperaturas médias no noroeste europeu entre dezembro e fevereiro;
- Ritmo de recuperação da infraestrutura de liquefação no Oriente Médio;
- Apetite asiático por GNL, que disputa as mesmas cargas.
Quem opera com exposição a commodities ou cadeias intensivas em energia deve precificar a volatilidade como padrão, não como exceção. O inverno de 2024/25 será o primeiro teste de estresse real dessa nova configuração.