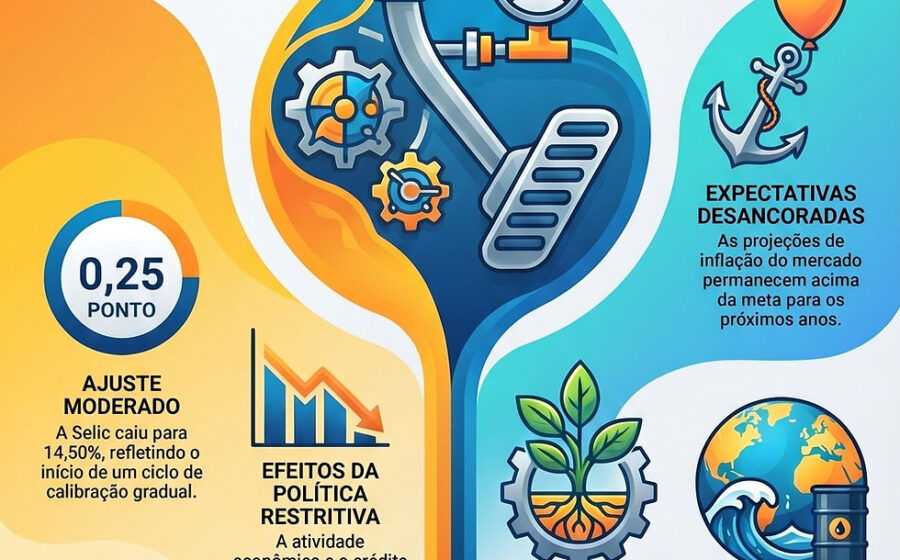
O Comitê de Política Monetária (Copom) caminha para interromper o ciclo de afrouxamento na reunião de quarta-feira (4), mantendo a Selic em 13,75% ao ano. A decisão romperia uma sequência de cinco reduções consecutivas de 0,25 ponto percentual.
A virada brusca nas apostas do mercado ocorreu nos dias seguintes à reeleição. O que explica essa mudança de rota e quais os reflexos práticos para empresas e investimentos?
O choque pós-urnas que mudou o jogo
Até a semana passada, a expectativa majoritária era de novo corte para 13,5%. A combinação de dólar em alta, juros futuros sob estresse e incerteza fiscal forçou uma reavaliação geral.
O dólar fechou a sexta-feira (30) a R$ 5,447 — maior valorização semanal em 18 anos, com avanço de 9,18%. O movimento reflete a precificação de um cenário mais arriscado para as contas públicas.
Por que o Banco Central tem as mãos atadas
Especialistas ouvidos pela reportagem convergem em um diagnóstico: a política monetária perdeu eficácia porque o lado fiscal caminha na direção oposta. Gustavo Loyola, ex-presidente do BC e sócio da Tendências Consultoria, resume:
“É como dar um remédio que só tem efeito colateral, porque o paciente toma outro medicamento que anula o efeito pretendido.”
Na prática, gastos expansionistas do governo neutralizam o esforço de juros altos para conter a demanda. O BC gasta “munição” — encarece crédito, eleva inadimplência de famílias e empresas — sem obter o resultado desejado na inflação.
O fantasma da dominância fiscal
Sérgio Werlang, ex-diretor do BC e professor da FGV, alerta para um risco mais estrutural: a dominância fiscal. O termo descreve o momento em que a autoridade monetária perde controle sobre a inflação devido à explosão dos gastos públicos.
“Se Lula 4 for igual a Lula 3, o câmbio pode ir muito além de R$ 5,40”, afirma. “Se o câmbio subir muito mais, o BC pode ser forçado a subir os juros.”
Werlang estima que, mantida a trajetória fiscal atual, o país atinge o ponto de dominância em “futuro não muito distante”. Nesse estágio, elevar a Selic deixaria de funcionar — restaria apenas mais inflação.
O que os números mostram para 2027 e além
Fernanda Guardado, ex-diretora do BC e economista-chefe do BNP Paribas para América Latina, projeta inflação acima de 5% para 2027 no boletim Focus — acima do teto da meta (4,5%). O horizonte relevante da decisão de agora é o segundo trimestre de 2028, dado o defasagem da política monetária.
Ela lista riscos que se materializam nos próximos anos:
- Combustíveis: reajustes de preços e subsídios parciais pressionam o IPCA em 2027;
- Fim da escala 6×1: impacto sobre custos de mão de obra;
- Reforma tributária: alíquota de 11,3% para a CBS (Contribuição sobre Bens e Serviços), acima do projetado para 2027;
- Novo peso do IPCA: mudança na estrutura do índice, com mais peso para serviços, tende a elevar a inflação medida.
O consenso da pausa — e a voz dissonante
A maioria dos analistas defende manutenção da Selic por duas a três reuniões. Alberto Ramos, do Goldman Sachs, já não via espaço para cortes antes das eleições. “Não tem margem certamente para cortar”, diz. Ele recomenda pausa prolongada para reavaliar.
A exceção é Rafaela Vitória, economista-chefe do Banco Inter. Ela projeta último corte de 0,25 ponto para 13,5%, com comunicação de pausa para dezembro. Na visão dela, mesmo em 13,5% a taxa permanece restritiva o suficiente para amortecer choques esperados no início de 2027.
O que observar daqui para frente
A próxima reunião do Copom, em dezembro, trará mais clareza. Até lá, três variáveis ditarão o rumo:
- Sinais concretos de ajuste fiscal do novo mandato;
- Comportamento do câmbio e das expectativas de inflação (Focus);
- Impacto do El Niño nos preços de alimentos e da desaceleração econômica no crédito.
Para o empresário e o investidor, a mensagem é única: o custo de capital deve permanecer elevado por mais tempo. Planejar expansões, rolagens de dívida e precificação de produtos tendo a Selic em dois dígitos como cenário-base não é pessimismo — é gestão de risco.