Faltam horas para as eleições de meio de mandato que definirão o controle do Congresso, mas o eleitor americano ignora os recordes de emprego e bolsa: o que pesa no bolso é a inflação que não cede. O paradoxo expõe uma fratura perigosa entre dados macroeconômicos e a realidade doméstica.
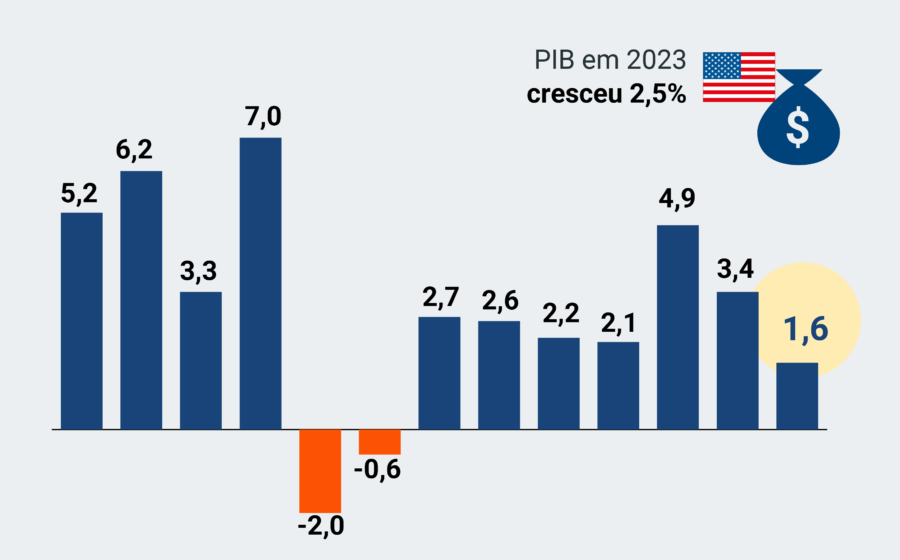
Por que a maior economia do mundo cresce 3,4% ao ano, mas o sentimento do consumidor atinge mínimos históricos? A resposta está numa combinação tóxica de guerra, juros e custos de moradia que anulam os ganhos salariais.
O mercado de trabalho que os números não explicam
Os indicadores formais são impecáveis. A taxa de desemprego estaciona em 4,2% há cinco anos — o ciclo mais longo abaixo de 4,5% já registrado. Pedidos de seguro-desemprego tocam o piso de 57 anos. Não há demissões em massa.
O Conference Board captou melhora na percepção de vagas disponíveis em outubro. Recém-formados, porém, relatam dificuldade real de entrada. O hiato entre a estatística e a vivência do jovem profissional alimenta a desconfiança nas pesquisas oficiais.
Bolsa em alta, mas riqueza concentrada
Os índices acionários colecionaram recordes em 2026, turbinados por investimentos em inteligência artificial que cresceram 12,7% no último trimestre. O secretário do Tesouro, Scott Bessent, resume: “comportamento do consumidor e das empresas está sólido”.
O problema é a distribuição. A maior parte das ações pertence às famílias de renda alta. O efeito riqueza sustentou o consumo agregado, mas não aliviou o orçamento de quem vive de salário.
- Crescimento PIB (anualizado): 3,4% no 3º tri
- Investimento empresarial (IA): +12,7%
- Desemprego: 4,2% (set/2026)
A inflação que a guerra importou
Desde os ataques conjuntos de EUA e Israel ao Irã, há oito meses, o choque de combustíveis contaminou toda a cadeia de preços. A meta de 2% do Fed virou miragem distante.
Dados do Departamento de Trabalho mostram: de janeiro de 2025 até agora, preços e salários subiram cerca de 5,5%. Em poder de compra real, o trabalhador estagnou. O ganho nominal evaporou na bomba de gasolina e na conta de luz.
Juros altos travam o sonho da casa própria
O Fed subiu a taxa em setembro e sinaliza novo aperto em dezembro. O presidente Kevin Warsh promete não “atrapalhar o funcionamento da economia”, mas o efeito colateral já bate à porta.
Financiamento imobiliário de 30 anos acima de 7% somado à escassez de oferta tirou a compra da casa do radar de milhões. É a dor mais concreta relatada nas urnas — e que nenhum índice de bolsa resolve.
Rachaduras no motor da IA
Resultados recentes de Amazon e Intel assustaram o Nasdaq. O mercado começa a questionar a sustentabilidade do capex bilionário em inteligência artificial. Se o otimismo com IA reverter, o pilar que segurou a bolsa e o investimento empresarial pode ruir justamente quando o consumidor está exaurido.
O que observar daqui para frente
Duas variáveis ditarão o próximo trimestre: a decisão de juros do Fed em dezembro e a composição do novo Congresso. Um Legislativo dividido pode travar estímulos fiscais, deixando o peso do ajuste todo sobre a política monetária. Para o investidor, o sinal de alerta está no spread entre lucros corporativos reais e expectativas de IA — se a desconexão aumentar, a correção nos ativos de risco será o próximo capítulo desta história.