A demanda por proteína nos Estados Unidos disparou a níveis históricos, impulsionada por uma combinação única de modismos de saúde, medicamentos para emagrecer e poder de compra concentrado. O resultado imediato está no bolso: o quilo do filé mignon beira os US$ 28, enquanto a carne moída passa de US$ 15.
Mas a conta não fecha para todos os elos da cadeia. Se o americano rico paga o que for pelo melhor corte, o consumidor médio migra para o frango — e a indústria de suínos e plant-based assiste, estagnada, à própria irrelevância.
O motor invisível: GLP-1 e a obsessão por massa muscular
Dezenas de milhões de americanos usam agonistas do receptor GLP-1 (como Ozempic e Wegovy). O efeito colateral mais perigoso para quem emagrece rápido é a perda de massa magra. A receita médica, agora, virou “coma mais proteína”.
Some-se a isso o movimento Make America Healthy Again e as novas diretrizes federais. A indústria entendeu o recado: hoje, até macarrão com queijo industrializado e cereais matinais ostentam “alto teor de proteína” no rótulo.
Boi: rebanho mínimo, preço máximo, consumo em alta
O rebanho bovino dos EUA encolheu ao menor patamar em décadas. Menos oferta + demanda aquecida = preços nas alturas. Veja o retrato atual:
- Bife (steak): ~US$ 13/lb (≈ R$ 155/kg) — alta de 16,6% em dois anos.
- Carne moída: ~US$ 7/lb (≈ R$ 83/kg).
- Consumo projetado 2024: 59 lb/pessoa (27 kg), acima das 54 lb de 2014.
Segundo Glynn Tonsor, economista da Universidade Estadual do Kansas, “o consumidor de alta renda nunca teve tanta disposição para pagar por qualidade premium”. O problema é que esse mesmo consumidor vota — e o custo dos alimentos virou arma de campanha eleitoral.
Frango: o rei do volume (e do bolso)
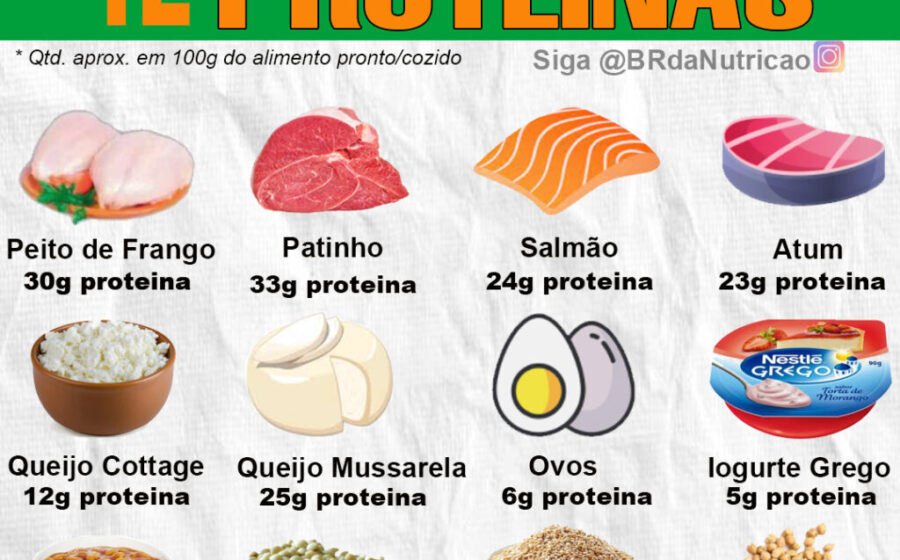
Enquanto o boi vira artigo de luxo, o frango reina absoluto. A ave mais barata do mercado custa US$ 2/lb inteira; cortes sem osso, o dobro. Ainda assim, o americano médio deve comer 108 lb (49 kg) este ano — quase o dobro do consumo de 30 anos atrás.
A virada aconteceu nos anos 90: naquela época, boi e frango empatavam em ~65 lb per capita. Hoje, a distância é abissal. A genética de frangos de corte (abate em 7 semanas) permite ajustar oferta em tempo real, algo impossível no ciclo de dois anos do gado.
Ovos: a montanha-russa da gripe aviária
O americano come, em média, 270 ovos/ano — número estável há tempos. O preço, porém, fez loopings: caiu para US$ 2,25 a dúzia após bater US$ 6,25 em maio de 2024. A culpa? Gripe aviária. A vantagem? Galinha bota aos 4 meses; se não houver novo surto, a oferta responde rápido.
Suínos: o “quase” que nunca vira “sim”
Costeleta custa 1/3 do bife. Mesmo assim, o consumo travou em ~50 lb/pessoa há 40 anos. O preço no varejo estacionou entre US$ 3,50 e US$ 3,75/lb há cinco anos; no atacado, cai. A produção recuou levemente.
Curiosidade do USDA: venda de bacon cai quando a gasolina sobe. Por quê? Bacon é “complemento de refeição em restaurante e viagem de carro”. Duas atividades que o tanque caro mata.
Peixes e frutos do mar: importados, caros e crescendo
O consumo per capita quase dobrou desde os anos 60, chegando a 20 lb (9 kg) em 2023. Quase tudo fresco/congelado; enlatado estagnou. Detalhe crítico: 80% vem de fora. Tarifas e logística fazem o preço subir 6,9% ao ano.
Dos frescos/congelados, 60% são peixes; o resto, crustáceos e moluscos. A moda do “sardinemaxxing” (comer sardinha enlatada todo dia) ainda move pouco: o americano médio come só 0,33 lb/ano de peixe curado.
Peru: só no feriado (e no frios)
45 milhões de perus no Thanksgiving. Natal e Páscoa ajudam. Mas o dia a dia é peito fatiado, hambúrguer e bacon de peru. Resultado: 13,2 lb/pessoa em 2023 — menor volume desde 1986. Preço do inteiro congelado subiu 29% no atacado; no varejo, +9%.
Vegetal: soja para o mundo, óleo para o americano
EUA produzem 1/3 da soja global. O americano come menos de 2 lb/ano de grão (tofu, leite, edamame). Em compensação, ingere 25+ lb/ano de óleo de soja — fritura, maionese, molhos.
40% da safra vai para a China; o resto vira farelo (ração animal) e óleo. As startups de carne vegetal (Beyond, Impossible) encolhem: Beyond vale US$ 125 milhões hoje (era US$ 13 bi no IPO). Receita caiu 8,2% no último trimestre; volume, 9,5%.
O que observar daqui para a frente
Três variáveis vão ditar a próxima rodada de preços e prateleiras: (1) a reconstrução do rebanho bovino — lenta, cara e dependente de clima; (2) a persistência do uso de GLP-1 fora da indicação original; (3) a guerra comercial e o câmbio, que batem forte no peixe importado e na soja exportada. Quem opera na ponta — do frigorífico ao varejo — precisa decidir agora: estoca boi caro ou aposta no giro rápido do frango?