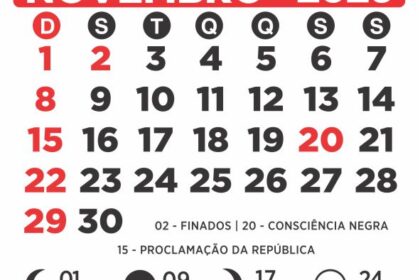
A primeira parcela do 13º salário de 2026 tem data-limite fixada para 30 de novembro, uma segunda-feira. Mas a regra permite — e muitas empresas adotam — o depósito antecipado a qualquer momento entre fevereiro e novembro. Entender esse janela é vital para o fluxo de caixa.
O calendário que dita o ritmo do caixa
O prazo legal para a primeira metade do benefício encerra no último dia de novembro. Como a data cai no início da semana, não há necessidade de antecipação por conta de fim de semana, diferentemente da segunda parcela. Já o complemento final deve estar na conta do trabalhador até 20 de dezembro.
Atenção: em 2026, o dia 20 é um domingo. Por força de lei, o pagamento da segunda parcela deve ser antecipado para a sexta-feira anterior, 18 de dezembro. Esse detalhe altera o cronograma de provisões de muitas companhias.
Como o valor chega ao bolso (e ao seu balanço)
A primeira parcela corresponde a 50% do valor bruto da remuneração, sem descontos de INSS nem Imposto de Renda. A tributação incide integralmente sobre a segunda parcela, que carrega o valor restante já líquido dos encargos. Para o empregador, isso significa dois momentos distintos de impacto no caixa e na folha.
- Até 30/11: Pagamento de 50% do valor bruto (sem encargos retidos).
- Até 18/12: Pagamento dos 50% restantes menos INSS e IRRF.
- Opção única: Empresa pode quitar tudo de uma vez até 30/11, recolhendo encargos na mesma guia.
Quem recebe e como calcular a proporção
O direito abrange todo trabalhador com carteira assinada — urbanos, rurais, domésticos e avulsos. Quem entrou na empresa durante o ano recebe proporcionalmente: 1/12 do salário por mês trabalhado, desde que o mês tenha ao menos 15 dias de atividade.
Afetados por acidente de trabalho e mulheres em licença-maternidade mantêm o direito integral. No caso de demissão sem justa causa, o 13º proporcional entra nas verbas rescisórias, calculado pela mesma regra dos 15 dias mínimos por mês.
O pedido de antecipação nas férias
O trabalhador pode solicitar que a primeira parcela seja paga junto com as férias. O pedido, porém, deve ser formalizado em janeiro do ano correspondente. Para o RH, isso exige organização prévia: a folha de férias e a do 13º precisam conversar entre si para evitar erros de cálculo ou duplicidade de pagamentos.
O que observar daqui para frente
O fim de ano de 2026 concentra duas obrigações pesadas em menos de 20 dias úteis: a segunda parcela do 13º (18/12) e o fechamento do exercício contábil. Empresas que deixarem a provisão para a última semana correm risco de erro na DCTFWeb e no eSocial. A recomendação técnica é fechar a folha do 13º até a primeira quinzena de dezembro, liberando a equipe para as obrigações acessórias de fechamento de ano.