O relógio corre contra micro e pequenas empresas. Nesta sexta-feira (30), encerra-se a janela para definir como o IBS e a CBS serão recolhidos a partir de janeiro — e a decisão não é reversível depois de 20 de dezembro. Quem não agir agora aceita o modelo padrão, que pode não ser o mais vantajoso.
A reforma tributária antecipou escolhas que antes eram feitas em janeiro. O resultado: um calendário comprimido, regras híbridas e a necessidade de simular cenários antes de assinar qualquer opção.
O que vence exatamente hoje
Dois prazos distintos coincidem em 30 de outubro:
- Regularização de pendências que impedem a entrada no Simples Nacional para 2027.
- Escolha do regime regular de IBS e CBS para o primeiro semestre do próximo ano.
Quem já solicitou a opção pelo Simples até 15 de outubro não precisa refazer o pedido. Mas a forma de recolher os dois novos tributos — dentro do Simples ou pelo regime regular — ainda exige manifestação expressa.
Regime híbrido: a novidade que muda a conta
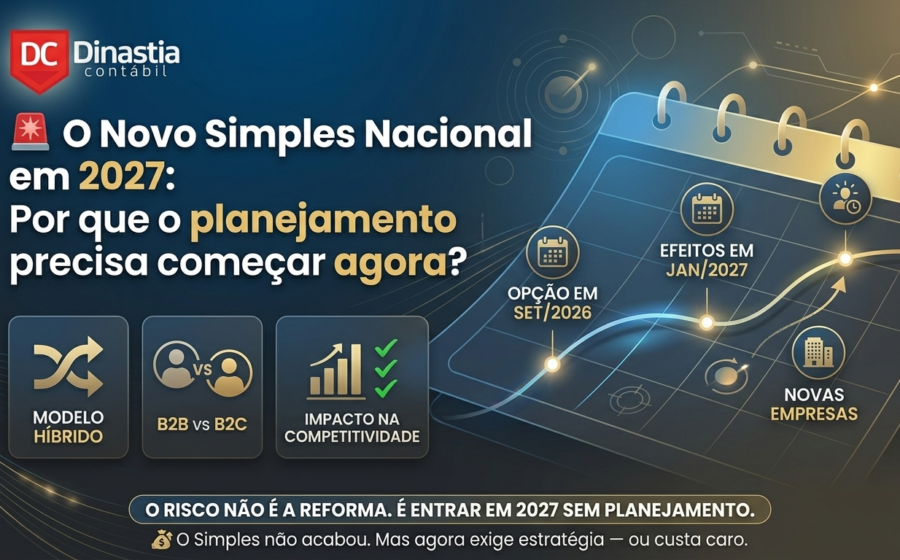
Pela primeira vez, a empresa pode permanecer no Simples Nacional e, ao mesmo tempo, recolher IBS e CBS pelo regime regular. Essa combinação permite gerar e aproveitar créditos tributários — vantagem decisiva para quem vende para outras empresas (B2B).
No modelo puro do Simples, os créditos de IBS e CBS não existem. No regime regular, eles são apurados e compensados. A diferença no fluxo de caixa pode ser significativa, dependendo da cadeia de fornecedores e do perfil dos clientes.
Datas que todo contador deve ter na agenda
| Período | Ação | Efeito |
|---|---|---|
| 1º set – 15 out/2026 | Opção pelo Simples Nacional | Vale para todo 2027 |
| 1º set – 30 out/2026 | Escolha do regime regular (IBS/CBS) | 1º semestre 2027 |
| 3 nov – 20 dez/2026 | Desistência de opções feitas | Irretratável |
| 1º – 31 mar/2027 | Nova escolha regime regular | 2º semestre 2027 |
Empresas abertas entre outubro e dezembro de 2026 seguem regra especial: a opção pelo Simples na inscrição do CNPJ vale para o resto de 2026 e todo 2027. A exclusão, se desejada, pode ser pedida até 31 de dezembro.
MEI fica de fora — mas NFS-e entra em cena
O Microempreendedor Individual não sofre alteração no calendário: a opção pelo Simei continua em janeiro. Já a emissão obrigatória da NFS-e nacional pelo emissor federal foi adiada para 1º de novembro, dando fôlego extra para ajustes de sistema.
A Defis, declaração socioeconômica anual, deixa de existir como arquivo separado. Suas informações migrarão para o PGDAS-D, com entrega entre janeiro e março de cada ano.
O que pesa na decisão: além da alíquota
Especialistas alertam: comparar apenas a alíquota nominal é erro. A análise deve contemplar:
- Perfil da clientela (B2B vs. B2C)
- Estrutura da cadeia de fornecedores
- Capacidade de gerar e consumir créditos de IBS/CBS
- Formação de preço e impacto no caixa
- Complexidade operacional de dois regimes simultâneos
Uma indústria que compra insumos de grandes fornecedores e vende para atacadistas tende a se beneficiar do regime regular. Um comércio varejista de bairro, nem sempre.
O que observar daqui para frente
Quem perder o prazo de hoje fica no modelo simplificado até junho de 2027, quando nova janela abre para o segundo semestre. Mas a antecipação serve justamente para evitar surpresas: pendências identificadas agora podem ser corrigidas antes do ano-calendário começar.
Recomendação prática: simule os dois cenários com dados reais da empresa, valide a integração do emissor de notas fiscais e prepare o caixa para eventuais diferenças de recolhimento nos primeiros meses de 2027. A escolha de hoje ecoa no balanço do ano inteiro.