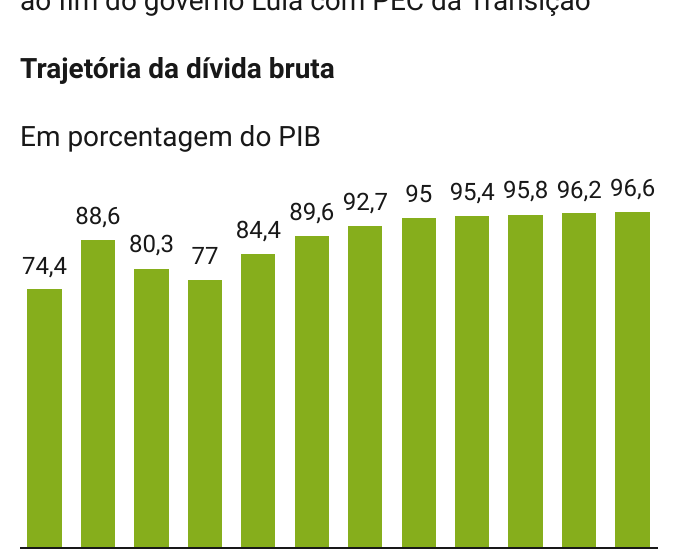
O quarto mandato de Lula começa com a faca e o queijo na mão para estabilizar a dívida e derrubar os juros, mas falta o ingrediente principal: um plano fiscal crível que convença o mercado. A dívida bruta já consome 82,9% do PIB e o custo da rolagem pressiona a Selic para patamares restritivos.
Não há descalabro nas contas primárias — o déficit caiu de 2,4% do PIB em 2023 para 0,4% em 2024 e deve se manter nesse nível em 2026. O nó está na conta de juros e no crescimento real das despesas, que ronda 6% ao ano, três vezes o ritmo da economia.
O abismo entre a realidade e a expectativa
A semana seguinte ao segundo turno expôs a desconfiança: o dólar saltou quase 9% e os juros longos subiram mais de 2,3 pontos percentuais em um único dia. Parte do movimento arrefeceu, mas a volatilidade permanece. O recado é claro: o mercado não comprou a tese de responsabilidade fiscal automática.
Essa descrença eleva o prêmio de risco, mantém o câmbio pressionado e trava a queda da Selic. Para o empresariado, significa crédito caro e planejamento travado. Para o governo, reduz o espaço para políticas sociais sem estourar o teto.
O cardápio de medidas que o ajuste exige
O ajuste não precisa ser abrupto, mas deve ser anunciado de uma vez. A previsibilidade é a moeda que o Tesouro precisa para alongar a dívida e baixar o custo de funding. A lista técnica é conhecida e envolve escolhas políticas duras:
- Submeter todo gasto ao teto do arcabouço fiscal (LC 200/2023), sem exceções criativas.
- Cortar supersalários no funcionalismo que furam o teto constitucional.
- Reduzir gastos tributários (isenções e renúncias) que superam 4% do PIB anualmente.
- Conter emendas parlamentares impositivas e de comissão.
- Rever a previdência militar, equiparando regras às do regime geral.
- Avançar na tributação da renda, taxando fundos exclusivos e rendimentos isentos de alta renda.
O fantasma do superávit prometido e não entregue
Pelo próprio Arcabouço Fiscal, a meta para 2026 era um superávit primário de 1% do PIB. A projeção atual aponta para novo déficit de 0,4%. A promessa quebrada corrói a credibilidade mais do que o tamanho do rombo em si.
O contraponto histórico pesa a favor da capacidade técnica: nos dois primeiros mandatos (2003-2010), a média de superávit primário foi de 2,1% do PIB ao ano. A dívida/PIB caiu vertiginosamente, as reservas internacionais explodiram e a dívida externa virou irrelevante. A burocracia do Tesouro manteve a excelência na gestão de carteira.
Por que o gradualismo é a única saída viável
Um choque fiscal imediato provocaria recessão e desmontaria a base social do governo. O “caminho do meio” — ajuste gradual, mas com anúncio imediato e completo — permite que o Banco Central inicie o ciclo de queda de juros com segurança.
A queda da Selic é o mecanismo que fecha a conta: reduz a despesa com juros, melhora a dinâmica da dívida e abre espaço fiscal para investimento. Sem âncora fiscal, o BC mantém os juros altos por precaução, auto-realizando o pessimismo.
O que observar nas próximas semanas
O sinal definitivo virá da composição da equipe econômica e da velocidade de envio do pacote de contenção ao Congresso. Aprovado o plano, a curva de juros futura deve inclinar para baixo, o dólar tende a se acomodar abaixo de R$ 5,30 e o spread soberano (CDS 5 anos) deve convergir para patamares próximos a 150 pontos-base.
Para o investidor e o gestor de negócios, a leitura é prática: posicione-se para a transição. A volatilidade de curto prazo é ruído; a direção da política fiscal nos primeiros 100 dias ditará o custo de capital dos próximos quatro anos.