ETFs de renda fixa permitem comprar uma carteira diversificada de títulos públicos com taxa zero de come-cotas e alíquota fixa de 15% para prazos médios longos. A combinação parece imbatível, mas esconde armadilhas que podem apagar a vantagem fiscal em dias de mercado estressado.
Entender exatamente como a tributação funciona — e por que ela não depende do seu tempo de permanência — é o divisor de águas entre ganhar eficiência ou assumir risco involuntário.
O que muda na prática para o seu bolso
Diferente de fundos tradicionais, o ETF não distribui rendimentos nem antecipa Imposto de Renda a cada seis meses. O dinheiro que iria para o Fisco fica aplicado, turbinando os juros compostos. Além disso, a troca interna de títulos vencidos por novos não gera evento tributário para o cotista.
Na prática, isso significa que uma estratégia de “comprar e segurar” por décadas ganha uma eficiência matemática difícil de replicar comprando títulos individuais. Cada vencimento de Tesouro Direto na sua conta exigiria recolher IR e recomprar com o valor líquido; no ETF, a rolagem é automática e bruta.
A regra do prazo médio que quase ninguém lê
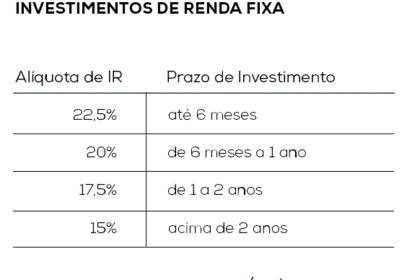
Aqui mora o detalhe técnico mais importante: a alíquota final (15% ou 20%/22,5%) é definida pelo prazo médio ponderado dos títulos da carteira, calculado pelo gestor segundo regras da Receita Federal. Não importa se você vende a cota amanhã ou daqui a cinco anos.
- Prazo médio > 720 dias: alíquota de 15% sobre o ganho (regra de longo prazo).
- Prazo médio ≤ 720 dias: alíquotas de curto prazo (22,5% a 20%), iguais a CDBs de mesma duração.
Se o fundo acompanha o IMA-B (títulos longos atrelados ao IPCA), a taxa costuma ser 15%. Se espelha índices de curto prazo, a vantagem tributária some. Verifique o fato relevante antes de aplicar.
O risco que a isenção de IOF não cobre
Não há IOF sobre o ganho mesmo no resgate antes de 30 dias. Parece perfeito para curtíssimo prazo, mas o preço da cota na Bolsa flutua com a marcação a mercado. Se os juros longos subirem 0,5% em uma semana, um ETF de duration alta pode cair 3% ou mais — perda muito superior à economia do IOF.
Some-se a isso:
- Spread de compra/venda (pode widen em momentos de estresse);
- Corretagem e emolumentos da B3 (mesmo com “corretagem zero” da corretora);
- Desvio entre preço de tela e valor patrimonial (VP).
Economizar imposto não compensa vender por um preço ruim.
Título individual vs. ETF: escolha o seu jogo
Quem compra um Tesouro IPCA+ 2035 e leva até o vencimento conhece exatamente a taxa real contratada. O ETF, por outro lado, não tem data de vencimento. A carteira é renovada eternamente conforme o índice, mantendo a exposição à duration alvo — e ao risco de marcação a mercado — para sempre.
Isso é ótimo para quem quer exposição permanente a uma classe de ativo (ex.: “quero sempre 30% em IPCA+ longo”). É ruim para quem precisa de certeza de valor em data futura (ex.: “preciso de R$ 200 mil em dezembro de 2028”).
Checklist decisivo antes de clicar em “comprar”
- O prazo médio do índice garante alíquota de 15%?
- Minha horizonte permite absorver volatilidade de marcação a mercado?
- Entendo que o gestor passivo não vai reduzir duration se juros subirem?
- Os custos totais (corretagem + spread + taxa adm) ainda batem o CDB equivalente líquido?
- Preciso de FGC? (ETF não tem).
O que observar daqui para frente
O cenário ideal para o ETF de renda fixa é a manutenção de uma alocação estratégica de longo prazo com eficiência tributária máxima. Monitorem a composição do índice de referência: mudanças na metodologia ou no prazo médio alteram a alíquota efetiva sem aviso prévio ao cotista. Se o objetivo é apenas “estacionar dinheiro” por poucos meses, fundos de curto prazo com liquidez D+1 e sem risco de mercado costumam ser mais previsíveis. A vantagem do ETF não está na taxa de administração baixa, e sim na estrutura que permite o juro composto rodar bruto por décadas — desde que você tenha estômago para ver o patrimônio oscilar no caminho.