ETFs de renda fixa permitem comprar uma carteira diversificada de títulos públicos com taxa de administração baixa e sem a antecipação de impostos típica dos fundos tradicionais. A combinação parece imbatível, mas a vantagem real não serve para qualquer perfil. Tudo depende do seu horizonte de tempo e da estratégia que você pretende manter.
Como funciona a engrenagem por baixo do capô
No Brasil, esses fundos negociados em Bolsa replicam índices de forma passiva. Os mais comuns acompanham o IRF-M (títulos prefixados do Tesouro) ou o IMA-B (títulos atrelados ao IPCA). Com uma única ordem, o investidor acessa dezenas de vencimentos diferentes, eliminando a necessidade de montar a escada de títulos manualmente.
A taxa de administração costuma ser inferior à de fundos ativos, mas o grande trunfo aparece para quem pensa em décadas, não em meses.
O “pulo do gato” tributário que ninguém te conta
Imagine manter uma posição em IPCA+ por 20 anos comprando títulos diretos. A cada vencimento, o Imposto de Renda morde os rendimentos e o valor reinvestido encolhe. No ETF, a carteira é renovada internamente pelo gestor do índice: não há venda na sua mão, logo não há IR a cada troca.
Além disso, enquanto você segura as cotas, escapa do come-cotas semestral. O dinheiro que iria para o Fisco fica rendendo juros compostos dentro do fundo. Em prazos longos, essa diferença de “imposto diferido” vira um abismo de rentabilidade líquida.
A regra do prazo médio que muda a conta do IR
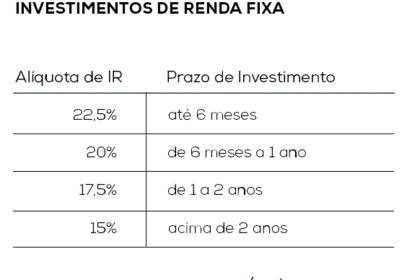
Aqui está um detalhe técnico decisivo: a alíquota do ETF não depende de quanto tempo você ficou investido, mas do prazo médio dos títulos na carteira (conforme regras fiscais).
- Prazo médio > 720 dias: alíquota fixa de 15% sobre o ganho, mesmo se vender no mês seguinte.
- Prazo médio menor: alíquotas de curto prazo (até 22,5%), podendo ser pior que fundos tradicionais.
Some-se a isso a isenção de IOF (mesmo com resgate antes de 30 dias) e a retenção na fonte na venda com lucro — simplificando a declaração.
Exemplo prático: a matemática de R$ 100 mil
Suponha duas aplicações de R$ 100 mil com ganho idêntico de R$ 5.000 em 180 dias.
- ETF (alíquota 15%): IR de R$ 750 → Líquido de R$ 4.250.
- CDB (alíquota 22,5%): IR de R$ 1.125 → Líquido de R$ 3.875.
A vantagem tributária é real, mas não significa risco equivalente. O CDB tem taxa conhecida na compra; o ETF oscila com a marcação a mercado.
Onde a armadilha fecha: risco de mercado e liquidez
Ausência de IOF não garante saída tranquila. Se os juros subirem, um ETF de títulos longos (IMA-B, por exemplo) pode cair 5%, 10% ou mais em semanas. Vender com prejuízo para “economizar imposto” é má matemática.
Outros custos invisíveis aparecem na hora da venda:
- Spread entre compra e venda das cotas (aumenta em momentos de estresse).
- Desvio do preço de tela em relação ao valor patrimonial (VP).
- Emolumentos da B3 e eventual corretagem (mesmo com “corretagem zero” da corretora).
O fantasma da data de vencimento que não existe
Quem compra Tesouro IPCA+ 2045 e carrega até o fim sabe exatamente o rendimento real contratado. O ETF não vence: ele rola a carteira eternamente segundo as regras do índice. Isso mantém o investidor exposto permanentemente à duração (sensibilidade aos juros).
Se o objetivo é ter R$ X em uma data Y para pagar uma faculdade ou aposentadoria, o título individual com vencimento compatível continua imbatível em previsibilidade. O ETF serve para exposição estratégica contínua, não para casar fluxo de caixa.
Gestão passiva não é “gestão zero”
O gestor do ETF não antecipa cenários. Se o IRF-M estiver cheio de prefixados e os juros dispararem, o fundo segue caindo junto. A decisão de trocar de índice — ou reduzir a posição — continua 100% na sua mão. A passividade só tira o trabalho operacional de reinvestir; a responsabilidade tática permanece sua.
Lembre-se também: não há Fundo Garantidor de Créditos (FGC). O risco é de mercado puro, do Tesouro Nacional.
O veredito prático para sua carteira
ETFs de renda fixa brilham quando:
- Você quer manter alocação estratégica em prefixados ou IPCA+ por muitos anos.
- Valoriza a automação da rolagem sem arrastar imposto a cada vencimento.
- Busca custo total (taxa + imposto diferido + simplicidade) menor que fundos ativos ou carteira própria.
Evite se: precisa de data certa para resgate, não tolera volatilidade de marcação a mercado no curto prazo ou o prazo médio do fundo impõe alíquota de curto prazo.
O que observar daqui para frente
Monitore o prazo médio (duration) do índice de referência — ele dita tanto o risco de juros quanto a alíquota de IR. Acompanhe também o spread de negociação nas telas da B3; em crises de liquidez, o custo de sair pode apagar a vantagem tributária de anos. A eficiência do ETF não está no custo zero, mas na disciplina de manter a estratégia sem vazamentos fiscais desnecessários.