O Tesouro Nacional cancelou nesta segunda-feira (26) os leilões de títulos prefixados e atrelados ao IPCA previstos para terça (27) e quinta (29). A decisão veio horas após a reeleição de Luiz Inácio Lula da Silva (PT) desencadear a maior turbulência financeira dos últimos anos.
O órgão manteve apenas a oferta de papéis vinculados à Selic, programada para amanhã. Em comunicado, avisou que seguirá monitorando as condições de mercado para “assegurar o bom funcionamento” dos ativos públicos.
O gatilho: juros futuros disparam e ativos derretem
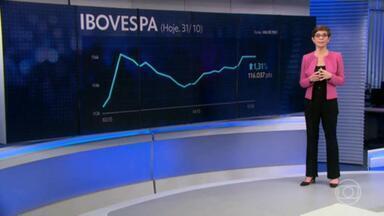
A reação foi imediata. Os juros futuros (DIs) saltaram forte em todos os vencimentos, sinalizando que o mercado precifica um ciclo de alta da Selic mais agressivo ou prolongado. O real recuou frente ao dólar, e a bolsa entrou em queda livre.
Por volta das 11h, o Ibovespa cravava baixa superior a 10% — patamar que acionou o circuit breaker pela primeira vez desde março de 2020, no auge da pandemia. O mecanismo paralisou negociações por 30 minutos na B3.
Como funciona o freio de emergência da B3
O circuit breaker tem três degraus, todos atrelados à variação do Ibovespa em relação ao fechamento anterior:
- Queda de 10%: suspensão por 30 minutos
- Queda de 15%: paralisação de 1 hora após a reabertura
- Queda de 20%: a B3 define o tempo adicional de interrupção
Durante a pausa, ficam congeladas compras e vendas de ações, derivativos e títulos de renda fixa privada. A ideia é dar tempo para que a liquidez retorne e o pânico arrefeça.
Por que o Tesouro recuou nos prefixados e IPCA?
Títulos de prazo longo e rentabilidade fixa (ou atrelada à inflação) são os mais sensíveis a mudanças nas expectativas de juros. Com a curva de juros futuros íngreme, emitir esses papéis agora exigiria prêmios de risco elevadíssimos — o que encarece a dívida pública e pode sinalizar fragilidade.
Ao manter apenas o leilão de LFTs (títulos atrelados à Selic), o Tesouro oferece um ativo de risco de mercado quase nulo, já que seu preço acompanha a taxa básica dia a dia. É a opção mais segura para o investidor e a menos volátil para o emissor em dias de estresse.
O que vem pela frente: cenários e datas-chave
A próxima reunião do Copom ocorre nos dias 1º e 2 de novembro. A taxa Selic está em 13,75% ao ano, e o mercado já embute nas curvas a possibilidade de alta residual ou manutenção por mais tempo. Qualquer sinal do novo governo sobre âncora fiscal, meta de inflação ou autonomia do Banco Central moverá os preços nas próximas sessões.
Do lado do Tesouro, a programação de leilões semanais será reavaliada dia a dia. Se a volatilidade persistir, novos cancelamentos nos segmentos de maior duration não estão descartados.
O que o investidor deve monitorar agora
Três variáveis ditam o ritmo daqui pra frente: a curva de juros futuros (especialmente os vértices de 2025 e 2027), o dólar comercial e a abertura dos prêmios de risco dos títulos públicos nas negociações de mercado secundário. A volta dos leilões cancelados — e em que condições — será o termômetro mais direto da normalização.
Enquanto isso, a liquidez segue reduzida nos papéis longos. Quem precisa ajustar posição encontra spread alargado e profundidade limitada. Paciência e foco no horizonte de investimento continuam sendo as melhores ferramentas.