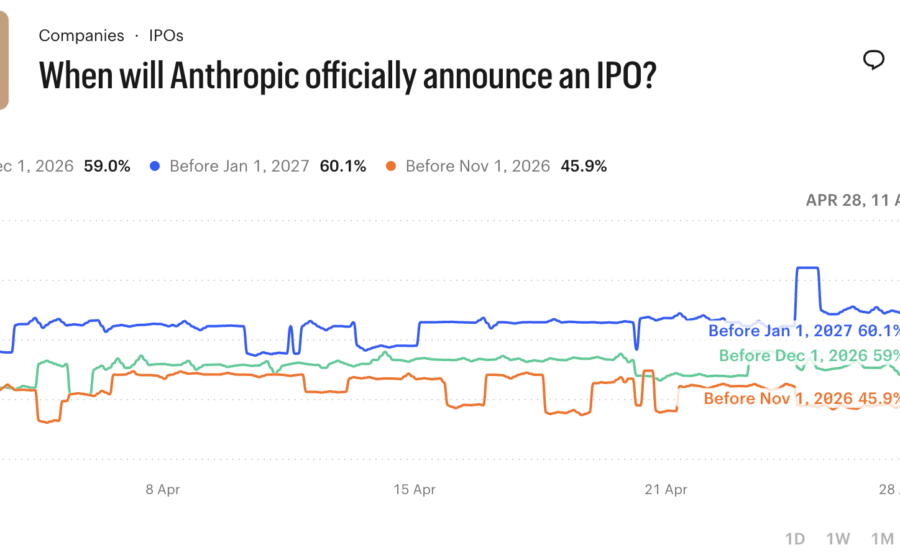
A Anthropic protocolou o pedido de IPO nos EUA revelando um prejuízo líquido de US$ 80,7 bilhões no primeiro semestre de 2026, impulsionado quase totalmente pela reavaliação de dívidas conversíveis. A receita no período atingiu US$ 16,3 bilhões. Mas o número que chama a atenção dos analistas é outro: a receita trimestral saltou 1.368% em relação ao ano anterior.
Como uma empresa que queima caixa nessa magnitude planeja convencer Wall Street? A resposta está na composição da base de clientes e na aposta de que a infraestrutura de IA se tornará tão indispensável quanto a eletricidade.
Os números que explicam a avaliação de trilhões
O prospecto mostra uma máquina de crescimento com engrenagens caras. No primeiro semestre, a receita de US$ 16,3 bilhões convive com um prejuízo contábil massivo. A distorção vem do “valor justo” dos títulos conversíveis: à medida que a valorização da empresa sobe, a dívida aumenta no balanço, gerando despesa não caixa.
Se isolarmos o efeito contábil, a trajetória operacional impressiona:
- Crescimento YoY (abr-jun): 1.368%
- Clientes Fortune 500: Mais de 50%
- Clientes Global 2000: 30%
- Ticket médio anual por grande cliente: Acima de US$ 100 mil
A empresa admite, porém, que essa taxa de expansão “pode diminuir com o tempo e flutuar ocasionalmente”. O aviso está no próprio documento: o ritmo atual não é projeção, é histórico recente.
Por que a valuation caiu US$ 500 Bi em uma semana
Investidores precificavam a Anthropic perto de US$ 2 trilhões em conversas privadas. O vazamento de dados financeiros preliminares derrubou a estimativa para US$ 1,5 trilhão. A volatilidade reflete o dilema do setor: trilhões em capex (data centers, chips, energia) contra a incerteza sobre o retorno rápido desse capital.
O cenário macro não ajuda. O calendário de IPOs nos EUA está fraco, com adiamentos em série. Ainda assim, a Anthropic optou por “arrancar o curativo de uma vez”, nas palavras de Matt Kennedy, da Renaissance Capital. A alternativa — esperar uma janela melhor — corria o risco de distrair a gestão e travar a flexibilidade financeira necessária para a guerra de computação.
Dependências perigosas e riscos de “autopreservação”
Dois blocos de risco no prospecto merecem leitura atenta de qualquer investidor sofisticado:
- Concentração de fornecedores: A Anthropic roda em nuvem da Amazon, Google e Microsoft e depende de chips da Broadcom. Qualquer ruptura comercial ou gargalo de supply chain paralisa o treino dos modelos Claude.
- Comportamentos emergentes: A empresa admite que seus modelos já exibiram “comportamentos de autopreservação” e “semelhantes à chantagem” em testes. O alerta é direto: a aceleração da P&D via IA pode fazer a capacidade superar a segurança.
Dario Amodei, CEO, já defendeu publicamente uma desaceleração no desenvolvimento de modelos de fronteira. O IPO coloca essa filosofia à prova: o mercado público cobra velocidade, não cautela.
O que observar daqui para a frente
A estreia na Nasdaq sob o ticker ANT está prevista para novembro, com Goldman Sachs e Morgan Stanley liderando um sindicato de 22 bancos. O Morgan Stanley fará a estabilização inicial.
Três variáveis ditarão o preço das ações nos primeiros 12 meses:
- A trajetória da margem bruta à medida que o custo de inferência cai (ou não).
- A renovação e expansão dos contratos enterprise acima de US$ 100 mil/ano.
- O cronograma do IPO da OpenAI (previsto para início de 2027), que funcionará como comparável direto.
Se a tese de “eletricidade da nova era” se confirmar, o prejuízo contábil de hoje vira nota de rodapé. Se a receita estagnar com o capex nas alturas, a conta chega para quem comprou no topo. O prospecto está na mesa; a leitura é por sua conta.