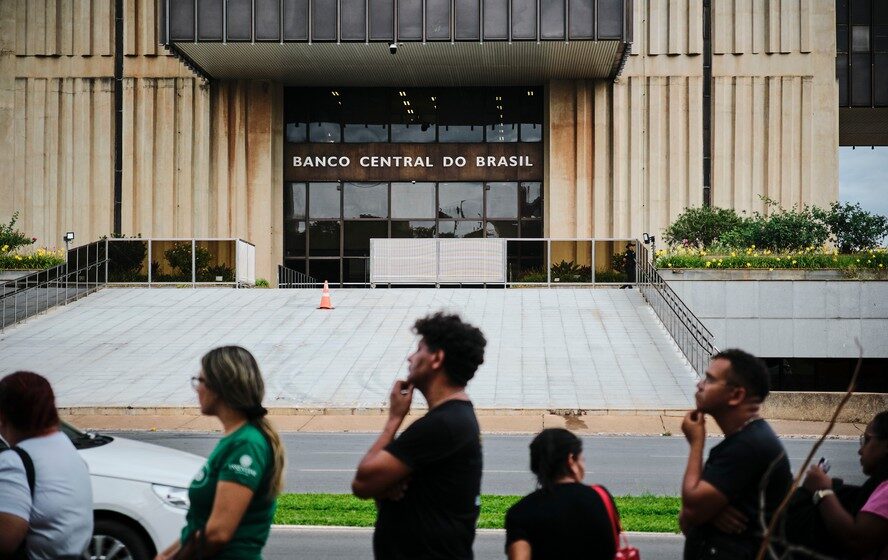
O Banco Central colocou em consulta pública um pacote de regras que muda radicalmente a forma como CDBs são vendidos no país. A motivação direta é o caso Master, que gerou um prejuízo superior a R$ 40 bilhões ao FGC. Mas as mudanças vão muito além de um único banco: elas alteram a remuneração dos assessores, a transparência das taxas e os requisitos de liquidez de instituições médias.
A proposta, construída em parceria com o CMN, visa eliminar o conflito de interesse que empurrou papéis de alto risco para o varejo através de comissões agressivas. O mercado tem até 24 de janeiro para enviar sugestões.
O fim da “caixa preta” na remuneração dos assessores
Hoje, a comissão paga ao distribuidor (corretora ou banco) é combinada livremente entre as partes. No Master, essa taxa chegava a mais de 4% do valor investido no vencimento — oito vezes acima da média de mercado, que gira em torno de 0,5% ao ano.
A nova regra propõe um modelo híbrido: parte fixa e parte variável, atrelada à performance do título e ao interesse do cliente. Se o assessor recomendar um produto inadequado, a parcela variável pode ser zerada integralmente.
- Transparência obrigatória: o investidor passará a ver, de forma clara, quanto o intermediário ganha com a venda.
- Alinhamento de incentivos: a remuneração variável depende de resultados compatíveis com o perfil do cliente.
- Fim da taxa livre: comissões muito acima da média, como as praticadas no caso Master, ficam proibidas.
As informações terão de ser atualizadas constantemente e reportadas tanto ao BC quanto ao cliente final.
Regras de liquidez alcançam bancos médios e XP
O endurecimento não parou na distribuição. O BC estendeu a exigência do Índice de Liquidez de Curto Prazo (LCR) para o segmento S2 — instituições com ativos entre 1% e 10% do PIB. Entram na lista BNDES, Citibank e XP, que antes não precisavam seguir essa métrica.
O índice mede a capacidade de honrar saídas de caixa em 30 dias de estresse. O mínimo exigido é 1 (ou 100%). Haverá transição: 90% entre janeiro e junho de 2027, e 100% a partir de julho do mesmo ano.
Para bancos menores (segmentos S3 e S4), será criado um LCR Simplificado, com metodologia adaptada ao porte e complexidade, mas válido para quem capta do público via depósitos ou emissão de títulos.
Captações com garantia do FGC ficam mais duras
Outra frente ataca a origem dos recursos que lastreiam CDBs cobertos pelo Fundo Garantidor. Se os depósitos garantidos superarem seis vezes o patrimônio líquido e 890% das captações totais — ou dez vezes o patrimônio líquido —, os novos recursos terão de ir obrigatoriamente para títulos públicos federais.
A medida impede que bancos usem a garantia do FGC como “cheque em branco” para captar barato e alocar em ativos de risco, prática central na engenharia do Master.
Calendário e próximos passos
A consulta pública ficará aberta até 24 de janeiro. Após a análise das contribuições, as regras aprovadas entram em vigor em 1º de janeiro de 2028, com prazo de adequação até 30 de junho de 2028.
Para o investidor, o recado é claro: a assimetria de informação que permitiu vender CDBs a 140% do CDI com comissões ocultas está com os dias contados. Vale monitorar como cada instituição vai adaptar seus produtos e tabelas de remuneração nos próximos trimestres — especialmente nas plataformas que concentram grande volume de distribuição.