Uma LCI que paga 93% do CDI não entrega 93% do rendimento acumulado do CDI ao final do prazo. Em seis anos, a diferença pode passar de 7% — e o banco cumpriu exatamente o contrato. O segredo está na capitalização diária e no jeito errado como a maioria compara com CDBs.
Muita gente acha que “93% da taxa” significa “93% do lucro total”. Não significa. E essa confusão custa caro na hora de escolher entre isenção de IR e rentabilidade bruta.
Onde nasce o primeiro erro: a alíquota errada na comparação
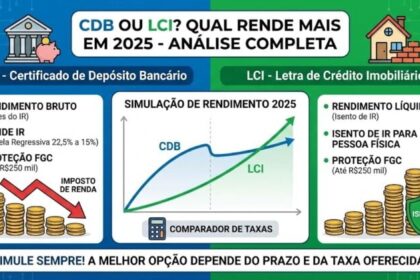
Como LCI e LCA são isentas de Imposto de Renda para pessoa física, instituições costumam mostrar “quanto um CDB precisaria render antes do IR para empatar”. O problema: usam a alíquota máxima de 22,5% (prazo até 180 dias) mesmo quando o investidor fica anos aplicado.
Veja a diferença no papel:
- Com 22,5% de IR: 93% ÷ 0,775 = 120% do CDB
- Com 15% de IR (prazo > 720 dias): 93% ÷ 0,85 = 109,4% do CDB
A LCI não mudou. Mudou só a alíquota de referência. Quem planeja renovar LCI por seis anos não deve comparar com CDB de curto prazo. A comparação honesta usa a alíquota mínima de 15%.
O segundo erro: ignorar juros compostos
Dividir 93% por 0,85 funciona como aproximação para poucos meses. Para prazos longos, a conta quebra. Juros compostos fazem a diferença crescer dia a dia.
Imagine CDI constante a 13,65% ao ano, capitalização diária (252 dias úteis), por seis anos:
- R$ 100 mil a 100% do CDI: viram ~R$ 215,5 mil (bruto)
- R$ 100 mil em LCI a 93% do CDI: viram ~R$ 204,2 mil (líquido, isento)
O ganho da LCI foi R$ 104,2 mil — apenas 90,2% do rendimento acumulado do CDI, não 93%. Cada dia a LCI recebe menos juros que o CDI cheio; no dia seguinte, os juros incidem sobre saldos já diferentes. O efeito bola de neve amplia a distância.
Quanto maior o prazo e maiores as taxas, maior a distorção. Os 90,2% do exemplo não são regra fixa — podem ser ainda menores.
Na prática: o CDB “equivalente” na verdade ganha
Pela fórmula simplificada, LCI 93% = CDB 109,4% (com IR de 15%). Mas mantendo ambos por seis anos:
- CDB a 109,4% do CDI (líquido 15%): ~R$ 211,9 mil
- LCI a 93% do CDI (isenta): ~R$ 204,2 mil
São cerca de R$ 7,7 mil a mais no CDB, apesar da “equivalência” no papel. Para empatar de verdade nesse cenário, bastaria um CDB a ~104,23% do CDI.
Isso não torna LCI ruim — torna a comparação perigosa
LCIs e LCAs seguem excelentes opções, especialmente no curto prazo. A isenção de IR é vantagem real. O erro é achar que qualquer percentual do CDI vira automaticamente retorno superior a CDB tributado.
Outro ponto: comparar LCI de 2 anos com CDB de 6 meses ignora reinvestimento e impostos nas renovações. Prazos e condições precisam ser iguais.
Como comparar do jeito certo
A única forma segura: projetar quanto cada alternativa entrega em reais, líquido de impostos, no mesmo horizonte de tempo. A conta deve considerar:
- Capitalização diária real
- Tributação efetiva (alíquota regressiva no CDB, isenção na LCI/LCA)
- Vencimentos intermediários e necessidade de reaplicar
Só depois de igualar o “dinheiro no bolso” faz sentido avaliar risco de crédito, liquidez e carência.
O que observar daqui para frente
Antes de fechar qualquer aplicação, pergunte: “Qual o valor líquido projetado na data que eu vou precisar do dinheiro?”. Não aceite tabelas de equivalência prontas. Simule. Em renda fixa, uma conta simples pode virar uma decisão cara — e a diferença só aparece para quem fez a matemática completa.