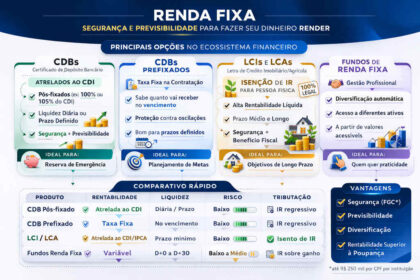
Uma LCI que paga 93% do CDI não entrega 93% do rendimento acumulado do CDI — e a diferença pode custar milhares de reais no longo prazo. O banco cumpre o contrato à risca, mas a matemática dos juros compostos joga contra o investidor desatento. Entender esse detalhe muda completamente a forma de comparar renda fixa isenta e tributada.
A armadilha da porcentagem nominal
O investidor vê “93% do CDI” e assume que, ao final de seis anos, terá 93% de tudo o que o CDI rendeu. Em um cenário com taxa constante de 13,65% ao ano e capitalização diária, R$ 100 mil no CDI cheio viram cerca de R$ 215,5 mil brutos. A mesma quantia na LCI a 93% do CDI chega a aproximadamente R$ 204,2 mil. O ganho real equivale a 90,2% do rendimento acumulado do CDI, não aos 93% prometidos na taxa.
Por que essa diferença? A cada dia útil, a LCI recebe juros sobre um saldo menor que o do CDI integral. No dia seguinte, os juros incidem sobre bases já desiguais. Esse efeito bola de neve amplia a distância entre os patrimônios conforme o tempo passa e as taxas sobem.
O primeiro erro: usar a alíquota errada na comparação
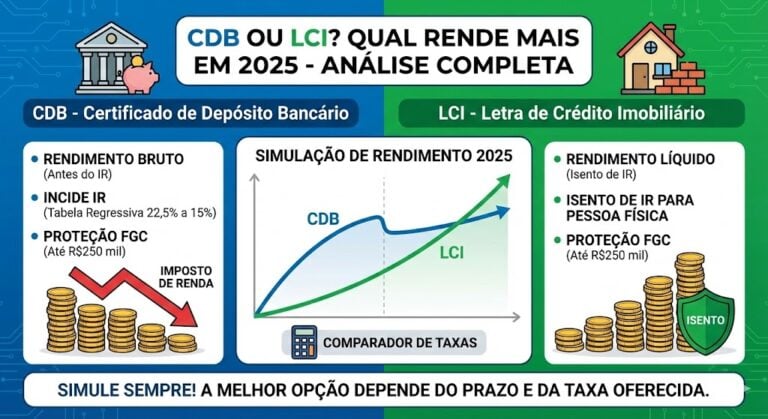
Muitas instituições comparam LCI isenta com CDB tributado usando a alíquota máxima de 22,5% — a de aplicações até 180 dias. Com esse parâmetro, uma LCI a 93% do CDI pareceria equivalente a um CDB a 120% do CDI. Mas quem investe por anos não deve usar a tributação de curto prazo como referência.
Para horizontes acima de 720 dias, a alíquota cai a 15%. Nesse caso, a equivalência simplificada despenca para 109,4% do CDI (93% dividido por 0,85). A vantagem aparente da LCI encolhe drasticamente só de trocar a alíquota de referência.
O segundo erro: ignorar a capitalização composta
A conta “dividir pela alíquota líquida” funciona como aproximação para poucos meses. Para prazos longos, ela falha porque não considera que o imposto no CDB incide sobre o rendimento acumulado, enquanto a LCI recebe juros menores todos os dias.
Voltando ao exemplo de seis anos: pela fórmula tradicional, LCI 93% = CDB 109,4% (a 15% de IR). Na prática, o CDB a 109,4% do CDI entregaria cerca de R$ 211,9 mil líquidos. A LCI ficaria em R$ 204,2 mil. São aproximadamente R$ 7,7 mil a mais no CDB, apesar de a conta simplificada dizer que são “equivalentes”.
Para empatar de verdade, o CDB precisaria render cerca de 104,23% do CDI — bem abaixo dos 109,4% da fórmula errada.
O que muda na decisão prática
- Prazo igual: compare apenas investimentos com vencimento idêntico ou projete reaplicações com impostos intermediários.
- Projeção em reais: calcule quanto cada opção devolve líquido no mesmo horizonte, respeitando capitalização diária e tributação efetiva.
- Taxa variável: se o CDI subir, a diferença entre “93% da taxa” e “93% do acumulado” aumenta.
- Liquidez e risco de crédito: só depois da conta matemática avalie esses fatores.
O que observar daqui para frente
Antes de escolher entre LCI e CDB, projete o valor líquido no vencimento usando a mesma curva de juros e o mesmo prazo. Ferramentas de simulação ou planilhas com capitalização diária resolvem a conta em segundos. A isenção de IR torna LCIs e LCAs atrativas, mas não transforma qualquer percentual do CDI em superioridade automática. Na renda fixa, uma conta mal feita pode ser o investimento mais caro da carteira.