Esqueça o alarde: o split payment da reforma tributária deve passar despercebido no fluxo de caixa da maioria das empresas brasileiras. Economistas mostram que a regra prática de pagamentos no país neutraliza o efeito antecipado do tributo. O segredo está no descompasso entre o vencimento da guia e o dia em que o dinheiro realmente entra na conta.
O coração da questão: prazo médio vence o calendário fiscal
A lógica é simples, mas contra-intuitiva. O tributo vence no último dia útil do mês seguinte à venda. No entanto, dados de mercado revelam que o prazo médio de pagamento no B2B gira em torno de 66 dias (Coface), podendo chegar a 62 dias na média geral (Allianz Trade) ou 41 dias apenas nas grandes indústrias (dados CVM).
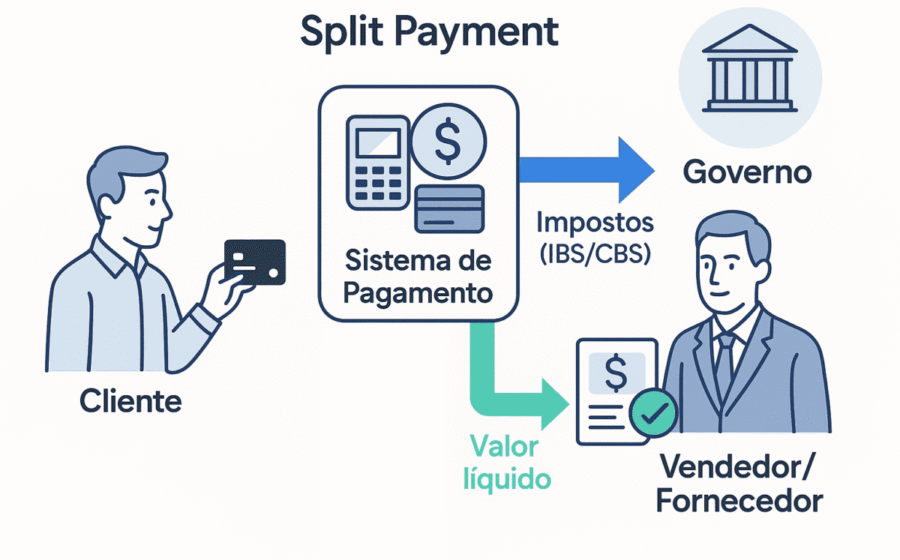
Na prática, o fornecedor já quitou o imposto muito antes de receber do cliente. Quando o pagamento finalmente ocorre, o sistema bancário consulta a Receita, identifica que o tributo já foi recolhido e não retém nada. O split, nesses casos, vira apenas um espectador.
Quando o mecanismo efetivamente dispara
O efeito de caixa só aparece em transações B2B à vista ou com prazos curtos — minoria no cenário atual. Nesses cenários pontuais:
- Vendedor: sofre impacto negativo (antecipa o tributo sem ter recebido).
- Comprador: ganha impacto positivo simétrico (recebe o crédito tributário antes).
Em cadeias produtivas longas, as duas pontas se compensam. Quem compra insumos antecipa créditos; quem vende produtos antecipa débitos. O saldo líquido tende a zero para a maior parte dos players.
O dinheiro não sai da economia: a dinâmica do crédito instantâneo
Diferente do temor de que a Receita “seguraria” o capital de giro, o desenho prevê devolução quase imediata. Todo real recolhido via split no B2B vira crédito automático para o comprador. Não há retenção de liquidez pelo Estado; há apenas troca de titularidade do recurso entre duas empresas privadas.
Essa velocidade de apuração é o que torna o argumento do “float tributário” — o ganho financeiro de operar com o imposto alheio — muito menos relevante do que se discute nos corredores.
A verdadeira revolução não é o split (e por que a alíquota agradece)
Especialistas como José Andrés Lopes da Costa (FGV) alertam: a mudança estrutural não é a ferramenta de divisão do pagamento, mas a vinculação do crédito do comprador ao pagamento do fornecedor.
Essa trava antifraude força a regularidade de toda a cadeia. O resultado esperado é a queda dos custos de compliance, fiscalização e transação. Menos fraude significa base de arrecadação mais larga e, consequentemente, alíquotas menores para todos.
Manter o “float” beneficia poucos (quem atrasa pagamento de imposto), mas pressiona a alíquota para cima, onerando a sociedade inteira. O split, ao viabilizar essa trava, atua como um seguro coletivo contra a sonegação alheia.
O que observar daqui para frente
A entrada em vigor é opcional e prevista para o segundo semestre de 2027, mas a guia de recolhimento pelo adquirente já estará disponível em janeiro de 2026, na largada dos novos tributos (CBS e IBS).
O ponto de atenção para gestores e investidores não é o choque de caixa imediato, mas a disciplina de prazos. Empresas que alongam pagamentos a fornecedores além do vencimento fiscal terão de rever políticas comerciais, pois o crédito do cliente ficará travado até a regularização do parceiro. A reforma troca a gestão de “float” pela gestão de conformidade — e quem se adaptar primeiro captura a vantagem da alíquota menor.