Uma LCI que oferece 93% do CDI não entrega 93% do rendimento acumulado do indicador ao longo dos anos. Em seis anos, a diferença pode superar R$ 7.700 a cada R$ 100 mil investidos — e o banco não descumpriu nada do prometido.
O segredo está na matemática dos juros compostos e na forma como o Imposto de Renda é embutido nas comparações de mercado. Entender essa armadilha muda completamente a decisão entre renda fixa isenta e tributada.
O erro que todo investidor comete na hora de comparar
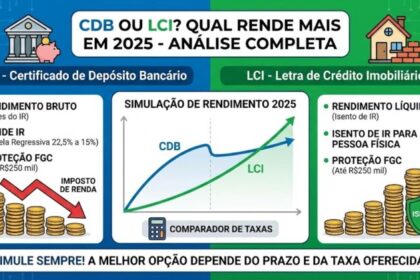
A indústria costuma vender a equivalência assim: divida a taxa da LCI por 0,85 (considerando 15% de IR no CDB) e pronto — você tem o “CDB equivalente”. Para 93% do CDI, o resultado seria 109,4% do CDI.
Parece lógico, mas ignora como os juros realmente funcionam. A conta simples serve apenas para prazos muito curtos. No longo prazo, ela mente.
O problema é que a LCI recebe juros sobre um saldo menor a cada dia, enquanto o CDB integral acumula sobre base maior. Essa diferença se multiplica exponencialmente.
O que acontece na prática em seis anos
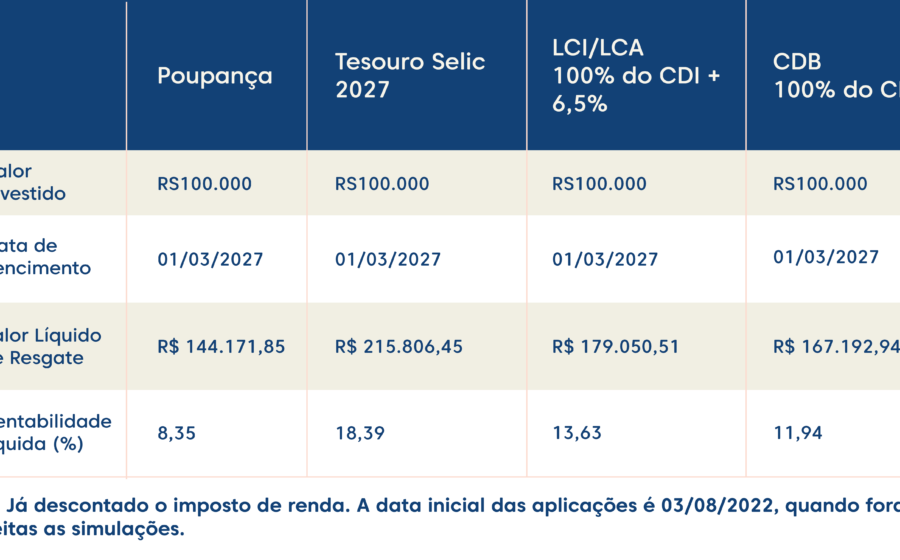
Suponha CDI constante a 13,65% ao ano, capitalização diária e 252 dias úteis. R$ 100 mil no CDI cheio viram cerca de R$ 215,5 mil brutos.
Na LCI a 93% do CDI, o mesmo capital chega a aproximadamente R$ 204,2 mil. O ganho de R$ 104,2 mil representa apenas 90,2% do rendimento acumulado do CDI — não os 93% que o nome sugere.
Já um CDB a 109,4% do CDI (a “equivalência” tradicional) entregaria R$ 211,9 mil líquidos após 15% de IR. São R$ 7,7 mil a mais no bolso, apesar da fórmula indicar empate.
- Equivalência real no exemplo: CDB a ~104,23% do CDI = LCI a 93% do CDI
- Diferença da fórmula tradicional: 5,17 pontos percentuais de CDI
- Impacto em R$ 100 mil: R$ 7,7 mil em seis anos
Por que a alíquota de 22,5% distorce ainda mais
Muitas instituições usam a alíquota máxima (22,5%, para até 180 dias) mesmo quando o investidor pensa em anos. Isso infla artificialmente a “taxa equivalente” da LCI.
Com 22,5%, a LCI de 93% vira “equivalente a 120% do CDI”. Com 15% (prazo acima de 720 dias), cai para 109,4%. A vantagem aparente some 10,6 pontos percentuais só pela escolha da alíquota.
Quem pretende renovar LCIs por seis anos deve comparar com CDB de igual horizonte, tributado a 15%. Qualquer outra referência é marketing, não matemática.
O efeito do tempo e da taxa de juros
Quanto maior o prazo e mais alta a Selic, mais brutal a diferença entre “porcentagem da taxa diária” e “porcentagem do rendimento acumulado”.
Os 90,2% do exemplo não são uma constante. Em cenários de juros mais altos ou prazos mais longos, a proporção cai ainda mais. A capitalização diária penaliza quem recebe fração menor da taxa dia após dia.
Mas a consequência prática mais importante aparece na comparação direta: a fórmula tradicional faz o investidor achar que precisa de CDB a 109,4% para empatar, quando bastariam 104,23%.
O que observar daqui para frente
Antes de escolher entre LCI, LCA ou CDB, projete o valor líquido em reais no mesmo horizonte, com capitalização diária, IR efetivo e eventuais renovações intermediárias. Só depois avalie risco de crédito e liquidez.
Uma LCI a 93% do CDI pode ser excelente para curto prazo. Mas no longo prazo, a isenção não transforma automaticamente qualquer percentual em vantagem real. Na renda fixa, uma conta malfeita custa caro — e o banco não tem obrigação de te explicar a matemática.