Empresas já conquistam liminares para tirar os novos tributos da base do ICMS, mas a vitória no papel pode virar prejuízo no caixa. A reforma tributária não fechou a porta para a bitributação, e o Fisco já sinalizou que vai cobrar.
O vazio legal que gerou a disputa
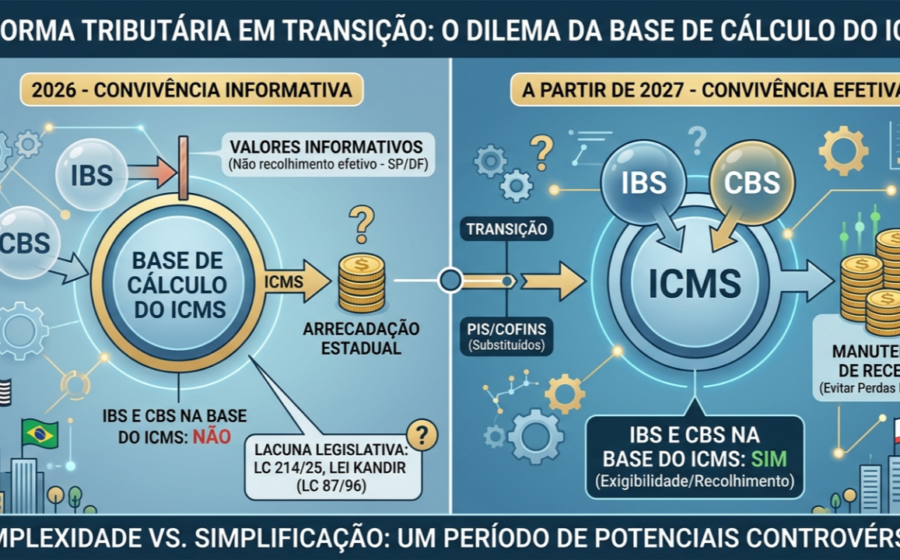
A Lei Complementar nº 214/2025 é clara ao dizer que CBS e IBS não entram na própria base de cálculo. O silêncio, porém, ecoa alto quando o assunto é ICMS e ISS. Fiscos estaduais e municipais defendem que os novos tributos compõem o valor da operação e, portanto, incham a base dos impostos antigos.
Contribuintes discordam e correm ao Judiciário. São Paulo, Distrito Federal e Pernambuco já avisaram que farão a cobrança; os demais tendem a seguir o mesmo roteiro. A definição final deve subir ao STF.
O artigo 166 do CTN: o detalhe que esvazia o bolso
Ganhar a liminar não significa parar de pagar. Quem deposita o valor em juízo protege o direito de reaver o dinheiro se vencer. Quem deixa de recolher corre o risco de ter de pagar tudo de uma vez, com juros e multa, se a liminar cair — e sem chance de repassar o custo ao cliente, pois a venda já aconteceu.
O maior risco, contudo, está na restituição. O artigo 166 do Código Tributário Nacional exige prova de quem suportou o ônus financeiro. No B2B, a indústria destaca o ICMS na nota; o comprador usa como crédito. Se a indústria processa e vence, precisa provar que não repassou o custo ao cliente — tarefa quase impossível na prática.
- Depósito judicial: dinheiro parado, mas resgate livre da burocracia do art. 166 se houver vitória.
- Não pagamento com liminar: caixa preservado agora, mas exposição a multas pesadas e impossibilidade de cobrar do cliente no futuro.
ISS exige lente de aumento
Para a advogada Susy Gomes Hoffmann, doutora em Direito Tributário, o ISS demanda análise caso a caso. A restituição depende de saber se o prestador absorveu o custo ou o embutiu no preço do serviço. Não há receita única; a documentação fiscal é que vai ditar o desfecho.
O “Tese do Século” pesa a favor do contribuinte
Sandro Machado dos Reis, sócio do Bichara Advogados, lembra que o governo acumula derrotas em discussões idênticas. A exclusão do ICMS da base do PIS/Cofins e a retirada do ISS da base dessas mesmas contribuições criam jurisprudência forte contra a bitributação.
“É a única opção diante de um modelo que deveria nascer sem contencioso, mas já replica os vícios do antigo”, resume Reis. A expectativa é de explosão de ações conforme a cobrança efetiva se aproxima.
Checklist antes de ingressar com a ação
Processar não é decisão binária. Especialistas recomendam três passos obrigatórios:
- Calcular a economia real líquida, considerando créditos tributários que podem ser afetados.
- Dimensionar o custo do litígio (honorários, custas, depósitos) versus o benefício esperado.
- Alinhar a emissão de notas, apurações e escrituração contábil à estratégia escolhida — a coerência documental será a prova no futuro.
Enquanto o STF não pacifica a matéria, a regra é uma só: quem não faz a lição de casa fiscal antes de bater na porta do Judiciário costuma sair de lá com a conta mais alta do que entrou.