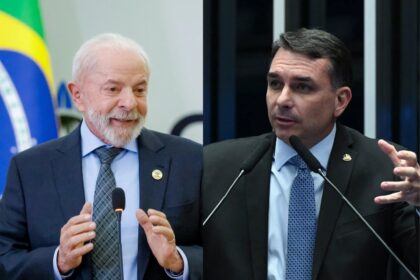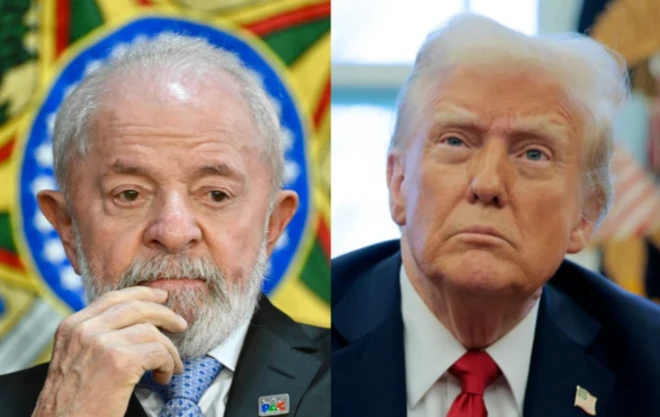
O presidente Lula protocolou no TSE e no STF autorização para quebrar seus próprios sigilos bancário, fiscal e telefônico — estendendo a medida à primeira-dama, aos filhos e à empresa LILS. A condição é única: Flávio Bolsonaro deve fazer o mesmo com seus dados e os de sua família. A jogada ocorre dias após o senador escrever “corruPTo” na mão durante debate, mas o roteiro lembra perigosamente o que aconteceu nos EUA em 2016.
O movimento de Lula e a armadilha da reciprocidade
A petição entregue às cortes superiores não é uma quebra automática; é uma autorização condicionada. Se Flávio recusar, o governo pode explorar a narrativa de que o adversário tem “o que esconder”. Se aceitar, a exposição financeira de ambas as famílias vira moeda de troca eleitoral imediata.
Flávio responde a inquéritos por lavagem de dinheiro e evasão de divisas. Lula, por sua vez, teve condenações da Lava Jato anuladas pelo STF em 2021. O xadrez político, portanto, coloca dois históricos judiciais sensíveis no mesmo tabuleiro.
O espelho americano: quando Trump quebrou a tradição
Nos EUA, a divulgação voluntária de impostos era norma desde Richard Nixon e o Watergate. Durante quatro décadas, democratas e republicanos abriram as declarações. Em 2016, Donald Trump recusou-se a seguir o ritual.
Hillary Clinton tentou transformar a recusa em arma: sugeriu que o empresário sonegava ou escondia ligações perigosas. O tiro saiu pela culatra. Trump venceu no Colégio Eleitoral e, anos depois, mostrou que a base eleitoral não puniu a opacidade fiscal.
O que os números de Trump revelaram (com atraso)
Uma batalha judicial forçou a divulgação parcial no fim de 2022. Os dados confirmaram o que suspeitos já indicavam:
- 2016 e 2017: US$ 750 pagos em imposto de renda federal por ano;
- 2020: Imposto federal zero;
- 2018: Pagamento de cerca de US$ 1 milhão;
- Auditoria: As declarações não passaram por revisão oficial até 2019.
Trump classificou a exposição como instrumento de polarização e defendeu que os valores provavam seu sucesso no uso de deduções legais para gerar empregos. Em 2024, recusou novas aberturas, venceu a eleição e levou também o voto popular. Em 2026, a família fechou acordo com a Receita Federal americana blindando declarações anteriores a maio de 2026 de novas auditorias.
Por que a estratégia pode falhar no Brasil
Há uma diferença estrutural entre os eleitorados. Pesquisa Gallup de outubro de 2026 mostra que 89% dos americanos consideram o governo atual corrupto — alta de 10 pontos percentuais em um ano, superando o teto histórico de 79% registrado entre 2010 e 2025.
Nos EUA, contudo, a corrupção não foi o fator decisivo no voto presidencial nem em 2016 nem em 2024. No Brasil, ela lidera consistentemente as prioridades do eleitor na hora de escolher o presidente. Isso muda a equação: a recusa em abrir sigilos tende a ter custo político mais alto por aqui do que teve para Trump.
O que observar daqui para frente
A resposta de Flávio Bolsonaro define o próximo ato. A aceitação leva a disputa para o campo da análise contábil; a recusa mantém o debate no terreno da suspeita. O calendário judicial também pressiona: inquéritos contra o senador avançam no STF, enquanto a defesa de Lula usa a anulação de 2021 como blindagem moral.
Para o empresariado e investidores, o sinal de alerta não é apenas eleitoral. A judicialização da transparência fiscal de candidatos cria precedente para que futuras disputas exijam abertura total de patrimônio — incluindo participações societárias offshore, trusts e estruturas de planejamento sucessório. Acompanhar como o TSE e o STF modulam essa “autorização condicionada” será essencial para antecipar regras do jogo em 2026 e além.