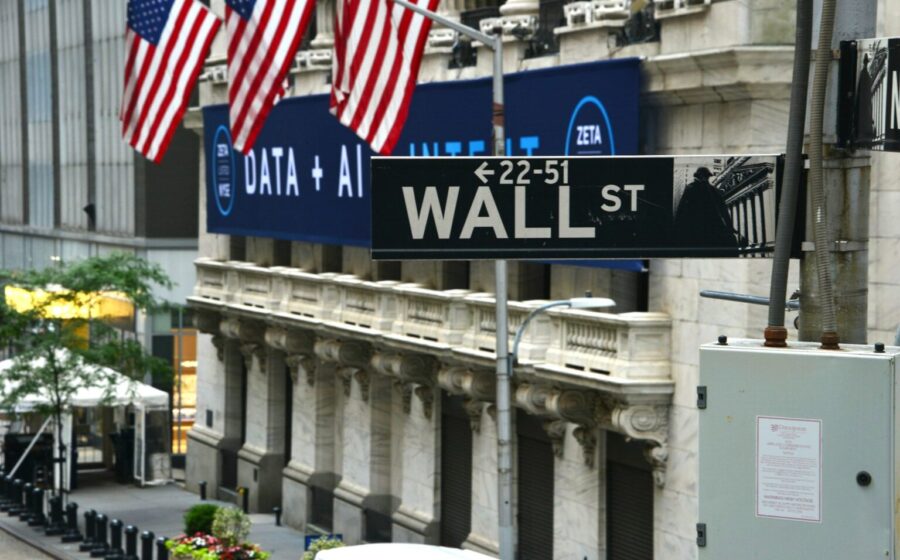
Os gigantes de Wall Street fecharam o terceiro trimestre com resultados mistos, mas o detalhe que importa está nas entrelinhas: uma freada brusca nas últimas semanas de setembro. O JPMorgan, Wells Fargo, Citi e Goldman Sachs surfaram um primeiro semestre forte, mas viram a maré virar com a disparada dos juros longos e a volatilidade geopolítica.
O que parecia ser apenas uma correção técnica expôs a fragilidade do mercado de capitais. A pergunta que fica é se o pipeline robusto de operações consegue sobreviver a um quarto trimestre incerto.
O “efeito setembro” que pegou executivos de surpresa
Até a metade do trimestre, o ritmo era de recordes. Então, o rendimento do Treasury de 10 anos disparou para níveis não vistos desde o início do século, derrubando a confiança de compradores e vendedores.
No Wells Fargo, o CFO Mike Santomassimo foi direto: houve uma “desaceleração significativa” nas negociações dos clientes nas últimas semanas do mês. No JPMorgan, Jeremy Barnum confirmou o arrefecimento em fusões, aquisições e trade de títulos exatamente na mesma janela.
A leitura consensual é que o spread entre expectativas de compradores e vendedores se alargou. Ninguém quer fechar negócio quando o custo do dinheiro muda todo dia.
Fusões e IPOs: o gelo nas negociações
O mercado de ofertas públicas iniciais (IPOs), que prometia um ano histórico, perdeu fôlego. O volume de deals em preparação segue alto, mas a execução travou.
- JPMorgan: Pipeline “muito, muito favorável”, mas admite desaceleração na reta final de setembro.
- Citi: Atividade de banco de investimento mais fraca no trimestre, após volumes recordes no 1º semestre.
- Consenso: Operações estão adiadas, não canceladas — desde que as condições se estabilizem no 4º tri.
Para o estrategista Brian Mulberry (Zacks), juros altos e a ameaça de novas altas pelo Fed afetam “de forma mensurável e negativa” tanto o trading quanto o advisory.
Ações salvam a pátria: receita dispara 49% no JPM
Enquanto a renda fixa e o advisory sangravam, a volatilidade turbinou as mesas de ações. Investidores reposicionaram carteiras frente à incerteza macro e à alta do petróleo, gerando comissões recordes.
O JPMorgan reportou alta de 15% na receita total de mercados e salto de 49% no equity trading. O Goldman Sachs também bateu estimativas graças às ações, embora sua divisão de renda fixa (FICC) tenha caído 1% na comparação anual.
Esse descolamento cria uma dependência perigosa: os lucros estão concentrados no segmento que mais se beneficia do caos.
O que o mercado precificou nos papéis dos bancos
A reação das ações na terça-feira (13) expôs a desconfiança seletiva dos investidores:
- Alta: JPMorgan e Goldman Sachs — premiados pela força no equity trading.
- Baixa: Wells Fargo e Citigroup — penalizados pela exposição maior ao freio no investment banking e sensibilidade a juros.
O analista Chris Kotowski (Oppenheimer) resumiu o risco: “nossa principal preocupação continua sendo o quanto os resultados acima das expectativas parecem concentrados nas operações com ações e quão sustentáveis eles serão”.
O que observar daqui para frente
O quarto trimestre será o teste de fogo. Se os yields estabilizarem, o backlog de M&As e IPOs destravado pode gerar uma onda de receitas de advisory no 1º trimestre de 2025. Se a volatilidade persistir, a dependência do equity trading vira aposta de alto risco.
Fique atento às próximas falas do Fed e ao leilão de Treasuries de longo prazo. São eles que ditam o ritmo dos grandes bancos — e, por tabela, o custo de capital para qualquer empresa que precise acessar o mercado.