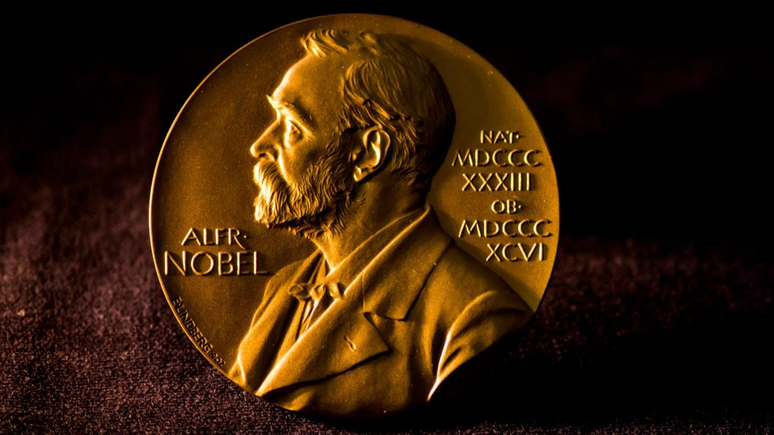
Os economistas Robert Hall e Michael Woodford levaram o Nobel de 2026 por criar a “engenharia” que bancos centrais usam para evitar colapsos. O que pouca gente sabe: as decisões que afetam seu financiamento, salário e investimentos nasceram das teorias deles.
O anúncio saiu nesta segunda-feira (12) em Estocolmo. O prêmio de 12 milhões de coroas suecas (cerca de US$ 1,2 milhão) coroou décadas de trabalho que transformaram a forma como o mundo combate inflação e recessão.
Por que isso muda o seu dia a dia
Quando o Copom define a Selic ou o Fed sinaliza juros futuros, está aplicando conceitos de Hall e Woodford. A “orientação prospectiva” — prometer caminhos futuros de juros em vez de só cortar hoje — virou ferramenta padrão após 2008.
Woodford, 70 anos, de Columbia, provou que bancos centrais movem a economia ajustando o preço do dinheiro (juros), não só a quantidade. Hall, 83, de Stanford, descobriu que o consumo das famílias revela exatamente o que elas esperam do futuro.
Juntos, eles tiraram a política monetária do “chute” e a colocaram na ciência de expectativas.
Os três pilares que sustentam o sistema atual
- Hiato do produto: mede o quanto a economia está “apertada” ou “folgada” — a meta é levar a zero.
- Inflação rígida: preços não mudam na hora; há atraso entre demanda e etiqueta nas gôndolas.
- Microfundamentos: decisões de milhões de famílias e empresas importam mais que teorias macro abstratas.
Esses conceitos explicam por que o choque do petróleo nos anos 70 gerou estagflação, enquanto a crise de 2008 teve resposta coordenada e eficaz.
O teste de fogo atual: guerra e incerteza
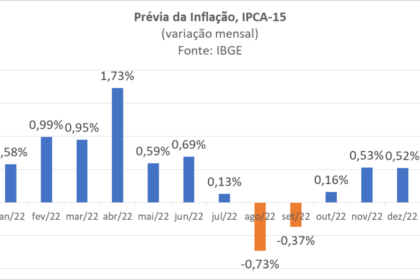
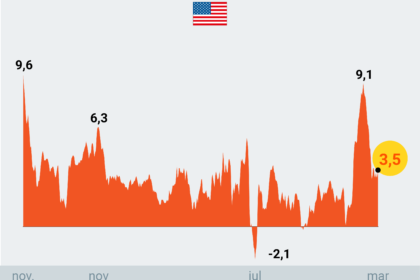
O comitê Nobel citou explicitamente o choque inflacionário gerado pela guerra iniciada pelos EUA no Irã. Bancos centrais globais estão usando o arcabouço dos laureados para navegar turbilhões de oferta, demanda e expectativas desancoradas.
Mas nem todos concordam. Kevin Warsh, novo presidente do Fed, é cético declarado sobre a orientação prospectiva. “Prometer juros futuros num mundo volátil pode prender a credibilidade do banco central”, argumentou em artigo recente.
O debate não é acadêmico: define se seu financiamento imobiliário sobe 0,5% ou 2% no próximo ano.
O que observar daqui para frente
Três sinais dirão se o modelo resiste ao estresse atual:
- Expectativas de inflação de 5 anos (medidas por títulos indexados) — se desancorarem, o arcabouço falha.
- Transmissão de juros para crédito real — se travar, a “alavanca” de Woodford emperra.
- Comportamento do consumo diante de choques — se as famílias ignorarem sinais do banco central, a microfundamentação de Hall precisa revisão.
Hall resumiu sua carreira ao receber a notícia: “Tentei entender como a economia funciona. Quando tinha uma ideia, testava se era nova, correta e relevante.” O mundo inteiro ainda está testando — e pagando a conta — das respostas que ele e Woodford encontraram.