Os títulos de longo prazo do Tesouro Direto entregaram rentabilidade superior à Bolsa na semana do primeiro turno, com o IPCA+ 2050 disparando 13,02% contra 8,82% do Ibovespa. O movimento histórico, porém, esconde armadilhas para quem pensa em entrar agora.
O fenômeno aconteceu porque as taxas futuras desabaram com a precificação de um cenário fiscal mais benigno após a votação. Quem já carregava os papéis no bolso viu o patrimônio saltar; quem comprar hoje carrega outro risco.
O ranking que surpreendeu o mercado
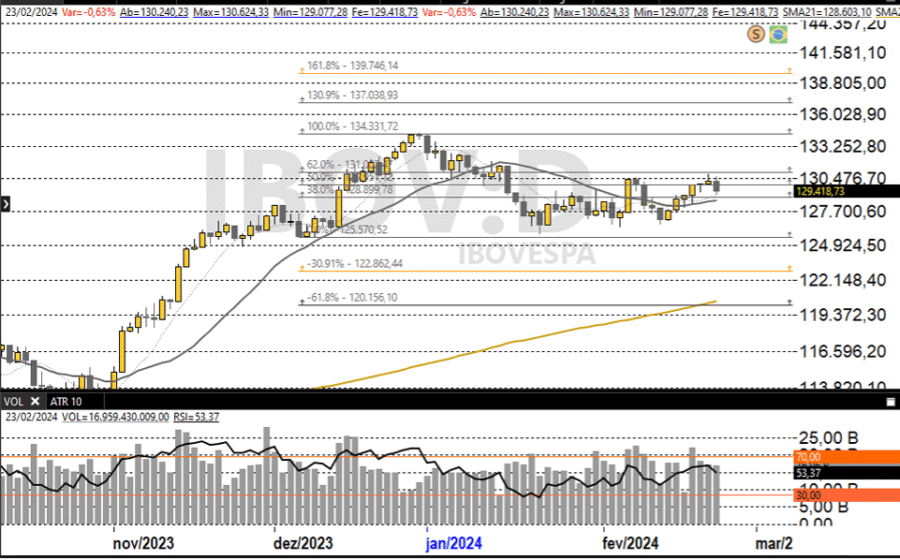
Levantamento com dados do Tesouro Nacional, Anbima e B3 comparou seis vencimentos entre os fechamentos de 2 e 9 de outubro. Os três papéis mais longos deixaram o principal índice acionário no chinelo, mesmo com a Bolsa tendo a melhor semana desde 2020.
- Tesouro IPCA+ 2050: +13,02% (taxa caiu de IPCA+7,14% para IPCA+6,60%)
- Tesouro Prefixado c/ Juros Semestrais 2037: +10,32% (taxa recuou 1,79 ponto)
- Tesouro IPCA+ 2040: +9,30%
- Ibovespa: +8,82%
- Tesouro Prefixado 2032: +8,46%
- Tesouro IPCA+ 2032: +5,28%
- Tesouro Prefixado 2029: +3,23%
Na prática, R$ 10 mil aplicados no IPCA+ 2050 viraram R$ 11.302 em cinco dias úteis. Mas atenção: esses são ganhos brutos de marcação a mercado, válidos apenas para quem vendesse na ponta.
Por que os papéis longos voaram mais alto
A explicação técnica está na duration: quanto mais distante o vencimento, maior a sensibilidade do preço a cada queda de 0,01 ponto na taxa. O IPCA+ 2050 liderou mesmo com a menor redução absoluta de taxa entre o grupo (−0,53 ponto), enquanto o Prefixado 2029, com queda de 1,50 ponto, rendeu menos de um terço.
“É ali que mora o prêmio de risco fiscal, a trajetória da dívida e os déficits primários”, resume Leonardo Mendes, da Manchester Investimentos. A queda dos juros longos sinaliza que o mercado passou a exigir menos prêmio para emprestar ao governo por 28 anos.
O efeito “segunda-feira” e a divergência posterior
A sessão de 5 de outubro, primeiro pregão pós-urnas, concentrou a euforia: o Ibovespa saltou 7,7% sozinho naquele dia. Apenas o IPCA+ 2050 superou o índice nessa sessão específica.
Nos dias seguintes, a dinâmica inverteu. Enquanto a Bolsa devolvia ganhos na terça e na quarta, os títulos longos mantinham-se nas máximas ou seguiam subindo. Foi aí que o Prefixado 2037 e o IPCA+ 2040 ultrapassaram o índice no acumulado da semana. Na reta final, ambos subiram juntos, mas a distância já estava posta.
O aviso que nenhum investidor pode ignorar
Marcelo Boragini, da Davos Investimentos, alerta: “O mercado está precificando uma expectativa, não uma política econômica já apresentada”. A mesma alavanca que turbinou os preços esta semana funciona no sentido oposto se as taxas voltarem a subir — gerando perdas de magnitude similar para quem precisar vender antes do vencimento.
Além disso, a conta real para horizontes curtos é outra. Comprar numa sexta e vender na seguinte aciona IOF regressivo (que come mais de 75% do rendimento bruto em 7 dias) e Imposto de Renda de 22,5%. Nesse cenário líquido, a Bolsa teria ficado “na frente com folga”, segundo os cálculos.
O que observar daqui para frente
Estrategistas do JPMorgan elevaram a recomendação para juros locais de neutra para overweight (compra), citando momentum forte e posicionamento “relativamente limpo”. Porém, ressalvam: “Os níveis estão longe do ideal”.
O próximo gatilho será a confirmação — ou não — das medidas fiscais prometidas durante a campanha. O segundo turno, a composição do ministério da Fazenda e o desenho do novo arcabouço fiscal ditarão se a queda das taxas longas tem perna ou se foi apenas um trade eleitoral. Para o investidor, a lição permanece: Tesouro longo é instrumento de estratégia, não de especulação semanal.