O índice que acompanha os títulos públicos atrelados à inflação (IMA-B) cravou 3,15% em setembro, o melhor desempenho mensal entre os principais benchmarks de renda fixa. Na lanterna, as debêntures incentivadas renderam míseros 0,41%. A distância entre o topo e a base superou 2,7 pontos percentuais em apenas 30 dias.
Essa disparada mexeu com o bolso de quem tem posição em NTN-Bs e acendeu um alerta para quem carrega papéis de crédito privado isentos de IR. O que está por trás desse movimento e, mais importante, se ainda há espaço para entrar, são as respostas que separam o ganho real da frustração.
O mapa do mês: quem ganhou e quem perdeu
Os dados da Anbima mostram um cenário de polarização extrema. Enquanto o Tesouro IPCA+ longo (IMA-B 5+) subiu 3,82%, os papéis curtos (IMA-B 5) avançaram 2%. Os prefixados (IRF-M) se recuperaram com 2,09%, e o CDI (IMA-S) ficou em 1,06%.
Para visualizar a discrepância anual, a tabela abaixo resume o abismo entre as classes:
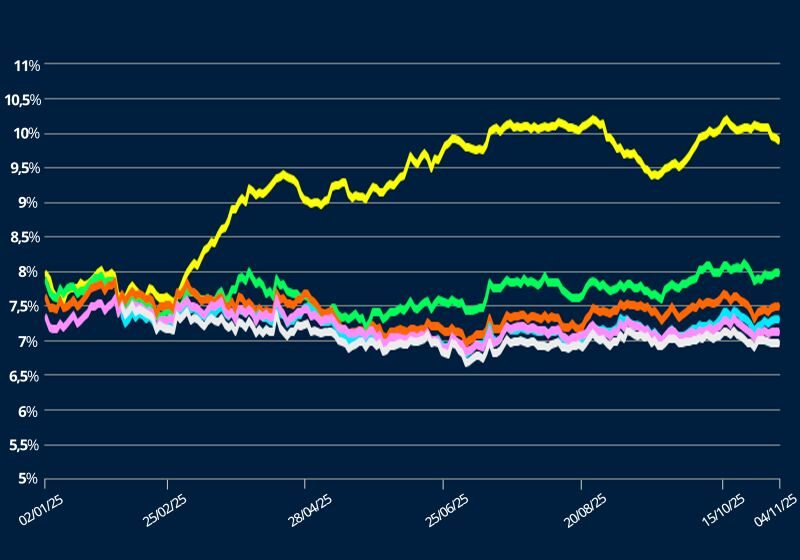
- Títulos IPCA+ (IMA-B): +10,11% no ano
- Debêntures IPCA sem incentivo: +11,20% no ano
- Debêntures incentivadas (IDA IPCA Infra): +4,17% no ano
A diferença de sete pontos percentuais no acumulado de 2024 entre as debêntures incentivadas e suas “primas” tributadas não reflete risco de calote, mas sim uma mudança brusca de preço.
Por que o Tesouro IPCA+ decolou?
A explicação central está na queda das taxas de juros reais negociadas no mercado secundário. Quando a taxa cai, o preço do título sobe — e foi exatamente isso que aconteceu em setembro.
Guilherme Almeida, head de renda fixa da Suno Research, aponta que a NTN-B de 5 anos recuou 45 pontos-base (0,45 pp), e a de 10 anos, 38 pontos-base. Vencimentos entre 15 e 35 anos caíram entre 27 e 31 pontos-base.
O detalhe crucial: a inflação implícita de 10 anos recuou de 6,16% para 5,98%. Ou seja, o mercado reduziu o “prêmio de risco” que cobrava pela incerteza inflacionária, não aumentou a aposta na alta de preços. As taxas dos contratos de DI futuro caíram quase 60 pontos-base no mesmo período.
O efeito “duração”: por que papéis longos renderam mais
Quanto maior o prazo, mais sensível o preço é à variação da taxa. Por isso, o IMA-B 5+ (vencimentos acima de 5 anos) entregou quase o dobro do retorno do IMA-B 5 (até 5 anos). Lauro Sawamura Kubo, gestor da Patagonia Capital, confirma que a queda de taxas foi generalizada, mas o ganho se concentrou na ponta longa por pura matemática financeira.
João Debom, sócio da Supernova Investimentos, adiciona um ingrediente: o ponto de partida. “Entramos em setembro com NTN-Bs pagando juro real historicamente absurdo, precificando risco fiscal e eleitoral”, afirma. Para ele, a combinação de corte de juros sem surpresas, atividade desacelerando e inflação de serviços comportada devolveu parte desse prêmio exagerado.
A virada dos prefixados: humor ou fundamento?
O IRF-M saiu de pior do mês em agosto (1,04%) para 2,09% em setembro. A diferença? Em agosto, as taxas caíram só no curto prazo e subiram no intermediário (2 a 5 anos). Em setembro, a queda foi generalizada e forte nos longos (chegou a 60 pontos-base entre 7 e 15 anos).
Almeida resume: “Quem fechou foi o prêmio, não a expectativa para a Selic”. Ele vê movimento essencialmente doméstico, sensível a cenário eleitoral e fiscal. Debom discorda parcialmente: enxerga revisão de expectativas para a Selic terminal mais baixa. Kubo acrescenta que o mercado começou a precificar maior controle das contas públicas.
O mistério das debêntures incentivadas
Como um ativo isento de IR fica para trás justamente quando as taxas caem? A resposta está no spread (taxa extra sobre o Tesouro).
Em fevereiro, incentivadas pagavam 65 pontos-base a menos que NTN-Bs de referência. Em setembro, pagavam 35 pontos-base a mais. Uma virada de 100 pontos-base no ano, sendo 30 só no último mês.
Almeida destaca: não é risco de crédito. São fatores técnicos — resgates em fundos dedicados desde o 1º trimestre, migração para títulos bancários curtos e descompasso de liquidez (NTN-Bs caíram rápido, debêntures não acompanharam).
Debom cutuca a ferida: “A incentivada passou anos sendo disputada pela isenção. Spreads ficaram tão apertados que teve papel pagando menos que NTN-B do mesmo prazo. Benefício fiscal não é retorno, e muita gente pagou caro para não pagar imposto”. Kubo lembra que discussões sobre tributação de investimentos hoje isentos também esfriaram a demanda.
Ainda dá tempo de comprar Tesouro IPCA+?
Almeida admite: parte da valorização (marcação a mercado) já ficou para trás. Mas o carrego (retorno se levar até o vencimento) segue atrativo. Em apenas 15% dos períodos históricos o juro real superou o atual. A média histórica das NTN-Bs desde 2005 é de IPCA + 5,88% a.a.; hoje está bem acima.
Na sexta-feira (2), o Tesouro IPCA+ 2032 pagava IPCA + 7,60% a.a. e o 2050, IPCA + 7,06% a.a.
Debom traça a linha de corte: perde atratividade quando taxas intermediárias/longas se aproximarem de IPCA + 5,5% a 6,0%. “Setembro devolveu só um pedaço do prêmio acumulado no ano”, diz. Recomenda comprar aos poucos no próximo trimestre. Kubo evita níveis, mas nota que poucos ativos entregam consistentemente 6% reais no longo prazo.
O que observar daqui para frente
O risco central para quem não pode segurar até o vencimento é a marcação a mercado: se as taxas subirem, o preço cai e a venda antecipada gera prejuízo. Os três especialistas concordam: a janela de oportunidade no carrego permanece aberta, mas a volatilidade de preço exige estômago e horizonte de tempo.
Fique de olho em três gatilhos nas próximas semanas: a evolução das expectativas fiscais pós-eleição, a trajetória da inflação de serviços e o comportamento dos fluxos nos fundos de crédito privado. Qualquer mudança nesses vetores reabre a porteira para novas oscilações bruscas — para cima ou para baixo.