A Tesla entregou 486.532 veículos no terceiro trimestre, superando a previsão média de 456.896 unidades dos analistas. As ações dispararam 5,29% nesta sexta-feira (2), injetando US$ 53,2 bilhões na fortuna de Elon Musk, que agora bate à porta de US$ 1 trilhão. Mas o número esconde uma queda de 2% frente ao mesmo período de 2023.
O mercado comemorou o alívio de curto prazo, mas a pergunta que fica é: essa recuperação é sustentável ou apenas um respiro antes do balanço financeiro de 21 de outubro?
O que os números revelam — e o que escondem
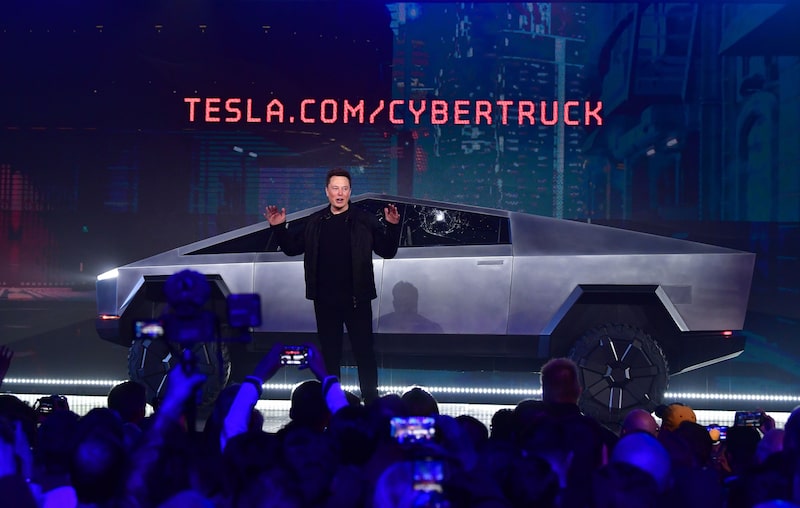
Dos quase 487 mil veículos entregues entre julho e setembro, 478.237 foram Model 3 e Model Y. Os demais modelos, incluindo o Cybertruck, responderam por apenas 8.295 unidades. A concentração expõe a dependência da Tesla em dois produtos maduros, enquanto a rampagem de novos veículos segue lenta.
Outro ponto: entregas não equivalem a lucro. A empresa pode ter vendido mais carros com margens menores, oferecido incentivos agressivos ou acumulado estoque. O balanço do dia 21 vai separar receita de resultado líquido — e é aí que o investidor profissional deve mirar.
Europa: a virada que ninguém previu
Após um 2023 desastroso no Velho Continente, onde as vendas caíram por conta da concorrência chinesa e do ruído político em torno de Musk, a Tesla emplacou crescimento de cerca de 67% na União Europeia entre janeiro e agosto, na comparação anual. França e Dinamarca puxaram a alta no terceiro trimestre, ajudadas por:
- Incentivos governamentais renovados para elétricos
- Base de comparação deprimida em 2023
- Aprovação do FSD (Full Self-Driving) em oito países europeus
Analistas veem o FSD como potencial catalisador de margem: cada ativação é receita recorrente de quase 100% de margem bruta. Mas a implementação gradual — e a regulação local — ainda são incógnitas.
Robotáxi: a aposta de longo prazo avança nos EUA
Enquanto a Waymo, da Alphabet, já opera frotas comerciais sem motorista em várias cidades americanas, a Tesla escolheu um caminho diferente: lançou o Cybercab em Austin, Texas, e roda sem supervisor de segurança no Texas e na Flórida. A frota ainda é minúscula frente à concorrente, mas a estratégia de usar a base instalada de veículos com hardware FSD pode escalar mais rápido — se a regulação acompanhar.
O que observar daqui para frente
Três datas e métricas ditam o próximo capítulo: o balanço de 21 de outubro (margem bruta, fluxo de caixa livre e guidance para Q4), a taxa de adoção do FSD na Europa nos próximos trimestres e a expansão geográfica do serviço de robotáxi nos EUA. Se a Tesla mostrar que consegue crescer volumes e margens simultaneamente, a barreira do trilhão de Musk deixa de ser “se” para virar “quando”.