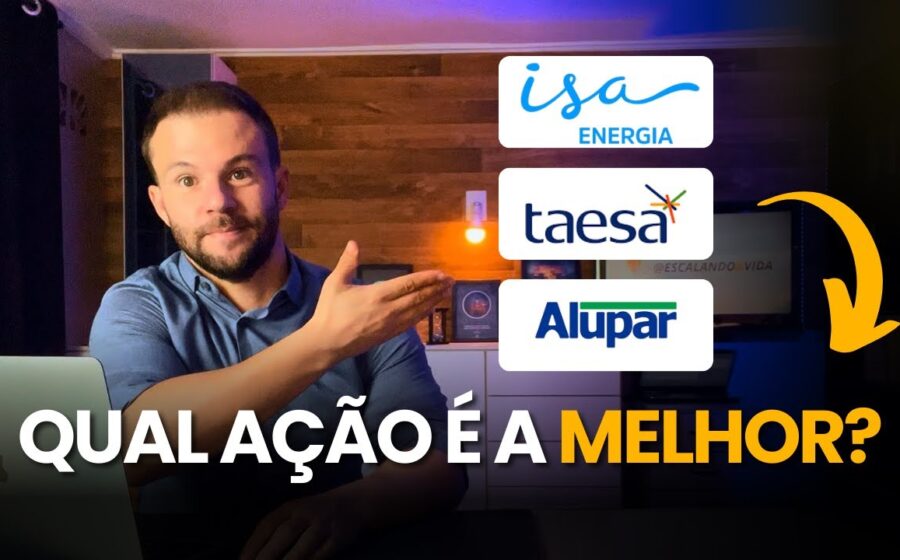
O Bradesco BBI revisou para cima os preços-alvo de três grandes transmissoras de energia, mas manteve a recomendação de venda para Taesa (TAEE3), citando valuation esticado. ISA Energia (ISAE4) foi a R$ 34 e Alupar (ALUP11) saltou para R$ 40 — ambos com recomendação neutra. A decisão reflete projeções para o fim de 2027 e expõe um dilema: por que papéis defensivos e previsíveis seguem aquém do Ibovespa?
A resposta não está apenas nos múltiplos. O banco aponta rotação marginal de capital para ativos com maior sensibilidade ao ciclo doméstico, deixando as transmissoras — cujas receitas são contratadas e reguladas — em segundo plano. O fluxo de caixa previsível, antes refúgio, virou “commodity” no portfólio de muitos gestores.
O que mudou nos números
As revisões incorporam premissas atualizadas de taxa de desconto, cronogramas de investimento e alavancagem. Veja o comparativo:
- ISAE4: alvo de R$ 33 para R$ 34 | recomendação neutra
- ALUP11: alvo de R$ 32 para R$ 40 | recomendação neutra
- TAEE3: alvo de R$ 38 para R$ 40 | recomendação de venda mantida
O salto de 25% no alvo da Alupar chama atenção. O banco vê maior exposição a projetos em implantação — o que injeta opcionalidade de crescimento, mas também execução de risco. ISA Energia e Taesa, por outro lado, são vistas como “máquinas de dividendo” maduras, com pouco upside além da distribuição.
Por que Taesa continua no “venda”
O dividend yield elevado da Taesa não engana os analistas. O argumento central: a taxa interna de retorno (TIR) implícita no preço atual não compensa o risco de alavancagem e o cronograma de reinvestimentos necessários para manter a base de ativos. Em termos simples — o preço já embute um cenário otimista demais.
Além disso, a estrutura de capital da empresa limita a flexibilidade para novas aquisições ou expansão orgânica relevante. Enquanto Alupar ainda tem pipeline de obras a entregar, Taesa vive essencialmente da gestão do portfólio existente.
O pano de fundo: defensivas fora do radar
No acumulado do ano, as três ações underperformaram tanto o Ibovespa quanto o índice setorial (IEEX). O BBI atribui isso a “valuations mais ajustados” — leia-se: o mercado já precificou a defensividade. Em janelas de apetite por risco, o investidor migra para bancos, varejo ou commodities, setores que amplificam ganhos quando a economia acelera.
Mas há um contraponto. Com a Selic em patamar restritivo e incerteza fiscal no radar, a previsibilidade de receita das transmissoras volta a ganhar peso na alocação tática. Não é coincidência que o banco mantenha neutra as duas com melhor balanço entre yield e crescimento potencial (ISAE4 e ALUP11).
O que observar daqui pra frente
Três variáveis podem alterar o quadro nos próximos trimestres: leilões de transmissão previstos para 2025 (especialmente lotes de reforço e expansão), a trajetória da curva de juros reais — que impacta diretamente a TIR regulatória — e eventuais revisões tarifárias extraordinárias. Alupar, com maior pipeline, é a mais sensível ao primeiro fator. Taesa, ao segundo. ISA, ao terceiro.
Para quem carrega esses papéis em carteira de renda, a mensagem do BBI é clara: o dividend yield isolado não garante retorno total. Acompanhe a execução de capex, a rolagem de dívida e a dinâmica de P/VPA. O “seguro” das transmissoras tem custo — e ele está no valuation.