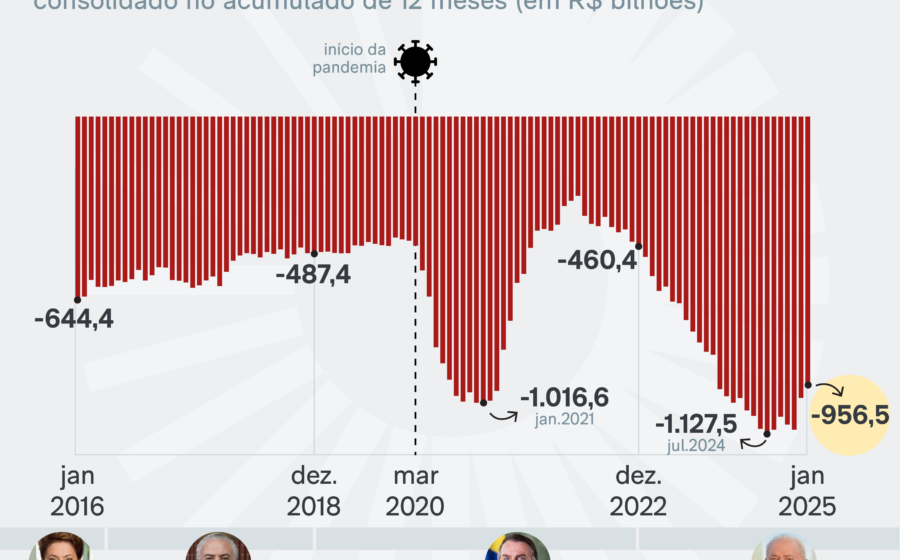
No atual mandato, a dívida pública avança 2,8% do PIB por ano; sem ajuste adicional, o ritmo salta para mais de 4% nos próximos quatro anos. A conta não fecha sozinha. Três forças se combinam para piorar a trajetória justamente quando o espaço fiscal já está no limite.
O cenário expõe um dilema direto para quem decide alocação de capital: juros reais só caem se o gasto obrigatório desacelera, e isso exige mexer em indexadores constitucionais. O resto é ruído.
Por que a dinâmica muda de figura a partir de 2027
O estoque da dívida encerra 2026 cerca de 12 pontos percentuais do PIB acima do nível de 2022. Metade desse aumento já está contratada. A outra metade vem de uma armadilha de rolagem: papéis emitidos na pandemia com juros próximos de zero vencem e são reemitidos na casa de dois dígitos reais.
Some-se a isso um PIB que cresce menos. O ciclo de 2023 a 2026 foi impulsionado pela queda do desemprego de 8,5% para 5,5% — um ganho de ocupação que não se repete. Com o mercado de trabalho já apertado, o crescimento potencial cai e a receita perde fôlego.
Os três pilares da deterioração
- Estoque maior: +12 p.p. do PIB em quatro anos.
- Custo marginal mais alto: rolagem da dívida “barata” da pandemia a taxas atuais.
- Denominador mais fraco: crescimento extensivo esgotado, sem ganho de produtividade.
Juntos, esses fatores empurram a necessidade de superávit primário para patamares que o arcabouço atual não entrega sozinho.
A proposta que coloca números na mesa
Felipe Salto e Josué Pellegrini desenharam um ajuste de 2% do PIB em quatro anos. A divisão: um terço via receita, dois terços via despesa. Do lado da arrecadação, corte linear de 23,5% nos gastos tributários — incluindo a dedução integral de saúde no IRPF. Do lado do gasto, duas medidas estruturais:
- Desvincular piso previdenciário e benefícios sociais do salário mínimo.
- Indexar pisos de saúde e educação pelo mesmo parâmetro do arcabouço fiscal.
Sem essas mudanças, o gasto primário obrigatório continua crescendo acima do potencial da economia. O resultado: pressão inflacionária, juro real alto e dívida em espiral — mesmo com superávit de 2% do PIB.
A mecânica do juro real que poucos explicam
A taxa básica reflete o descompasso entre demanda do setor público e capacidade de oferta da economia. Quando o gasto obrigatório acelera além do PIB potencial, o Estado injeta demanda num sistema que não consegue expandir a mesma velocidade. O Banco Central responde com juros mais altos. É aritmética, não ideologia.
Portanto, reduzir a trajetória do gasto não é “austeridade” — é condição necessária para derrubar o custo da dívida e reabrir espaço fiscal.
O que observar daqui para frente
O calendário político empurra o debate para depois de 2026, mas a conta chega antes. Três sinais valem monitorar:
- Evolução da taxa de desemprego: se estacionar acima de 6%, a receita decepciona.
- Ritmo de rolagem da dívida: pressão no curto prazo eleva o custo médio mais rápido.
- Tramitação de PECs que mexam em indexadores: sem elas, o arcabouço vira letra morta.
Enquanto o noticiário foca em escândalos bancários e disputas no STF, a equação fiscal segue aberta. Quem antecipar a solução — ou a ausência dela — ganha vantagem na precificação de risco Brasil nos próximos trimestres.