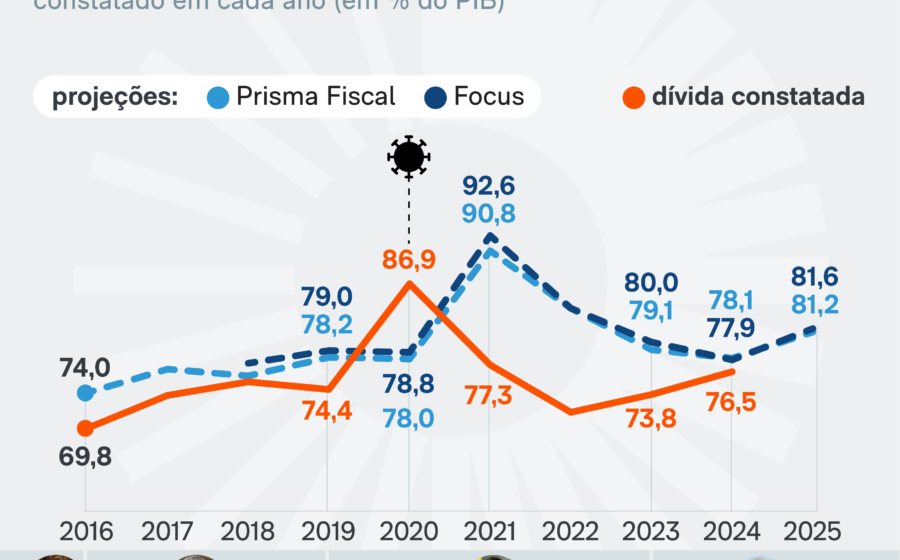
A dívida pública brasileira caminha para uma aceleração perigosa: sem esforço fiscal adicional, o ritmo de crescimento saltará dos atuais 2,8% do PIB ao ano para mais de 4% no próximo quadriênio. A conta chega justamente quando a economia perde fôlego.
Três forças empurram esse cenário. A dívida já está 12 pontos percentuais do PIB acima do nível de 2022. O estoque foi recomposto a juros muito mais altos que os da pandemia. E o crescimento à frente será menor — o desemprego, que caiu de 8,5% para 5,5% entre 2023 e 2025, não tem espaço para repetir a queda.
Por que o crescimento vai desacelerar
A expansão recente foi extensiva, não produtiva. O país cresceu reduzindo ociosidade, não elevando a eficiência. Com a taxa de desemprego já em 5,5%, o motor da ocupação extra se esgotou. Economistas subestimaram tanto o PIB quanto a queda do desemprego — mas o erro não gerou ganho estrutural.
Nos próximos quatro anos, a taxa de desocupação deve estabilizar ou até subir levemente. Sem o impulso do mercado de trabalho, o PIB potencial recua. Menor denominador (PIB) e maior numerador (dívida mais cara) formam a equação perfeita para a deterioração fiscal.
A proposta de 2% de superávit primário em quatro anos
Felipe Salto e Josué Pellegrini apresentaram um roteiro para gerar superávit primário de 2% do PIB em quatro anos. A divisão: um terço via receita, dois terços via despesa. O pilar receita prevê corte linear de 23,5% nos gastos tributários — benefícios como a dedução integral de saúde no IRPF entram na mira.
No lado da despesa, duas medidas estruturais:
- Desvinculação do piso previdenciário e benefícios sociais do salário mínimo
- Indexação dos pisos constitucionais de saúde e educação pelo mesmo indexador do arcabouço fiscal
Sem essas mudanças, o gasto primário obrigatório continua crescendo acima da regra fiscal. E, se o gasto obrigatório não desacelera, o juro real não cai — mesmo com superávit de 2% do PIB.
A mecânica dos juros reais no Brasil
A taxa básica de juros reflete o impacto do setor público sobre o equilíbrio entre oferta e demanda. Quando o gasto primário cresce mais que o potencial da economia, o Estado injeta demanda mais rápido do que a capacidade produtiva acompanha. O Banco Central responde elevando a Selic.
Portanto, conter a expansão do gasto obrigatório não é opção contábil: é pré-condição para derrubar o custo da dívida. O arcabouço fiscal sozinho não resolve se as despesas indexadas ao salário mínimo e aos pisos constitucionais continuarem correndo por fora da regra.
O que observar daqui para frente
O calendário político empurra o debate fiscal para segundo plano. A uma semana da eleição, o noticiário foca em escândalos bancários e disputas institucionais — não na trajetória da dívida. Para o investidor e o gestor, os sinais a monitorar são:
- Discussão sobre desindexação de benefícios do salário mínimo no Congresso
- Propostas de revisão de gastos tributários na reforma da renda
- Evolução da taxa de desocupação como termômetro do crescimento potencial
- Comportamento da curva de juros reais longos nas próximas reuniões do Copom
Sem ajuste estrutural nas despesas obrigatórias, a dinâmica da dívida piora independentemente de quem ocupe o Planalto. A janela para agir sem crise aguda está aberta — mas não por muito tempo.