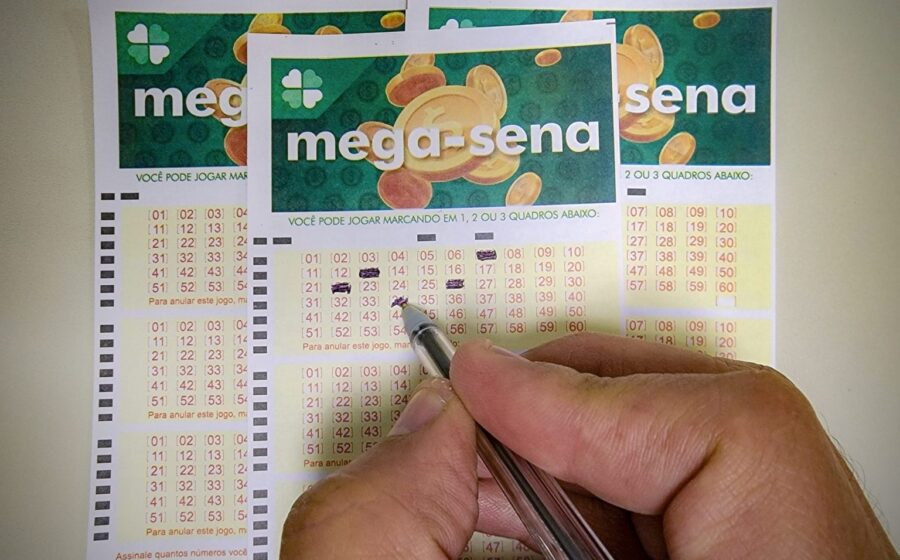
O concurso 3062 da Mega-Sena sorteia nesta quinta-feira (24) um prêmio estimado em R$ 38 milhões. Se o bilhete premiado cair nas suas mãos, a primeira decisão financeira define quanto cairá na conta todo mês: a diferença entre a pior e a melhor aplicação passa de R$ 100 mil.
O sorteio acontece às 21h, no Espaço da Sorte em São Paulo. Antes de conferir as dezenas, veja abaixo o que cada opção de investimento devolve de renda líquida no primeiro mês.
O ‘contrachéque’ do prêmio: simulação direta
A tabela a seguir considera os parâmetros atuais de mercado (Selic, CDI, IPCA) e já desconta o Imposto de Renda onde incide. Valores arredondados para o milhar mais próximo.
- Poupança: ~R$ 252,7 mil/mês (isenta de IR).
- Tesouro IPCA+ 2050: ~R$ 272 mil/mês (líquido). Rentabilidade: IPCA + 7,1% a.a.
- Tesouro Selic 2031: ~R$ 320 mil/mês (líquido, alíquota 22,5%). Cai para 15% após 2 anos.
- CDB 100% do CDI: ~R$ 316 mil/mês (líquido).
- CDB 110% do CDI (bancos médios): ~R$ 356 mil/mês (líquido). Chega a ~R$ 4 milhões no ano.
Por que a poupança fica para trás
Com a regra atual (70% da Selic + TR), a caderneta entrega o menor ganho nominal. A vantagem é a isenção total de IR e liquidez diária, mas o custo de oportunidade frente ao CDB de 110% do CDI supera R$ 100 mil por mês — dinheiro que simplesmente deixa de existir no bolso do investidor.
Em um ano, mantendo os juros reinvestidos, a poupança acumulariaproximadamente R$ 3 milhões. O CDB a 110% do CDI superaria R$ 4 milhões no mesmo período.
O gargalo invisível do Tesouro Direto
Muita gente ignora que o Tesouro Direto impõe limite de aplicação: R$ 1 milhão por mês por CPF em cada título. Para alocar R$ 38 milhões no IPCA+ 2050 ou no Selic 2031, o vencedor precisaria de quase quatro anos de aportes mensais máximos.
Enquanto o dinheiro espera a vez, ele fica parado ou em aplicação de menor rendimento. Fundos DI e CDBs de grandes bancos não têm esse teto, permitindo alocação imediata do volume total.
Taxas que comem o rendimento real
A simulação assume custos padrão de mercado, mas eles variam:
- Fundos DI: taxa de administração média de 0,5% a.a.
- Tesouro Selic via corretora/banco: taxa de custódia de 0,2% a.a. (B3).
- CDB: isento de taxa de custódia, mas exige análise de risco de crédito da instituição emissora (FGC cobre até R$ 250 mil por CPF/CNPJ por instituição).
Para R$ 38 milhões, a diversificação entre várias instituições deixa de ser opcional e vira obrigação de gestão de risco.
O que observar daqui para frente
O prêmio bruto anunciado pela Caixa já traz o desconto de 30% de IR na fonte sobre o valor total. O vencedor recebe o líquido e, a partir daí, a tributação incide apenas sobre os novos rendimentos.
O cenário ideal para preservar poder de compra por décadas combina: reserva de liquidez em Tesouro Selic ou CDB diário (para emergências), alocação majoritária em títulos IPCA+ longos (proteção inflacionária) e uma parcela em ativos reais (imóveis, participações societárias). O sorteio define o sorteado; a alocação define se o patrimônio dura uma geração ou três.