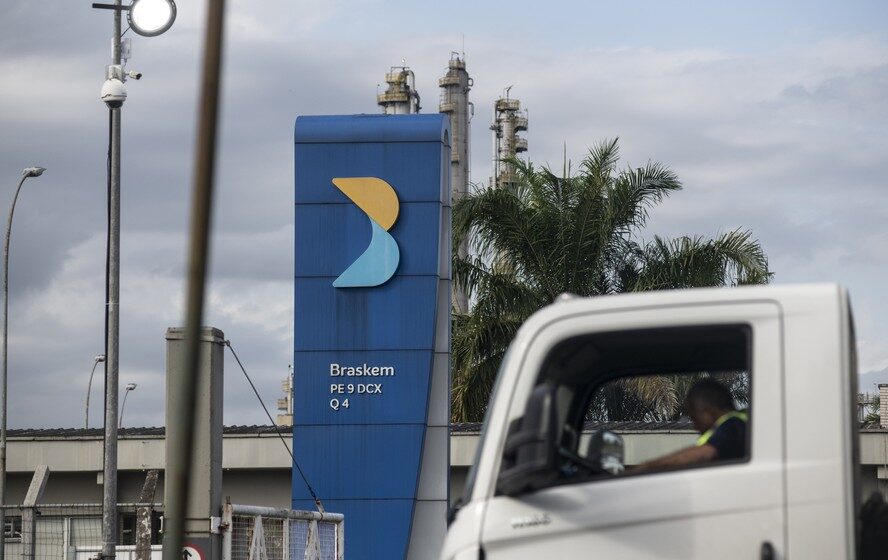
A Petrobras fechou a porta para um aporte unilateral na Braskem. A presidente Magda Chambriard foi direta: a estatal não colocará dinheiro sozinha na petroquímica e não tem interesse em reestatizá-la. A posição endurece o jogo justamente quando credores pressionam por US$ 3 bilhões nos dois primeiros anos de recuperação.
A decisão cai como uma bomba na mesa de negociações que acontece nesta sexta-feira (25). Acionistas e credores estão em rota de colisão — e o desfecho pode redesenhar o futuro da maior petroquímica das Américas.
O que os credores querem e por que a Petrobras disse não
O grupo de credores — majoritariamente detentores de títulos internacionais, os chamados bondholders — apresentou uma proposta agressiva: injeção de US$ 3 bilhões (cerca de R$ 15,5 bilhões) dos atuais controladores nos primeiros 24 meses do plano de recuperação extrajudicial.
A Petrobras detém 47% do capital votante. A IG4, gestora que assumiu o controle (50,1%) ao comprar as ações da antiga Odebrecht penhoradas por bancos, completam a estrutura societária. Ambos rejeitarão formalmente a proposta dos credores ainda hoje.
O argumento da estatal é simples: ampliar participação não está no radar estratégico. Sem aumento de fatia, não há aporte isolado. A conta, se houver, deve ser rateada.
O contra-ataque: plano de cinco anos e sinergias operacionais
Em vez de dinheiro novo, os acionistas levarão na semana que vem um plano estruturado em cinco anos. A aposta está em eficiência operacional e sinergias que a Braskem ainda não explorava:
- Uso de gás natural da Petrobras como insumo
- Transporte de petroquímicos pela frota da estatal
- Redução de custos logísticos e energéticos
- Aproveitamento do ciclo de margens elevadas no mercado global
O cenário externo ajuda: a interrupção de produção no Oriente Médio, após o início do conflito no Irã, elevou as margens do setor. A janela de oportunidade está aberta — mas fecha rápido.
Dívida de R$ 55 bilhões e dois relógios correndo
O passivo da Braskem soma US$ 11 bilhões (aproximadamente R$ 55 bilhões). Aqui está o nó: credores querem recuperar perdas em dois anos; acionistas propõem cinco a seis anos para entregar uma empresa “robusta”, nas palavras do diretor de processos industriais da Petrobras, William França.
O prazo formal da recuperação extrajudicial vai até o fim de novembro. Os credores, porém, querem forçar uma definição já no início do mês. Cada dia de impasse aumenta o risco de judicialização — o que costuma destruir valor para todos os lados.
O que observar nas próximas semanas
Três variáveis vão ditar o desfecho: a disposição dos bondholders em aceitar alongamento de prazo em troca de garantias operacionais reais; a capacidade da IG4 e Petrobras de executar as sinergias prometidas sem novos conflitos de governança; e o comportamento das margens petroquímicas internacionais, que hoje sustentam a tese de recuperação orgânica.
Se o mercado mantiver os patamares atuais, o plano dos acionistas ganha força. Se as margens caírem antes da implementação, a pressão por aporte financeiro volta com força total — e a Petrobras já avisou: sozinha, não entra.
O próximo capítulo sai da sala de reuniões para a planilha de execução. Quem ler os números da próxima proposta saberá se há caminho real ou apenas ganho de tempo.