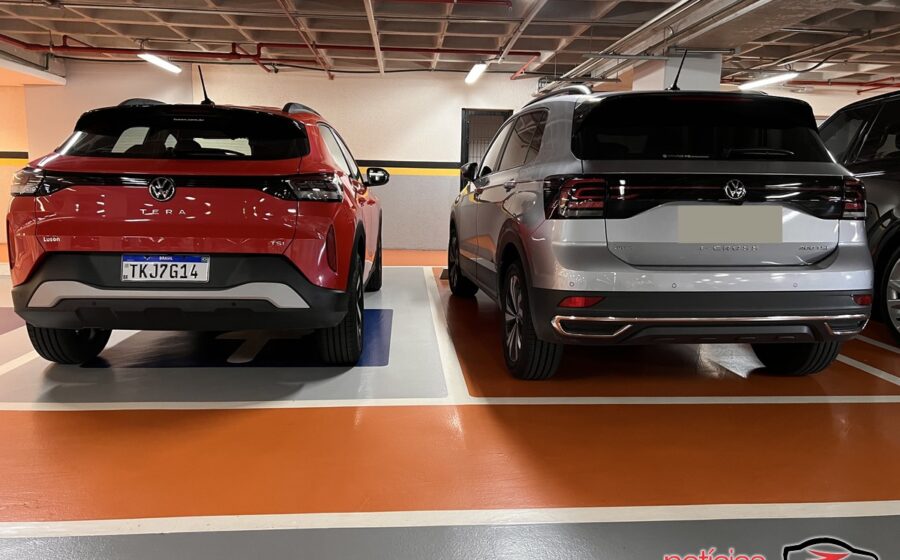
A briga pela liderança do mercado de SUVs no Brasil entrou em contagem regressiva com um cenário raro: dois irmãos de marca separados por apenas 50 emplacamentos. Faltam dias para o fechamento de setembro e a disputa interna da Volkswagen dita o ritmo do ranking.
Até 21 de setembro, o T-Cross soma 4.447 unidades contra 4.397 do Tera. A margem mínima torna o resultado final imprevisível e coloca a estratégia de produto da montadora sob os holofotes dos investidores.
O pódio tem sotaque chinês e tecnologia híbrida
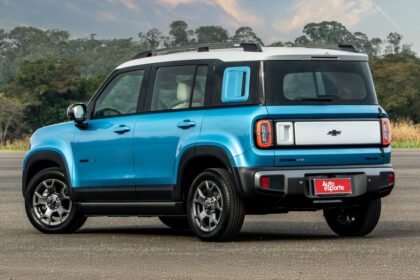
Enquanto os alemães duelam no varejo, o GWM Haval H6 consolidou a terceira posição com 3.667 unidades. O feito é simbólico: um SUV eletrificado supera modelos a combustão tradicionais como Hyundai Creta (3.379) e Toyota Yaris Cross (3.346).
A diferença de apenas 33 carros entre o quarto e o quinto colocado garante que o top 5 ainda pode ser reescrito nos próximos boletins. Para o mercado, o recado é claro: a aceitação do híbrido plug-in saiu da nicho e virou volume.
Top 10: diversidade de origem e propulsão
A lista dos dez mais vendidos expõe a fragmentação atual da demanda. Há espaço para o cupê da Fiat (Fastback, 3.257), o compacto Pulse (3.184), o híbrido da BYD (Song Pro, 2.553), o veterano Tracker (2.485) e o Caoa Chery Tiggo 7 (2.475).
Essa pulverização obriga gestores de frota e concessionárias a repensarem estoque: não existe mais “carro de entrada” único, mas sim nichos de tecnologia, tamanho e preço convivendo lado a lado.
- 1º Volkswagen T-Cross – 4.447
- 2º Volkswagen Tera – 4.397
- 3º GWM Haval H6 – 3.667
- 4º Hyundai Creta – 3.379
- 5º Toyota Yaris Cross – 3.346
- 6º Fiat Fastback – 3.257
- 7º Fiat Pulse – 3.184
- 8º BYD Song Pro – 2.553
- 9º Chevrolet Tracker – 2.485
- 10º Caoa Chery Tiggo 7 – 2.475
A ofensiva das marcas emergentes no miolo da tabela
Olhando além do top 10, a densidade de marcas chinesas impressiona. BYD emplaca três modelos entre os 25 primeiros (Song Pro, Song Plus e King). GWM aparece com H6 e H9. Caoa Chery coloca três Tiggo (7, 5X e 8).
Novatos como Omoda 5 (18º), Jaecoo 7 (22º), Geely EX5 (28º), GAC Aion UT (27º) e Leapmotor C10 (33º) já superam nomes históricos em volume mensal. A velocidade de ramp-up desses players altera projeções de market share para 2027.
O que observar nas próximas semanas
O fechamento de setembro definirá se a Volkswagen comemora dobradinha ou racha. Mais relevante para o planejamento estratégico: a manutenção do H6 no pódio sinaliza que o consumidor brasileiro precifica eficiência energética acima da origem da marca.
Para quem gere ativos ou rede de concessionárias, o dado acionável está na cola dos 40 nomes: a distância entre o 15º (Nissan Kait, 1.822) e o 30º (Toyota SW4, 683) caiu drasticamente. Isso significa que lançamentos certos em segmentos quentes — como o Yaris Cross — roubam volume de modelos estabelecidos em semanas. Acompanhar a curva de emplacamentos diários, e não apenas o consolidado mensal, virou requisito de sobrevivência comercial.