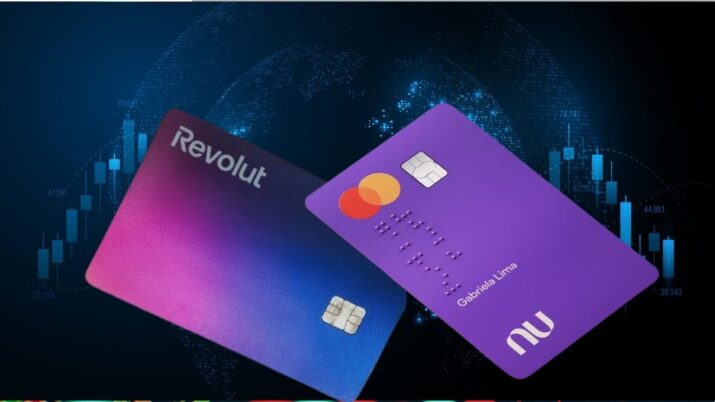
O Nubank e a Revolut, os dois bancos digitais mais valiosos do planeta, acabam de receber o sinal verde condicional para operar como bancos nos Estados Unidos. O brasileiro já estreou sua conta em setembro; o britânico aguarda a regulamentação total para avançar. A disputa não é apenas por clientes — é a sobrevivência de avaliações que, somadas, ultrapassam US$ 180 bilhões.
Mas conquistar o varejo americano exige mais do que aplicativo bonito e taxa zero. O mercado tem mais de 4 mil instituições, regulamentação fragmentada e consumidores viciados em programas de milhas. Quem piscar, volta para casa.
O prêmio de US$ 115 bilhões e a pressa da Revolut
A Revolut carrega nas costas a expectativa de um IPO em 2028. Para justificar seu valuation atual — cerca de R$ 588 bilhões —, a fintech londrina precisa provar que seu modelo “superapp” funciona na maior economia do mundo. Nigel Morris, cofundador da Capital One e investidor do Nubank, resume: “Os EUA são o maior prêmio. Se você conquista os EUA, é algo maior do que toda a Europa”.
O CEO da operação americana, Cetin Duransoy, admite que o terreno é “extremamente bem atendido”. A aposta inicial é nicho: profissionais e estudantes que vivem entre fronteiras e precisam gerenciar múltiplas moedas. O produto core da Revolut — câmbio barato e transferência instantânea — era diferencial na Europa. Nos EUA, onde viagens internacionais são menos frequentes e cartões de crédito dão pontos generosos, a vantagem evapora.
Por que o Nubank mira o público “invisível” dos bancos tradicionais
A estratégia de David Vélez e Cristina Junqueira é cirúrgica. Enquanto grandes bancos brigam pela alta renda, o Nubank lança uma conta corrente que rende 3,5% ao ano (subindo para 4,5% com uso do cartão de crédito) — algo raro por lá. O alvo são os sub-bancarizados, público que o banco domina no Brasil e no México.
A “Conta Global”, regulada na Suíça e lastreada em stablecoins, permite que residentes de 35 países movam dinheiro globalmente. A base em Miami não é acaso: o corredor de remessas entre EUA e América Latina move US$ 160 bilhões por ano (R$ 818 bilhões). A marca já é conhecida por 135 milhões de clientes na região.
- Diferencial de crédito: Lucro trimestral acima de US$ 1 bi sustenta a expansão.
- Rendimento atrativo: Conta corrente remunerada sem exigência de saldo mínimo.
- Tecnologia proprietária: Motor de decisão de crédito testado em larga escala.
O fantasma do Monzo e a curva de aprendizado do crédito
O recuo do britânico Monzo no início do ano serve de alerta. John Cronin, da SeaPoint Insights, aponta o risco específico da Revolut: “Não há experiência sólida na concessão de crédito”. A fintech testou empréstimos apenas na Lituânia. No EUA, ela promete lançar parcelado, cartões, contas empresariais e, futuramente, financiamento imobiliário — tudo sob supervisão rígida por três anos.
O Nubank chega com a “tese global” validada: lucro consistente e tecnologia de underwriting própria. Mas Cristina Junqueira reconhece: o mercado de cartões premium está saturado. A oportunidade real está na base da pirâmide, onde a concorrência é fraca e a fidelidade, baixa.
O que observar daqui para frente
Esqueça impacto imediato. Morris prevê dois a três anos para “decifrar o código”. O próximo capítulo não será escrito em campanhas de marketing, mas na capacidade de escalar crédito sem deteriorar a inadimplência e em navegar a teia regulatória estadual sem perder agilidade. Quem conseguir transformar a licença condicional em lucro recorrente ditará as regras do jogo — e talvez force os gigantes de Wall Street a reagir.