O conglomerado LVMH saiu da lista das dez empresas de capital aberto mais valiosas da Europa, encerrando um ciclo de nove anos no topo. A ultrapassagem pela L’Oreal sinaliza uma mudança de apetite do mercado que vai além de uma simples troca de posições.
Por que o gigante de Louis Vuitton, Dior e Chandon perdeu o posto justamente agora? A resposta passa por margens, exposição geográfica e a forma como investidores precificam previsibilidade versus aspiração.
O fato: uma reviravolta silenciosa nos rankings
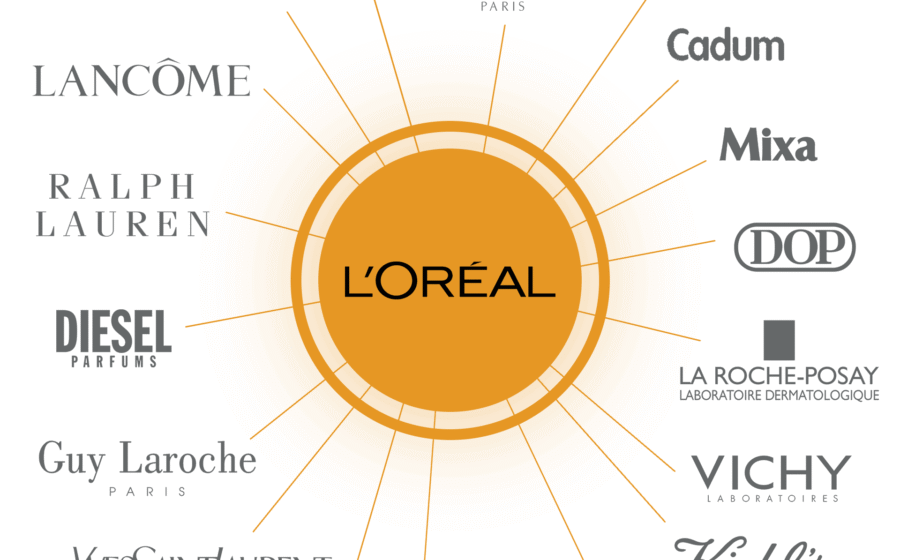
Pela primeira vez desde 2015, o grupo controlado por Bernard Arnault não figura entre as dez maiores capitalizações de bolsa do continente. A L’Oreal, dona de Lancôme, Kiehl’s e Maybelline, assumiu a vaga. Não houve anúncio dramático — apenas o ajuste diário de preços que reflete expectativas divergentes para os dois setores.
O movimento não é um acidente. Nos últimos doze meses, as ações da LVMH acumularam queda de dois dígitos em euros, enquanto a rival de cosméticos manteve trajetória lateralizada com viés de alta. O mercado não está punindo o luxo; está recompensando resiliência.
Por que o cosmético venceu o luxo “duro” no curto prazo
Três pilares explicam a preferência dos gestores neste momento:
- Recorrência de receita: Beleza é compra de reposição; bolsa ícone é compra discrecional.
- Exposição à China: L’Oreal tem menor dependência do varejo chinês de alto padrão — justamente o canal que mais freou.
- Margem operacional estável: O mix da L’Oreal dilui risco cambial e de estoque melhor que o modelo de coleções sazonais.
Não significa que o luxo estruturalmente perdeu atratividade. Significa que, hoje, o fluxo de caixa previsível vale prêmio sobre o crescimento aspiracional.
O efeito nos pequenos players e no M&A
Quando o líder cai, a régua de valuation do setor inteiro se move. Fundos de private equity que planejavam saídas via IPO ou trade sale em múltiplos de 20x EBITDA já reavaliam cronogramas. Marcas independentes de “quiet luxury” relatam rodadas de captação mais longas e due diligence mais rigorosa sobre estoques.
Do lado comprador, a LVMH ganha munição: sua ação mais barata torna aquisições baseadas em troca de papéis menos dilutivas. Espera-se movimento agressivo em joalheria de nicho e hospitalidade ultrapremium nos próximos trimestres.
O que observar daqui para frente
Três gatilhos podem reverter ou consolidar a nova ordem ainda em 2026: a reabertura efetiva do varejo de luxo em Xangai e Pequim, a velocidade de integração da Tiffany nos números consolidados e a capacidade da L’Oreal de manter expansão de margem sem sacrificar investimento em marketing. Quem acompanha alocação setorial deve monitorar o spread entre o múltiplo EV/EBITDA das duas casas — hoje em torno de 3 pontos percentuais — como termômetro do sentimento.
Para o investidor, a lição prática: diversificação dentro do “premium” não é detalhe. Beleza e luxo duro comportam-se como classes de ativo distintas em ciclos de desaceleração global.