A Receita Federal abre em 15 de outubro os testes de integração com a Plataforma Pública do Split Payment, o sistema que vai separar automaticamente os tributos nas transações entre empresas a partir de 2027. A participação nessa fase inicial é restrita e exige cadastro prévio até sexta-feira (2).
Empresas de pagamento que quiserem testar a conexão com o ambiente oficial precisam procurar sua entidade de classe para formalizar a indicação junto à Confederação Nacional das Instituições Financeiras (Fin). Quem perder esse prazo só poderá se inscrever a partir de 16 de novembro, enviando formulário direto à Receita e ao Comitê Gestor do IBS.
Como funciona o ambiente de testes — e por que não há risco
Os testes ocorrerão em ambiente controlado, sem qualquer impacto nas operações reais ou nos consumidores finais. Nenhuma transação será processada de forma definitiva e os participantes não estarão sujeitos a penalidades. É, essencialmente, um ensaio técnico para validar a comunicação entre os sistemas dos meios de pagamento e a plataforma governamental.
O split payment na prática: o que o empresário precisa saber
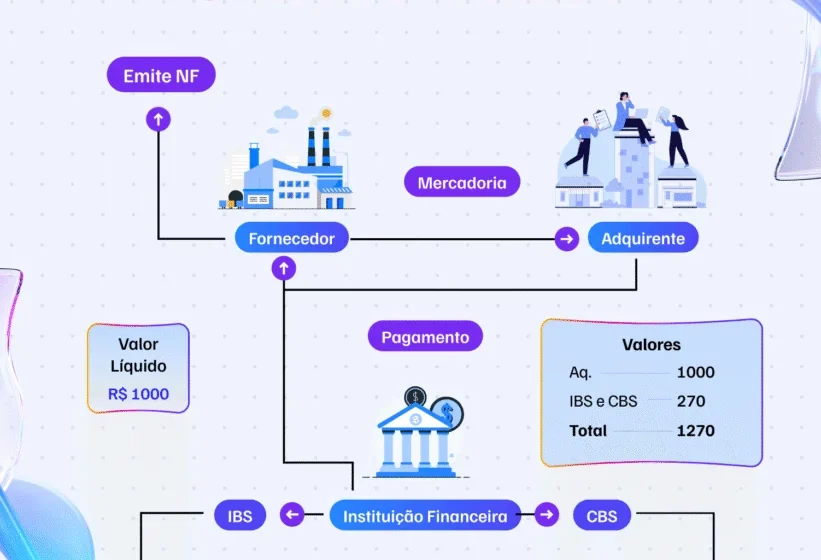
O sistema entra em vigor no segundo semestre de 2027, de forma opcional e apenas para operações B2B. A separação automática incide exclusivamente sobre os novos tributos — CBS (federal) e IBS (estadual/municipal) —, que substituem gradativamente PIS, Cofins, ICMS e ISS.
Para que o split ocorra, comprador ou vendedor devem informar ao meio de pagamento dois dados obrigatórios:
- Os valores de CBS e IBS em reais
- O número do documento fiscal da operação
Se esses campos não forem preenchidos, a transação segue normalmente — apenas sem a separação do tributo. Não há bloqueio nem rejeição automática.
Dois modelos convivendo: “inteligente” e “super inteligente”
O manual da ferramenta prevê duas modalidades técnicas que operarão simultâneas, definidas por quem preenche os dados na ponta:
- Split “inteligente”: usado quando o comprador informa os dados — casos de TEF, TED, Pix chave e QR Code estático. O imposto é recolhido conforme o valor declarado, sem consulta a bases governamentais. Se houver retenção a maior, o ressarcimento ao fornecedor deve ocorrer em até três dias úteis.
- Split “super inteligente”: aplicado quando o vendedor preenche os dados — boleto, Pix QR Code Dinâmico e Pix Automático. Aqui, o banco consulta a Receita e o Comitê Gestor do IBS para verificar se o tributo já foi quitado por outra via (abatimento com créditos, por exemplo) antes de fazer a separação.
O que fica de fora — e o impacto no MEI
Transações sem incidência de CBS e IBS não passam pelo split. É o caso, por exemplo, de operações com fornecedores enquadrados como MEI (Microempreendedor Individual), que não recolhem os novos tributos. Nesses casos, o fluxo de pagamento permanece inalterado.
Projeção de arrecadação e o que observar daqui pra frente
O Comitê Gestor do IBS estima arrecadação de R$ 5,15 bilhões apenas com o novo imposto estadual/municipal em 2027, primeiro ano de vigência. O valor sinaliza a escala da mudança operacional que se aproxima.
Para quem decide, os próximos passos são claros: validar se seus meios de pagamento atuais suportam o preenchimento dos campos fiscais exigidos, mapear quais fornecedores e clientes serão impactados (B2B, não MEI) e acompanhar o cronograma de homologação dos provedores de tecnologia. A fase de testes agora iniciada ditará a maturidade técnica do ecossistema até a largada oficial.