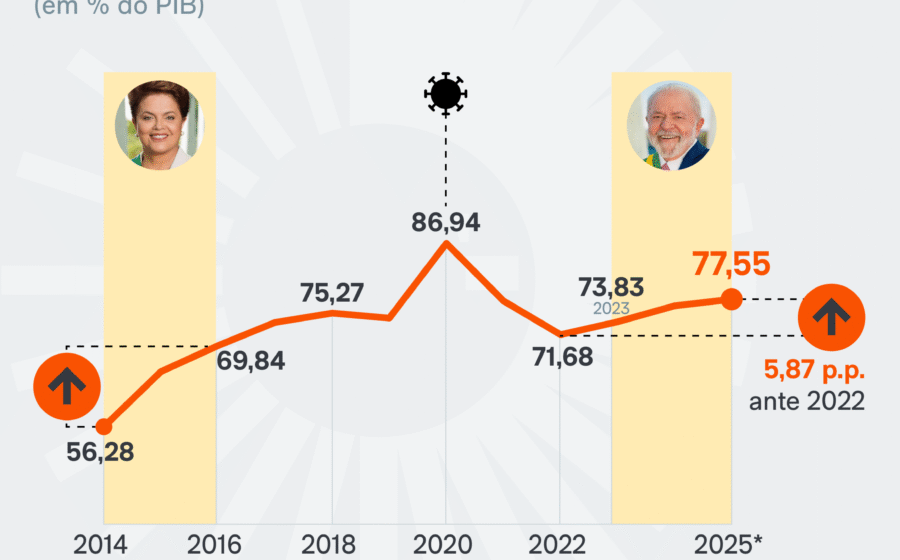
No próximo mandato presidencial, a dívida pública brasileira pode crescer acima de 4% do PIB ao ano se nada mudar além do arcabouço fiscal atual. Hoje, o ritmo é de 2,8% anuais. A diferença parece técnica, mas o impacto no custo de capital e na trajetória dos juros é brutal para quem investe ou empreende no país.
Uma análise recente projeta esse salto a partir de três vetores que se alimentam mutuamente. Entender a mecânica por trás deles é essencial para precificar risco nos próximos trimestres.
O diagnóstico: três pilares da deterioração
O primeiro fator é o ponto de partida. A dívida bruta deve fechar 2026 cerca de 12 pontos percentuais do PIB acima do nível registrado no fim de 2022. Partir de uma base mais alta significa que qualquer variação de juros ou crescimento tem efeito amplificado sobre a dinâmica da razão dívida/PIB.
O segundo vetor é o custo da rolagem. Grande parte do estoque foi contratada durante a pandemia, quando a Selic estava no piso histórico. Esses títulos venceram e foram refinanciados a taxas substancialmente maiores. A conta de juros, portanto, subiu de forma estrutural, não cíclica.
O terceiro pilar é a desaceleração do denominador. O crescimento dos últimos anos foi “extensivo”: reduziu-se ociosidade e o desemprego caiu de 8,5% para 5,5%. Como a taxa de desocupação dificilmente cairá para 2,5% nos próximos quatro anos, o PIB tende a crescer menos, tirando o fôlego da receita.
- Estoque inicial: +12 p.p. do PIB vs. fim de 2022.
- Custo marginal: rolagem da dívida “barata” da pandemia a taxas atuais.
- Denominador fraco: fim do dividendo demográfico e da reabsorção de ociosidade.
Por que o crescimento vai frear
Economistas subestimaram consistentemente o PIB entre 2022 e 2025, mas também erraram a previsão do desemprego. A surpresa positiva no emprego não veio com ganho de produtividade — crescemos porque colocamos gente ociosa para trabalhar. Esse motor se esgotou. Sem ganhos de eficiência, o potencial de expansão cai, e a dívida cresce mais rápido que a economia.
Mas o efeito mais relevante aparece na formação da taxa de juros real.
A receita de Salto e Pellegrini: 2% de superávit em 4 anos
Um estudo publicado no Estadão por Felipe Salto e Josué Pellegrini propõe um ajuste fiscal capaz de gerar superávit primário de 2% do PIB em quatro anos. A divisão é assimétrica: um terço via receita, dois terços via despesa.
No lado da arrecadação, a sugestão é um corte linear de 23,5% nos gastos tributários (benefícios fiscais). Exemplos citados incluem a dedução integral de despesas médicas no IRPF, considerada regressiva e ineficiente.
No corte de gastos, duas medidas estruturais se destacam:
- Desvincular o piso dos benefícios previdenciários e assistenciais do salário mínimo.
- Indexar os pisos constitucionais de saúde e educação pelo mesmo parâmetro do arcabouço fiscal (limite de 2,5% real ao ano).
O elo perdido: gasto obrigatório e juro real
Essas duas ações são condições necessárias para reduzir a velocidade do gasto primário obrigatório. Sem isso, o setor público injeta demanda na economia a um ritmo superior à capacidade de oferta — o que força o Banco Central a manter juros reais elevados.
Mesmo com superávit de 2% do PIB, se o gasto obrigatório continuar crescendo acima do potencial, o juro real não cai. E sem queda do juro real, a dinâmica da dívida não se estabiliza. A equação é mecânica: gasto forte + oferta fraca = prêmio de risco alto.
O que vigiar daqui para frente
A uma semana da eleição municipal, o debate público foca em escândalos bancários e disputas judiciais, enquanto o conflito distributivo real — quem paga a conta do ajuste — segue adiado. Para o investidor e o gestor, os sinais a monitorar são claros: tramitação de projetos que mexam em gastos tributários, propostas de desindexação de benefícios e a disposição política para tocar o “terceiro trilho” da previdência social. Sem movimento nesses vetores, a trajetória de 4% ao ano deixa de ser projeção e vira cenário base.