A Armani inicia nas próximas semanas negociações formais com LVMH, L’Oréal e EssilorLuxottica para vender uma fatia de 15% do grupo, conforme ditado pelo testamento de Giorgio Armani. O prazo para fechar o acordo é curto, mas a distância entre o preço pedido e a disposição dos compradores ameaça travar tudo. O desfecho definirá se a casa italiana consegue andar com as próprias pernas.
O gatilho: testamento e a pressa de 18 meses
Meses após a morte do fundador, em setembro de 2024, a empresa cumpre a determinação testamentária de abrir o capital para investidores estratégicos. A janela legal se fecha em março de 2026.
As conversas, antes previstas para junho, escorregaram para o fim de setembro ou início de outubro. O atraso reflete a reestruturação interna profunda que a nova gestão impôs antes de sentar à mesa.
A nova arquitetura de poder sem Giorgio
Giuseppe Marsocci, veterano da casa, assumiu como CEO com a missão de transformar uma “empresa de um homem só” em corporação perene. Ele trouxe o Boston Consulting Group para redesenhar a estratégia.
O conselho, antes dominado pela família, ganhou nomes de peso: Marco Bizzarri (ex-Gucci), Federico Marchetti (fundador da Yoox) e Leo Dell’Orco, promovido à presidência do board.
Na criação, Dario Vitale — responsável por rejuvenescer a Miu Miu — comanda agora a Emporio Armani, linha que responde por cerca de um terço dos € 2,2 bilhões de receita anual. A meta é clara: torná-la mais jovem, nítida e relevante sem perder a identidade.
Números que explicam a hesitação dos compradores
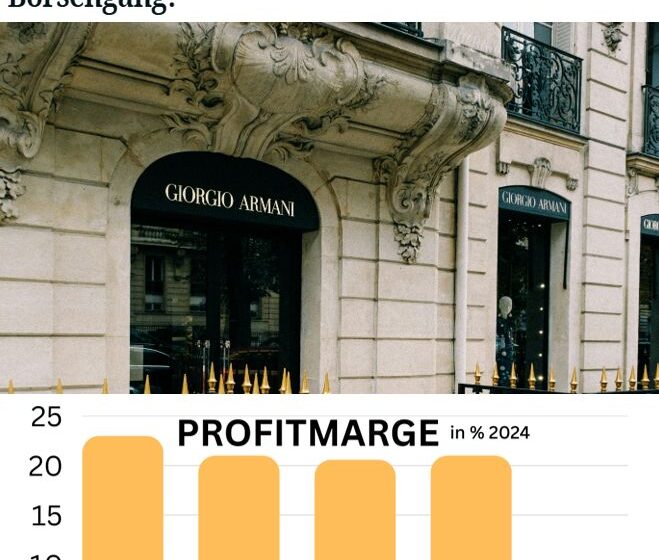
O balanço de 2025 mostra o tamanho do desafio: receita caiu 2,8% para € 2,19 bilhões, segundo ano seguido de retração. O lucro operacional (EBITDA) subiu 3,2%, para € 153 milhões, sustentado por cortes de custos e pela alta-costura Armani Privé.
Em meio a um ciclo de baixa no luxo global, compradores analisam friamente a capacidade de crescimento futuro, não apenas o legado da marca.
O que cada gigante realmente quer
- EssilorLuxottica: Dona da Ray-Ban e licenciada da Armani até 2038. Foco está em med-tech e EUA; entrada seria gesto de apoio à família, não aposta estratégica.
- L’Oréal: Prioridade é blindar o contrato de cosméticos vigente até 2050. Investimentos em moda (como Jacquemus) são minoritários e passivos.
- LVMH: Tem laços pessoais com a família Arnault, mas admite encaixe difícil: Armani fatura forte em faixas de preço abaixo das maisons estrelas do grupo e depende mais de moda do que de acessórios de altíssima margem.
O abismo de valuation: € 10 bi vs € 3-7 bi
Pessoas próximas aos vendedores falam em € 10 bilhões (cerca de R$ 59 bi). Os potenciais compradores situam o valor justo entre € 3 bi e € 7 bi (R$ 17,7 bi a R$ 41,5 bi).
Se ninguém aceitar os termos, a alternativa prevista no testamento é uma oferta pública inicial (IPO) — rota que exigiria ainda mais transparência e governança.
O desafio real: provar vida após o fundador
“O desafio não é vender a Armani. É mostrar que a Armani cresce sem Giorgio Armani”, resume um ex-executivo da casa. A simplificação do portfólio — hoje espalhado entre moda, hotéis, restaurantes e decoração — e a aceleração em acessórios de margem alta são as provas que o mercado aguarda.
O que observar daqui para frente
Fique atento ao cronograma: as rodadas de setembro/outubro dirão se há convergência de preço. Acompanhe também a execução do plano de Vitale na Emporio e a evolução da margem EBITDA. Se a receita estabilizar e a nova governança entregar resultados visíveis até o fim do ano, a distância de valuation tende a encolher — abrindo caminho para o acordo ou para um IPO mais valorizado.