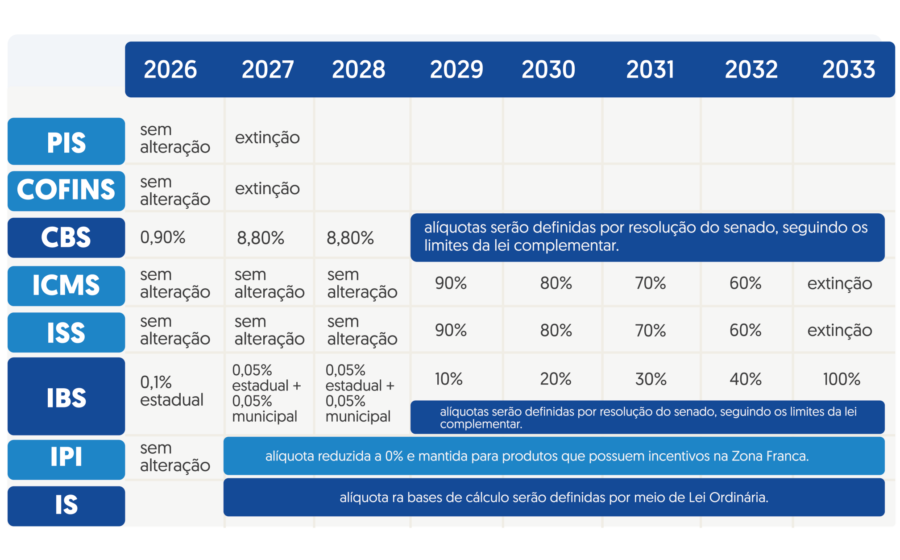
O Imposto Seletivo estreia em janeiro de 2027, mas a alíquota que incidirá sobre cada carro vendido no Brasil continua desconhecida. A indefinição trava o planejamento de preços das montadoras e deixa o consumidor sem saber se a troca do IPI pelo novo tributo vai aliviar ou pesar mais no bolso. O governo tem até 3 de outubro para publicar as regras — véspera do primeiro turno das eleições.
O prazo que aperta e o silêncio do governo
A reforma tributária determinou que o Seletivo substitua o IPI para produtos considerados prejudiciais à saúde ou ao meio ambiente. A cobrança começa em 1º de janeiro de 2027. Para valer na data, a norma com as alíquotas precisa ser publicada com 90 dias de antecedência, o que fixa o deadline em 3 de outubro de 2026.
Até o momento, o Ministério da Fazenda não enviou o projeto ao Congresso. Em resposta à Câmara dos Deputados em julho, a pasta confirmou que as alíquotas dependem de proposta legislativa ainda a ser submetida. A Receita Federal admitiu não conseguir estimar a arrecadação sem a regulamentação.
Nos bastidores, a proximidade das eleições pesa na decisão de adiar o anúncio. Definir quais veículos pagarão mais imposto em 2027 expõe o governo a desgaste político em momento sensível.
IPI Verde como ponte temporária
Uma das alternativas em discussão é usar, ao menos durante 2027, o IPI Verde como referência para o novo imposto. O sistema atual já é conhecido pela indústria e classifica os veículos por:
- 14 categorias de propulsão
- 3 faixas de eficiência energética
- 11 faixas de potência
- 2 níveis de segurança
- 3 graus de reciclabilidade
São 2.772 combinações possíveis só para automóveis de passeio. Manter esses critérios daria tempo para as empresas adaptarem sistemas internos sem paralisar a operação.
O que dizem os líderes do setor
Ricardo Bastos, presidente da ABVE, vê a solução provisória com bons olhos: “Isso, sendo confirmado, nos dá tranquilidade no curto prazo”. Ele ressalva que tudo depende de confirmação oficial. Igor Calvet, presidente da Anfavea, concorda: aplicar de imediato um novo conjunto de parâmetros traria dificuldades operacionais a poucos meses da largada.
Mas a manutenção do IPI Verde não garante que cada carro pagará o mesmo de hoje. O valor final dependerá do texto que estabelecer as alíquotas do Seletivo e da forma como os critérios serão aplicados.
Regras definitivas: mais critérios, mais complexidade
A lei complementar da reforma já prevê que a alíquota do Seletivo seja graduada por veículo. Além de eficiência energética e reciclabilidade, entram na conta:
- Pegada de carbono
- Densidade tecnológica
- Emissões ao longo do ciclo energético
- Etapas de fabricação realizadas no Brasil
Falta definir o peso de cada fator e a alíquota de partida. Bastos defende que a discussão ocorra ao longo de 2027, partindo de uma alíquota de referência com descontos ou acréscimos conforme desempenho ambiental e tecnológico. O objetivo: veículos mais tecnológicos, seguros e eficientes paguem menos; carros com tecnologia defasada e baixo índice de nacionalização, mais.
Simplificação prometida, complexidade real
“A simplificação ainda não existiu”, resume Calvet. As montadoras continuam dependendo de grandes equipes e sistemas complexos para calcular a tributação de cada modelo. Mesmo que o IPI Verde sirva de ponte em 2027, a solução pode durar apenas um ano.
O risco é duplo: adaptar processos para a cobrança em janeiro e, no próprio ano, preparar nova mudança para 2028. A incerteza atinge diretamente a formação de preços e o planejamento dos veículos que disputarão o mercado no próximo ano.
Efeito cascata na competição entre modelos
Hoje, modelos de porte, motorização e preço semelhantes disputam os mesmos compradores. Com o Seletivo, diferenças de eficiência, reciclabilidade, pegada de carbono e nacionalização poderão alterar a tributação de cada um. Um carro que custa quase o mesmo que seu rival pode ficar mais caro; outro pode ganhar espaço ao pagar menos imposto.
“Dependendo do que sair dessa regulamentação, isso vai gerar um efeito na reorganização e na competição entre os produtos das montadoras”, afirma Calvet. “Produtos que eventualmente não concorriam entre si passarão a concorrer.” O movimento inverso também é possível: dois modelos que hoje não disputam o mesmo cliente podem se aproximar em preço.
O que observar daqui para frente
Além do Seletivo, a indústria precisará se preparar para a substituição gradual do ICMS pelo IBS e seus efeitos sobre regimes e incentivos estaduais. A sucessão de mudanças torna o planejamento fabril mais difícil justamente durante a transição que deveria simplificar o sistema.
Três datas merecem atenção imediata: 3 de outubro de 2026 (deadline para publicação das alíquotas), 1º de janeiro de 2027 (início da cobrança) e o envio do projeto ao Congresso — ainda sem data, mas indispensável para que a norma tenha base legal. Quem depende de previsibilidade tributária para investir ou precificar no setor automotivo deve tratar as próximas semanas como janela decisiva.