Existe um abismo entre a demanda real por financiamento nas periferias e o que os grandes bancos conseguem entregar. Enquanto instituições tradicionais travam na análise de risco de quem não tem holerite, um modelo testado no Brasil prova que é possível emprestar para os mais pobres com inadimplência controlada e geração de renda real.
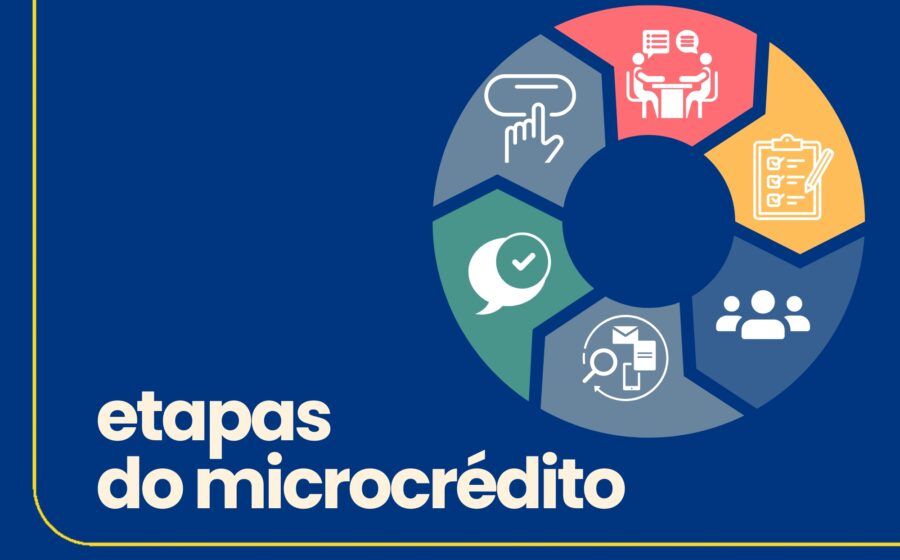
O segredo não está na taxa de juros, mas em quatro pilares operacionais que a banca convencional costuma descartar por “custo alto”. O Conselho de Monitoramento e Avaliação de Políticas Públicas (CMAP) avaliou o Programa Nacional de Microcrédito Produtivo Orientado (PNMPO) e confirmou: lucro do negócio e renda familiar sobem quando o crédito vem acompanhado de método.
Por que o banco tradicional fecha a porta para o informal
O modelo padrão depende de scoring cadastro e histórico bancário. Para um entregador de aplicativo ou uma costureira que nunca teve conta PJ, esses dados simplesmente não existem. Sem eles, o algoritmo classifica o risco como “altíssimo” e o crédito seca.
Mas a ausência de financiamento tem preço. Sem capital para comprar a moto da entrega ou a máquina de costura industrial, o trabalhador fica preso à baixa produtividade. Uma emergência médica ou uma seca na roça — sem poupança ou seguro — empurra a família para a espiral da pobreza em semanas.
A primeira estratégia: proximidade real, não digital
No microcrédito orientado, o agente de crédito vai até a comunidade. Ele conhece o fluxo da feira, entende a sazonalidade da colheita e avalia a viabilidade do negócio olho no olho. Essa informação “suave” substitui o bureu e permite aprovar quem o sistema automático rejeitaria.
O resultado prático: a instituição enxerga capacidade de pagamento onde o grande banco vê apenas “ausência de garantias”.
Dinheiro sozinho não resolve: o pilar da orientação
Entregar o recurso sem acompanhamento é receita para o endividamento. O modelo vencedor combina três elementos inseparáveis:
- Capacitação técnica para melhorar a gestão do microempreendimento;
- Educação financeira para separar fluxo de caixa da casa do fluxo do negócio;
- Estímulo à poupança como colchão contra choques futuros.
Famílias acompanhadas conseguem transformar o empréstimo em ativo produtivo duradouro, não em despesa de sobrevivência.
Garantia social: o aval que vale mais que imóvel
Como exigir hipoteca de quem mora de aluguel ou em área irregular? A solução encontrada é o aval solidário (grupos de tomadores) ou o aval comunitário. A pressão social positiva e o monitoramento mútuo entre vizinhos reduzem a assimetria de informação.
Na prática, o “fiador” vira a própria rede de relacionamento do bairro. Dados de campo mostram que essa mecânica derruba a inadimplência para patamares inferiores aos de muitas carteiras de varejo tradicional.
Escada de crédito: comece pequeno, cresça com o cliente
A progressão de valores é a quarta perna. O primeiro empréstimo é modesto — muitas vezes na casa de R$ 1.500 a R$ 3.000. Quem paga em dia e mostra retorno no negócio acessa degraus maiores.
Isso protege a instituição (limita a perda inicial) e disciplina o empreendedor. É o oposto do “limite pré-aprovado” que explode no cartão de crédito sem critério de capacidade de geração de caixa.
O perigo da expansão sem método
O alerta do CMAP é direto: replicar a estrutura sem os quatro pilares transforma inclusão em armadilha. Juros incompatíveis com a margem do negócio, ausência de visita técnica e liberação de valores altos no primeiro contrato aumentam o endividamento da população vulnerável em vez de reduzir a pobreza.
O Brasil já tem a tecnologia social validada. O gargalo agora é escala com fidelidade ao modelo — não apenas volume de contratos assinados.
O que observar nos próximos meses
Investidores e gestores públicos devem monitorar dois indicadores: a taxa de renovação de crédito com aumento de ticket médio (sinal de que o negócio cresceu) e o índice de formalização posterior dos tomadores. Quando o microempreendedor sai da informalidade por conta própria, o ciclo de inclusão produtiva se fecha. O resto é apenas endividamento maquiado de política social.