Empresas do Simples Nacional têm até 30 de setembro para definir como recolher IBS e CBS no primeiro semestre de 2027. A decisão entre o modelo “puro” e o “híbrido” não é apenas burocrática: ela altera a formação de preço, o fluxo de caixa e a competitividade frente a clientes PJ. O que está em jogo é muito mais do que a guia de pagamento.
O que muda na prática a partir de 2027
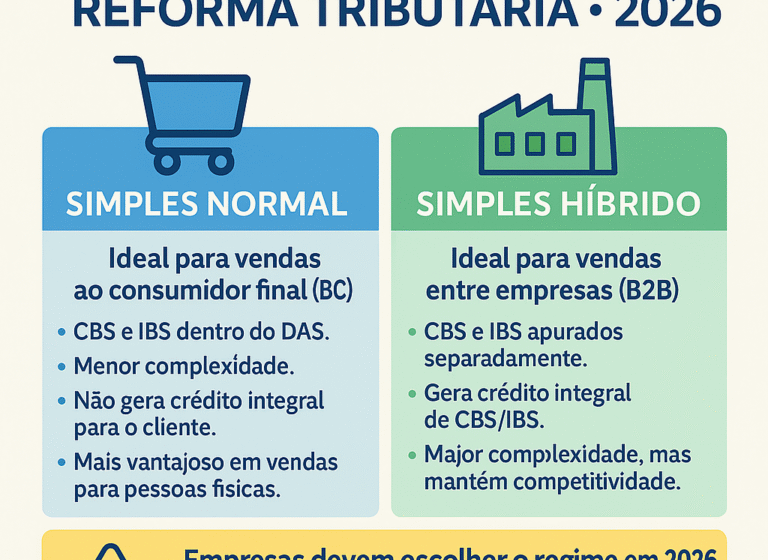
A reforma tributária criou o IBS (substitui ICMS e ISS) e a CBS (substitui PIS e Cofins). No Simples, o empresário precisa escolher se mantém esses dois tributos dentro do DAS — o modelo puro — ou se passa a apurá-los pelo regime geral, fora da guia única, mantendo o Simples apenas para IRPJ e CSLL — o modelo híbrido.
Optar pelo híbrido não significa sair do Simples. Significa operar com duas lógicas de apuração simultâneas. A escolha feita agora vale para janeiro a junho de 2027. Quem não se manifestar permanece automaticamente no modelo puro.
O segredo está no crédito tributário
Especialistas alertam: comparar apenas alíquotas é um erro. No modelo híbrido, a empresa gera créditos sobre tudo o que compra (insumos, mercadorias, serviços) que contenha IBS/CBS. Esses créditos viram “bônus de desconto” para abater o imposto na venda.
Na prática, funciona assim:
- Débito: imposto incidente na venda (saída);
- Crédito: imposto pago nas compras (entrada);
- Resultado: paga-se apenas a diferença.
No modelo puro, essa mecânica de débito e crédito não existe dentro do DAS. O recolhimento segue a alíquota única do Simples, sem aproveitamento de créditos de entradas.
Por que isso afeta sua negociação comercial
Clientes pessoa jurídica que apuram IBS/CBS pelo regime geral precisam de fornecedores que também gerem créditos para abater seus próprios débitos. Se sua empresa estiver no modelo puro, ela não transfere créditos ao cliente.
Consequência direta: o cliente pode exigir redução de preço para compensar a perda do crédito ou, no limite, trocar de fornecedor. A margem do seu negócio entra na linha de fogo.
Calendário decisivo: datas que não podem passar
| Data | Ação |
|---|---|
| 30/09/2026 | Prazo final para optar pelo híbrido (válido 1º sem/2027) ou ingressar no Simples em 2027. |
| 30/11/2026 | Último dia para desistir do híbrido (não volta mais para 2027) ou cancelar opção pelo Simples. |
| 01/01/2027 | Início da vigência da opção feita em setembro. |
| 01 a 31/03/2027 | Nova janela para escolher regime do 2º semestre de 2027. |
| 01/07/2027 | Efeitos da opção de março começam a valer. |
Nota: MEIs não fazem essa escolha; a opção pelo Simei ocorre em janeiro.
O que analisar antes de clicar em “confirmar”
Richard Domingos, da Confirp Contabilidade, resume: a decisão muda a lógica econômica da operação. Não olhe só para o valor do imposto a pagar. Avalie:
- Volume de compras com destaque de IBS/CBS (gera crédito no híbrido);
- Perfil da carteira de clientes (são majoritariamente PJ do regime geral?);
- Capacidade operacional para gerir duas apurações paralelas (DAS + regime geral);
- Impacto no preço final e na margem de negociação.
Ferramenta gratuita para simular cenários
O Sebrae Nacional disponibilizou um simulador da reforma tributária sem custo. A ferramenta permite inserir dados da empresa e comparar a carga tributária efetiva nos dois modelos. É o ponto de partida recomendado antes de procurar o contador para a análise definitiva.
O que observar daqui para frente
A opção pelo regime regular (híbrido) terá continuidade automática nos períodos seguintes, salvo renúncia expressa nos prazos regulamentares. Isso significa que a escolha de setembro pode ditar a tributação da empresa por anos. A janela de março de 2027 permite corrigir a rota para o segundo semestre, mas o primeiro semestre já terá sido processado.
O conselho unânime dos consultores ouvidos: trate isso como decisão estratégica, não como obrigação acessória. Sente com seu contador, rode o simulador do Sebrae e mapeie o impacto nos seus 10 maiores clientes e 10 maiores fornecedores. O prazo é curto, mas o efeito é longo.