O Tesouro Direto registrou aportes recordes de R$ 15 bilhões em agosto, o maior volume da história do programa. Mas a festa durou pouco: o governo devolveu R$ 17,22 bilhões em resgates e vencimentos. Entenda por que esse movimento sinaliza uma mudança tática dos grandes investidores.
O recorde que esconde uma saída líquida
Foram 1,32 milhão de operações de compra no mês. O número impressiona, mas a captação líquida ficou negativa em R$ 2,21 bilhões. Ou seja, mais dinheiro saiu do que entrou nos cofres do Tesouro.
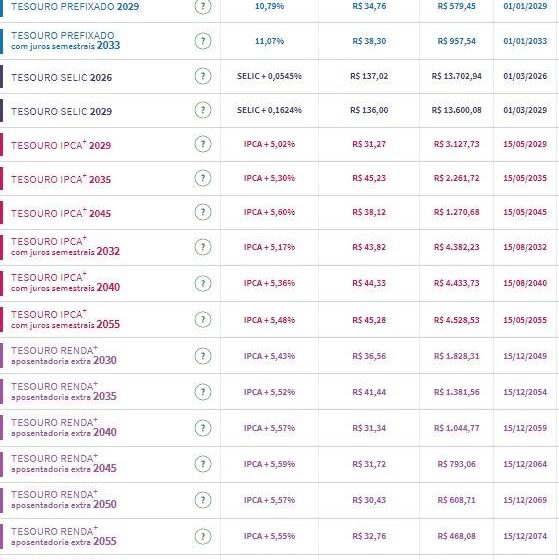
O vilão da vez tem nome e vencimento: Tesouro IPCA+ 2026. Apenas esse papel respondeu por R$ 11,3 bilhões em vencimentos. Some-se o IPCA+ com Juros Semestrais 2026 (R$ 1,5 bi) e a conta fecha.
Não é crise. É calendário. Investidores que travaram taxas reais lá atrás estão embolsando o lucro e decidindo o que fazer com o caixa.
Para onde foi o dinheiro novo?
A preferência foi clara: liquidez e proteção contra a Selic alta. Os títulos atrelados à taxa básica (Tesouro Selic e Tesouro Reserva) abocanharam R$ 7 bilhões, quase 47% do total aplicado.
Os indexados à inflação (IPCA+) ficaram com R$ 5,5 bilhões (36,3%). Os prefixados, mais sensíveis à marcação a mercado, ficaram com o resto: R$ 2,5 bilhões (16,7%).
- Selic/Reserva: R$ 7 bi (46,9%)
- IPCA+: R$ 5,5 bi (36,3%)
- Prefixados: R$ 2,5 bi (16,7%)
Nas recompras antecipadas (quem vendeu antes do vencimento), a dominância da Selic é ainda maior: 67,4% do volume. Quem precisou de caixa ou quis zerar posição preferiu a liquidez diária.
O perfil de prazo que ninguém comenta
Quase metade das vendas (45,2%) concentrou-se em papéis de 1 a 5 anos. A faixa de 5 a 10 anos veio logo atrás, com 43,2%. Papéis longos, acima de 10 anos, minguaram para 11,7%.
O investidor não quer alongar duration. O cenário de juros altos por mais tempo pune quem trava taxas longas hoje. O recado é: prefiro rolar curto a me expor ao risco de marcação.
Quem está comprando? O varejo resiste
O valor médio por aplicação caiu para R$ 11.366, mas a mediana conta outra história: 55,7% das operações foram de até R$ 1 mil. O pequeno investidor segue firme, comprando todo mês, indiferente ao ruído de curto prazo.
O estoque total fechou agosto em R$ 272 bilhões, estável ante julho, mas 43% acima de agosto de 2025. São 3,83 milhões de investidores ativos — quase 24 mil novos apenas no mês.
Os cadastrados já passam de 36,4 milhões. O funil de entrada está cheio; o desafio agora é converter cadastro em posição recorrente.
A composição da carteira hoje
Olhando o estoque, a foto é diferente do fluxo mensal. Títulos atrelados à inflação ainda dominam a carteira geral: R$ 128 bilhões (47,1%). A Selic vem em segundo com R$ 106,9 bi (39,3%). Prefixados somam R$ 37,1 bi (13,6%).
Isso mostra que o “core” da poupança de longo prazo continua indexado ao IPCA. O fluxo recente para Selic é tático, não estrutural.
Vencimentos à frente: o que observar
Do estoque atual, R$ 20,2 bilhões vencem em até um ano. Entre 1 e 5 anos, há R$ 131,4 bilhões. Acima de 5 anos, R$ 120,5 bilhões.
A concentração no curto/médio prazo pressiona o Tesouro a rolar dívida constantemente. Para o investidor, significa oportunidades de entrar em pontos de entrada atrativos nas próximas leilões, especialmente se a curva de juros abrir mais.
O que monitorar nas próximas semanas
Fique de olho na taxa real dos IPCA+ longos. Se o prêmio de risco subir, a atratividade para alongar duration volta — mas o fluxo de agosto sugere que o mercado ainda prefere esperar. O próximo relatório mensal dirá se a fuga para Selic foi pontual ou início de tendência.