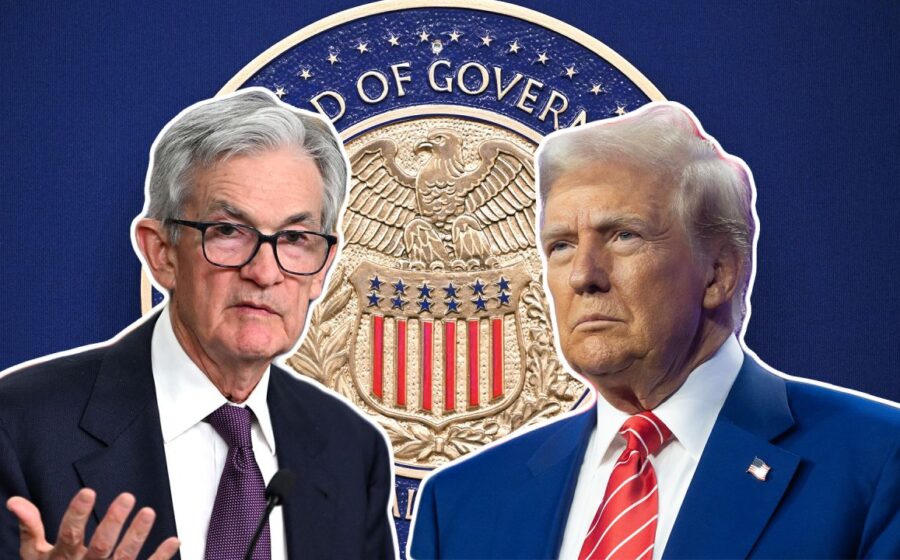
O Federal Reserve elevou a taxa básica pela primeira vez em três anos, levando-a à faixa de 3,75% a 4%. A decisão unânime sinaliza que o combate à inflação continua sendo prioridade absoluta, mesmo sob pressão política direta da Casa Branca.
Donald Trump reagiu com dureza, defendendo juros de 1% ou menos e acusando o banco central de agir por motivação política. O presidente do Fed, Kevin Warsh, não recuou.
Por que a alta era inevitável
A inflação permanece acima da meta há mais de cinco anos. Segundo Warsh, “o fato puro e simples é que a inflação está alta demais e assim permanece há tempo demais”. O desvio prolongado transformou a meta oficial em referência sem credibilidade prática.
Além do histórico recente, três vetores pressionam preços para cima:
- Investimentos massivos em inteligência artificial elevando demanda por energia e insumos
- Política fiscal expansionista com déficits estruturais elevados
- Tarifas comerciais e choque energético decorrente do conflito no Oriente Médio
Nesse cenário, a alta de 0,25 ponto percentual funciona como remoção de uma “dose de estímulo” — termo usado pelo próprio Warsh — e não como aperto agressivo.
O que os mercados já precificam
Em 17 de setembro, o rendimento dos Treasuries de 10 anos estava em 4,9%, enquanto os TIPS (títulos indexados à inflação) rendiam 2,6%. A diferença — 2,3% — representa a compensação que investidores exigem pela inflação esperada na década.
Esse prêmio é moderado diante dos choques desde 2021. Tanto yields nominais quanto reais encontram-se em patamares semelhantes aos de antes da crise de 2008, sugerindo que o mercado não vê descontrole iminente.
As perguntas que Warsh ainda precisa responder
A economista Claudia Sahm, observadora atenta da política monetária, aponta lacunas na comunicação do Fed:
- Como a política monetária restritiva reduz inflação sem desacelerar a economia?
- Qual a estimativa atual da “taxa neutra” de juros?
- Sem essa referência, como calibrar se a postura segue estimulativa ou contracionista?
Warsh mantém ceticismo sobre a previsibilidade dos modelos macroeconômicos — posição que compartilha com parte da academia —, mas a ausência de respostas concretas gera incerteza sobre a trajetória futura.
O argumento de Trump não se sustenta
A defesa de juros a 1% baseia-se na premissa de que os EUA seriam “o melhor crédito do mundo”. A afirmação confunde solvência de longo prazo com condicionantes de curto prazo.
A taxa básica reflete inflação e desemprego atuais e esperados. Juros reais de longo prazo dependem de crescimento potencial, poupança e investimento. O prêmio de risco embute a confiança — ou desconfiança — dos credores na trajetória fiscal.
Com déficits gêmeos (fiscal e conta-corrente) e substituição de investidores tradicionais por fundos de hedge no financiamento da dívida, o risco de evento de estresse financeiro não é desprezível. Um Fed submisso a pressões por juros reais negativos provocaria greve de credores.
O que observar nas próximas reuniões
Três variáveis definirão os próximos passos:
- Persistência da inflação de serviços e salários
- Evolução do déficit fiscal e leilões de Treasuries
- Resposta da atividade econômica ao juro restritivo atual
Enquanto o Fed mantiver independência operacional e foco no mandato dual, a ancoragem das expectativas segue intacta. O teste real virá se a Casa Branca escalar a pressão para além da retórica.
Para gestores de risco e alocadores, o cenário base permanece: juros elevados por mais tempo, volatilidade cambial contida e prêmio de risco na curva longa sensível a notícias fiscais.