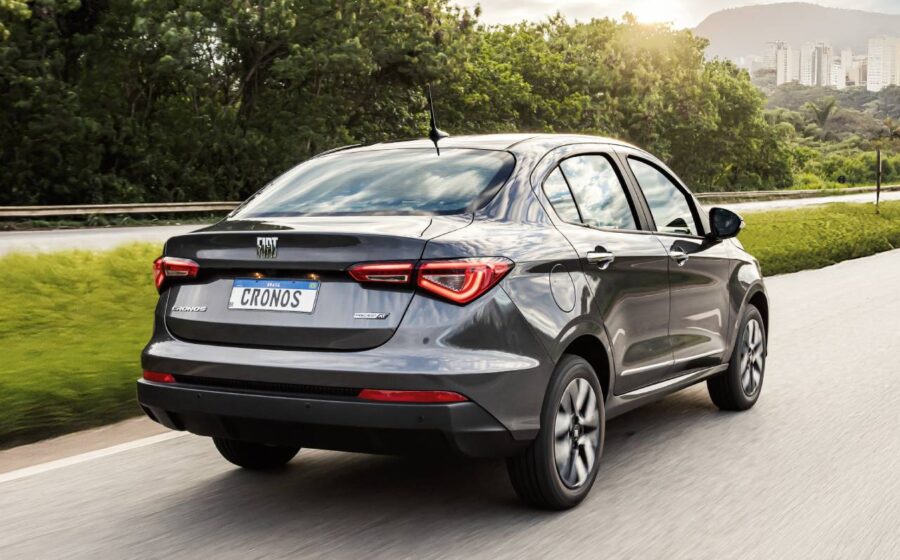
A Fiat acaba de abrir uma janela de oportunidade rara para quem vive do volante: o Cronos Drive 1.0 sai de R$ 109.990 por R$ 80.290, um abatimento de quase R$ 30 mil. O Fastback T200 Smart Drive segue a mesma lógica, caindo de R$ 127.990 para R$ 102.090. Mas os números por si só não contam a história toda.
Por trás dos descontos está o programa Move Brasil, agora turbinado por uma lei que tornou permanentes as linhas de financiamento para renovação de frota de taxistas e motoristas de aplicativo. A mudança altera regras de acesso e alonga prazos — detalhes que definem se o negócio fecha ou escapa.
Quais modelos entram e quanto cai no bolso
Sete veículos da marca participam da ação. Os dois sedãs lideram a tabela de redução absoluta, mas os compactos têm peso estratégico para quem roda muito em centros urbanos:
- Cronos Drive 1.0: R$ 109.990 → R$ 80.290 (−R$ 29.700)
- Fastback T200 Smart Drive: R$ 127.990 → R$ 102.090 (−R$ 25.900)
- Mobi Like 1.0: R$ 85.490 → R$ 72.490 (−R$ 13.000)
- Argo Drive 1.0: R$ 97.990 → R$ 88.190 (−R$ 9.800)
Pulse, Strada e Toro completam a lista, com condições que variam conforme a modalidade de compra e o perfil do condutor. O financiamento é operado pelo Banco Stellantis, credenciado ao BNDES, o que garante taxas atreladas a linhas oficiais de fomento.
O que mudou na regra do jogo para motoristas de app
Até pouco tempo, quem dirigia por aplicativo precisava provar 12 meses de cadastro ativo. A nova legislação derrubou essa barreira pela metade: agora bastam seis meses de registro, desde que o motorista tenha completado pelo menos 100 corridas no período.
Outra alavanca silenciosa: o prazo máximo de financiamento saltou de 72 para 84 meses. Em números redondos, são 12 parcelas a mais para diluir a dívida — o que pode transformar uma prestação impagável em uma que cabe no fluxo de caixa da semana.
Requisitos práticos: o que separa o “quero” do “consigo”
Para motoristas de aplicativo, a documentação é direta: comprovante de cadastro ativo na plataforma, histórico que ateste o tempo mínimo e o volume de corridas, e regularidade fiscal. Taxistas seguem a trilha habitual: licenciamento em dia, registros nos órgãos municipais e situação tributária limpa.
O atendimento acontece na rede de concessionárias Fiat. O banco analisa o crédito, mas a entrada do BNDES no meio costuma suavizar exigências de garantia para quem atua no transporte profissional.
Por que isso importa agora — e não daqui a seis meses
A permanência das linhas de crédito remove a incerteza de “programa temporário”. Mas o cenário macro não para: Selic em patamar elevado encarece o custo de captação dos bancos, e a tendência natural é que spreads subam nos próximos trimestres. Quem travar a taxa hoje, nas condições do Move Brasil, blinda-se contra alta futura.
Além disso, a redução do tempo de carência para motoristas de app inunda o mercado com novos elegíveis. Concessionárias relatam fila de espera para test-drive e simulação de financiamento nas duas primeiras semanas de vigência das novas regras.
O que observar daqui para frente
Três variáveis vão ditar se a janela permanece aberta nas mesmas condições: a taxa de juros efetiva praticada pelo Banco Stellantis nas próximas atas do Copom, a velocidade de reposição de estoque dos modelos mais procurados (Cronos e Mobi lideram a demanda) e eventuais ajustes no BNDES para o programa de renovação de frota.
Se você se encaixa no perfil, a conta é simples: simule com dois prazos (60 e 84 meses), compare o custo total do crédito com a receita média por quilômetro rodado e veja onde o ponto de equilíbrio fica mais confortável. O desconto no preço de tabela é o chamariz; o prazo alongado é o que vira a chave do negócio.