O Judiciário acaba de fechar a porta para a principal estratégia das empresas contra a bitributação na transição da reforma tributária. O presidente do TJ-SP suspendeu liminares que permitiam excluir CBS e IBS da base do ICMS a partir de 2027 — decisão que, só em São Paulo, coloca em jogo cerca de R$ 10 bilhões por ano.
Mas o placar real é mais nuancado do que parece. Das 64 decisões mapeadas em três estados, apenas cinco analisaram o mérito. Em quatro, os contribuintes venceram.
O que está em disputa na prática
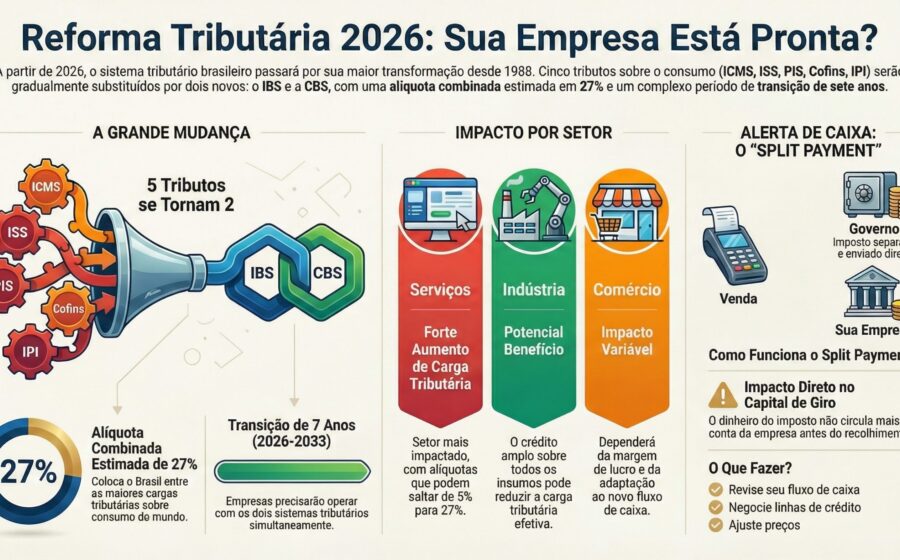
A reforma criou dois tributos federais “por fora” (CBS e IBS), que não incidem um sobre o outro. Estados e municípios, porém, querem incluí-los na base de cálculo do ICMS e do ISS durante a transição (2027 a 2032). Resultado: imposto incidindo sobre imposto — exatamente a distorção que a reforma prometia eliminar.
Só São Paulo responde por quase 30% da arrecadação nacional do ICMS. A conta bilionária explica a pressa da Fazenda paulista em derrubar as liminares.
Por que os tribunais têm dado razão aos estados (por enquanto)
A maioria das 70% de decisões favoráveis aos entes federados não entrou no mérito. Os juízes entenderam que não há urgência: a cobrança só começa em 2027. O desembargador Francisco Eduardo Loureiro foi além — acolheu o argumento de impacto fiscal bilionário apresentado unilateralmente pela PGE-SP.
A procuradoria sustenta três pilares:
- Base do ICMS (Lei Kandir) = valor da operação, que já embute tributos;
- Precedente do STJ: PIS/Cofins compõem a base do ICMS;
- Redução de base exige lei — e o projeto que trata do tema está parado no Congresso.
O contra-argumento que venceu nas poucas análises de mérito
Advogados dos contribuintes invocam a lógica da decisão do STF que excluiu o ICMS da base do PIS/Cofins. A tese: IBS e CBS são tributos “por fora” — não fazem parte do preço, são apenas repasse do consumidor final ao fisco. Tributar o repasse é bitributação disfarçada.
“O contribuinte é mero repassador do dinheiro pago pelo adquirente”, resume Fabrício Parzanese dos Reis, do Velloza Advogados. Nas cinco sentenças de mérito, essa leitura prevaleceu quatro vezes.
Vencer na Justiça não garante o dinheiro no bolso
Susy Gomes Hoffmann, doutora em Direito Tributário, alerta para armadilhas operacionais que muitos ignoram ao entrar com a ação:
- Créditos tributários podem reduzir (ou anular) o benefício da exclusão;
- Se a empresa paga o ICMS cheio durante o processo e repassa no preço, recuperar depois exige provar que suportou o custo — ou ter autorização expressa do cliente;
- Depósito judicial resolve a execução, mas não o fluxo de caixa se a tese cair;
- O risco maior: deixar de recolher com base em liminar que depois cai. A empresa paga o atrasado com juros e não pode cobrar do cliente.
O que observar daqui para frente
A discussão migra para o mérito nas instâncias superiores. Dois marcos regulam o cenário: o STJ já disse que tributos federais entram na base do ICMS; o STF disse que o inverso não vale. A contradição permanece aberta para CBS e IBS.
Enquanto o Congresso não vota o projeto que define a base de cálculo, cada decisão de primeira instância vira peça de xadrez. Empresas que ainda não judicializaram precisam simular o impacto líquido — considerando créditos, fluxo de caixa e probabilidade de reversão — antes de apostar no litígio. A janela de 2027 a 2032 será o campo de batalha mais caro da reforma.