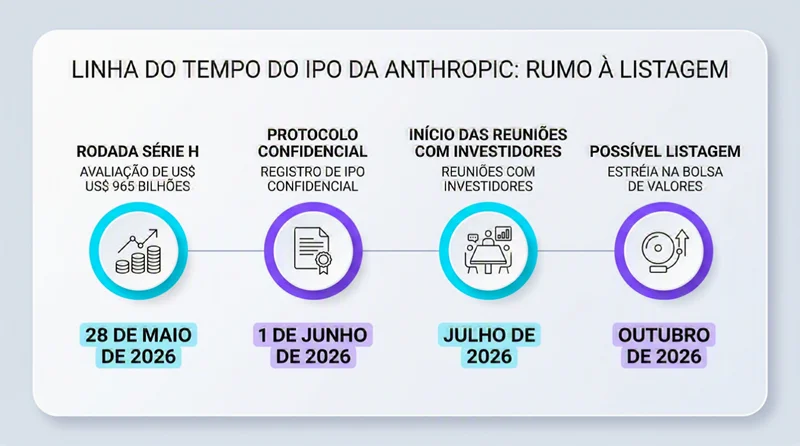
A Anthropic, dona do modelo Claude, fixou o preço do IPO entre US$ 70 e US$ 78 por ação, colocando a estreia na Nasdaq (código ANT) para 19 de novembro com valuation de até US$ 1 trilhão. A oferta pode movimentar US$ 64,4 bilhões, mas o número que chama atenção está no prospecto: sete gigantes — Google, Nvidia, AMD e Microsoft entre elas — já garantiram US$ 26 bilhões em uma colocação privada ao mesmo preço.
Para o investidor pessoa física, a dúvida não é apenas “comprar ou não”, mas “quanto pagar” e “quando entrar” em um setor que já domina muitas carteiras. A resposta divide até os especialistas mais experientes.
Valuation de trilhão: barato ou caro demais?
No topo da faixa, a empresa vale 12 vezes a receita anualizada de US$ 81 bilhões. Ricardo Simon, da Eclipseon, vê justificativa: “detém hoje o melhor modelo de fronteira de inteligência artificial”. Bruno Corano, da Corano Capital, discorda: “avaliação exigente, que só se justifica se mantiver crescimento expressivo e virar geração de caixa”. Marcelo Cabral, da Stratton, fica no meio: o preço faz sentido se a trajetória de receitas e fluxo de caixa se sustentar, mas alerta para o risco de adoção corporativa mais lenta e obsolescência tecnológica.
Prejuízo encolhendo, mas ainda bilionário
Os nove primeiros meses do ano mostraram prejuízo operacional de US$ 1,26 bilhão. O terceiro trimestre trouxe receita de US$ 17 bilhões — doze vezes o mesmo período do ano anterior — porém resultado operacional negativo em US$ 567 milhões, após lucro de US$ 974 milhões no trimestre anterior. Cabral destaca que a perda caiu 80% na comparação anual e o mercado tem aceitado crescimento sem lucro desde que haja evidência clara de melhora na rentabilidade. Corano aceita o vermelho temporário, mas traça a linha: “não aceitaria usar crescimento como justificativa permanente para operação sem viabilidade econômica”.
Gigantes comprando: sinal de confiança ou interesse próprio?
A presença de fornecedores de chips e nuvem na colocação privada é lida de formas opostas. Para Simon, “não traz garantia para a ação, mas é boa sinalização”. Corano lembra que essas empresas ganham com o crescimento da Anthropic independentemente do desempenho da ação — vantagem que o pequeno investidor não tem. Cabral resume: a motivação pode ser puramente estratégica e não deve ditar a decisão de quem vai comprar.
Entrar na estreia ou esperar a poeira baixar?
O caso recente da SpaceX serve de alerta: abriu a US$ 135, bateu US$ 201 em quatro dias e depois negociou abaixo do preço do IPO. Simon espera volatilidade alta, mas acha que investidores de longo prazo preferem entrar cedo. Cabral cita estatística desfavorável: “a maioria dos individuais que compram IPOs na estreia perdem dinheiro em um ano”. Corano também prefere esperar: “não vejo necessidade de disputar as primeiras horas de uma empresa que vou avaliar por anos”. Quem insistir na estreia, segundo ele, deve começar pequeno e comprar de forma gradual.
IA já pesa na sua carteira — mesmo que você não saiba
A oferta chega em meio a queda nas ações de IA, pressionadas por temores de regulação mais dura após as eleições de meio de mandato nos EUA. A OpenAI pode estrear na bolsa só em 2027. Corano faz o aviso prático: “quem já tem big techs, fabricantes de chips e fundos setoriais pode estar mais exposto à IA do que imagina. Ter vários ativos não significa estar diversificado”. Cabral reforça: posições no setor devem ser uma fatia pequena, dada a volatilidade intrínseca.
Como investir a partir do Brasil: opções e armadilhas
- Conta em corretora americana: menor custo, mas não garante alocação no preço do IPO.
- BDR na B3: só se houver programa ativo; risco cambial permanece.
- Fundos/ETFs setoriais: exposição diversificada e de baixo custo — preferida por Corano para a maioria.
Quanto destinar? A regra do “depende do seu colchão”
Corano sugere teto de 0,5% a 1% do patrimônio financeiro total para investidores já diversificados, subindo a 2% para perfis experientes e agressivos. “Não é recomendação universal nem meta”, ressalva. Para horizonte curto ou carteira concentrada em tecnologia, a alocação ideal pode ser zero. Cabral evita números fixos: a fatia depende do perfil de risco, dos objetivos e, principalmente, da capacidade de absorver perdas sem desmontar a estratégia.
O que observar daqui para frente
Os próximos trimestres dirão se a Anthropic consegue converter a receita explosiva em fluxo de caixa positivo sustentável — o verdadeiro teste para justificar o trilhão. Acompanhe a taxa de adoção corporativa do Claude, a dinâmica de custos de computação (onde a Nvidia dita as regras) e eventuais movimentos regulatórios nos EUA. Se a empresa entregar o que o preço já embute, quem entrou cedo colhe; se frustar, a correção pode ser violenta. A decisão, no fim, não é sobre a Anthropic: é sobre qual nível de incerteza sua carteira suporta hoje.