A “gerontocracia” econômica atingiu o pico e começou a recuar. Em 26 de 32 nações ricas analisadas, a renda dos idosos encolhe em relação à dos trabalhadores, invertendo décadas de vantagem acumulada. A virada redefine premissas sobre mercado imobiliário, previdência e alocação de capital.
Durante anos, a narrativa predominante apontava para o monopólio de oportunidades pelos baby boomers. Dados recentes, no entanto, mostram que o auge desse ciclo ficou para trás. A renda mediana dos aposentados americanos, por exemplo, estagnou frente à dos não idosos há mais de uma década. No Reino Unido, onde a renda dos idosos chegou a equiparar-se à da população ativa em meados de 2010, hoje está 10% abaixo.
Os números que viraram o jogo
A convergência é global e expressiva. Nos Estados Unidos, a renda disponível dos domicílios de idosos saltou de 57% da renda dos mais jovens em 1979 para 90% em 2012, mas parou de subir. Na Itália, a proporção foi de 79% para 92% entre 2003 e 2019, mas a tendência inverteu. Até no Brasil, onde o domicílio mediano de idosos já recebeu 20% a mais que o de trabalhadores, a diferença caminha para o equilíbrio.
Essa queda relativa não significa empobrecimento absoluto dos idosos, mas sim uma aceleração dos ganhos dos mais jovens. Dois motores explicam o fenômeno:
- Mercado de trabalho aquecido: Duas décadas sem recessão sincronizada (exceto 2020) elevaram salários reais e facilitaram a entrada de jovens em vagas de qualidade.
- Inflação assimétrica: Estudo da Comissão Europeia mostra que a crise do custo de vida atingiu domicílios de aposentados quase três vezes mais que os chefiados por trabalhadores. Salários acompanharam preços; muitas aposentadorias de benefício definido, não.
Patrimônio: a grande surpresa dos millennials
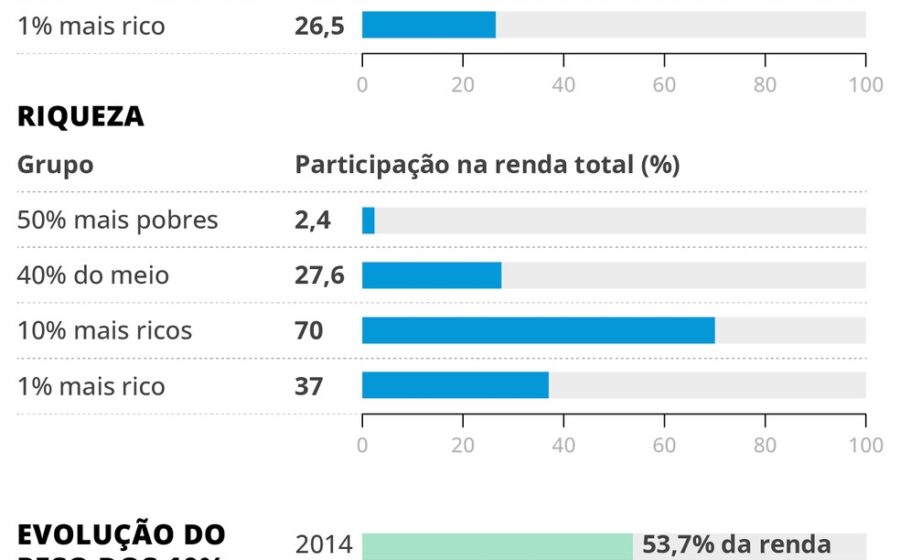
A riqueza financeira conta história parecida. Americanos com mais de 70 anos detêm cerca de um terço da riqueza privada total, segundo o Fed. Contudo, a participação desse grupo na riqueza cresce mais devagar que sua fatia populacional desde o fim da década de 2010.
Do outro lado, os millennials — nascidos entre início dos anos 1980 e meados dos 1990 — são a geração mais rica para sua idade na história recente. Sinais iniciais indicam que a Geração Z acumula ativos em ritmo ainda mais acelerado, impulsionada por acesso precoce a plataformas de investimento e educação financeira.
No imobiliário, a barreira também cedeu. A idade mediana dos proprietários nos EUA estabilizou em 58 anos após décadas de alta. Na Inglaterra, a fatia de donos de imóveis com 65 anos ou mais travou em 36% desde 2017-18, sugerindo que novos compradores conseguem entrar no mercado.
Políticas públicas viram a chave
O fim da “bonança” não é apenas mercado; é escolha fiscal. Governos deixaram de expandir benefícios universais para idosos ricos — como transporte gratuito em Londres para todos acima de 60 anos ou deduções extras no imposto de renda dos EUA para maiores de 65 — e passaram a conter gastos.
O quadro fiscal força a mão:
- Gasto federal per capita: Nos EUA, idosos recebiam 10x mais recursos federais que os jovens na década de 2010; em 2024, a razão caiu para 6x. Na Itália, despencou de quase 15x para menos de 10x.
- Idade de aposentadoria: Subiu 4 anos para homens italianos na última década. França eleva a idade mínima; China iniciou em 2025 seu primeiro aumento em 70 anos (homens irão a 63 até 2040). Reino Unido discute reformar o “triple lock” das pensões.
- Flexibilização trabalhista: Grécia, Itália e França reduziram rigidezes de contratação/demissão, beneficiando entrantes (jovens) em detrimento de protegidos (velhos).
Poder político também rejuvenesce
A representação etária nos legislativos acompanha a mudança. A idade média da Câmara dos Representantes dos EUA caiu de 58,4 para 57,9 anos entre 2021 e 2025; o Senado verá renovação com parlamentares quase 15 anos mais jovens. No Reino Unido, deputados eleitos em 2024 têm média de 49 anos (eram 51 em 2019). Na França, a fatia de ministros com 40 anos ou menos quadruplicou.
O que observar daqui para frente
A transição está em curso, mas o ponto de equilíbrio final é incerto. Três variáveis ditam o ritmo: a velocidade do envelhecimento populacional (que pressiona saúde e cuidados de longo prazo), a capacidade dos governos de conter dívidas sem cortar investimento produtivo e a eficácia dos novos auxílios a famílias (Alemanha, Japão, Coreia do Sul e EUA expandiram benefícios infantis desde 2024) para reverter a natalidade baixa.
Para o investidor e o gestor, a lição prática é clara: modelos baseados na preferência estrutural por ativos “defensivos” de idosos (renda fixa longa, imobiliário prime, saúde privada) precisam incorporar a variável de uma política fiscal mais restrita para a terceira idade e um consumidor/trabalhador mais jovem com renda e patrimônio crescentes. O ciclo virou; a alocação deve virar junto.