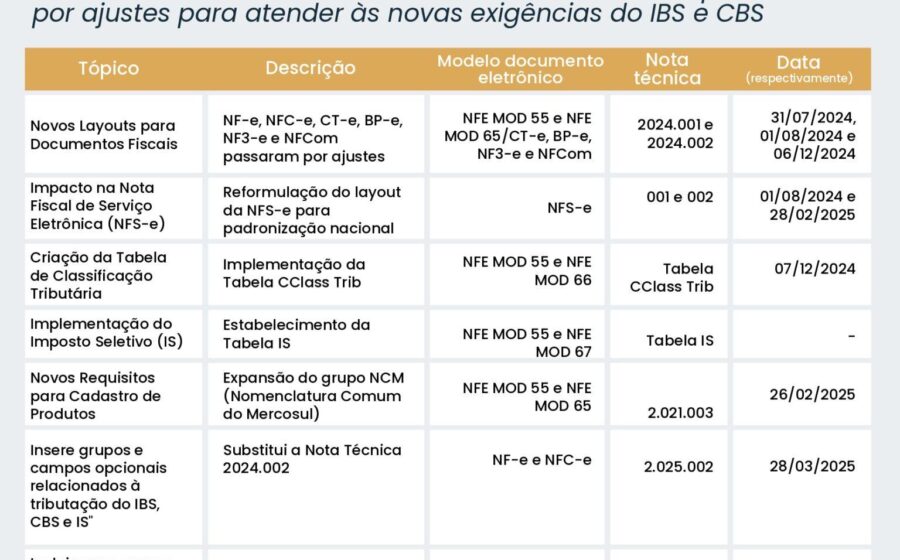
A Receita Federal e o Comitê Gestor do IBS (CGIBS) publicaram nesta sexta-feira (13) o Ato Conjunto nº 7/2026, deslocando para janeiro e março de 2027 a obrigatoriedade de diversos documentos fiscais eletrônicos que começariam em dezembro. A medida afeta diretamente o cronograma de emissão de NFS-e, NFGas, NFAg e BP-e, além de alterar a estreia da Declaração de Regimes Específicos (DeRE). Para quem já estava se preparando para o fim do ano, a janela de adaptação acabou de se ampliar — mas a complexidade de datas diferentes por tipo de operação exige atenção redobrada.
O que mudou no calendário geral de emissão
O ato anterior (nº 4/2026) fixava 1º de dezembro de 2026 como marco inicial para um bloco de documentos. A nova norma fragmentou esse bloco em duas datas principais, conforme a natureza do serviço ou da operação:
- 1º de janeiro de 2027: NFS-e para bens imateriais fora da lista do ISS (não sujeitos a ICMS), taxas de condomínios, locações de bens móveis e imóveis (exceto serviços de transporte de passageiros), NFGas (modelo 76) e NFAg (modelo 75).
- 1º de março de 2027: NFS-e para plataformas digitais e serviços intermediados, hospedagem de dados, licenciamento de software, conteúdo via internet (subitens 1.03, 1.05, 1.09 da lista do ISS), transporte coletivo municipal (16.01), BP-e no transporte semiurbano/metropolitano/aéreo e NF-e de Alienação de Imóveis (modelo 77).
Importante: a NFS-e para os demais serviços da LC 116/2003 (alínea “d”) permanece valendo desde 1º de outubro de 2026. NF-e, NFC-e e CT-e seguem suas regras próprias, sem alteração por este ato.
Simples Nacional ganha cronograma duplo
Para optantes pelo Simples, a regra cria uma dicotomia prática. Em 1º de janeiro de 2027, entram as hipóteses das alíneas “d” a “h” do inciso III do art. 1º (basicamente a NFS-e padrão de serviços). Já as demais operações do ato — incluindo NF-e e NFC-e na venda de mercadorias — só passam a valer em 1º de março de 2027.
Na prática, uma empresa mista (que presta serviços e vende produtos) terá de configurar o sistema para duas largadas distintas. O Emissor Nacional da NFS-e, porém, continua obrigatório para ME e EPP do Simples a partir da competência de novembro de 2026, independentemente deste adiamento.
DeRE: primeira entrega mensal desliza para dezembro
A Declaração de Regimes Específicos também sofreu ajuste fino. O primeiro lote mensal, que seria transmitido em 15 de novembro com dados de outubro, agora vence em 15 de dezembro de 2026, referente à competência de novembro.
Nem tudo entrou nesse primeiro pacote. Dois eventos específicos foram destacados para depois:
- D-1121 (Deduções na apuração): estreia em 15 de fevereiro de 2027, com período de apuração de janeiro/2027.
- D-2102 (Identificação de cotistas de fundos): mesmo prazo e competência inicial do D-1121.
Os eventos transacionais listados no ato iniciam em 1º de janeiro de 2027. Alerta técnico: apenas alterar a data de transmissão no primeiro lote mensal gerará arquivo com competência incorreta; o período de apuração no XML deve refletir novembro.
Duas frentes de trabalho para equipes fiscais e de TI
A revisão do calendário exige ação coordenada em duas frentes simultâneas. A primeira é a atualização do calendário de emissão por operação e regime tributário — mapeando exatamente qual documento sai em janeiro, qual em março e qual já está valendo desde outubro. A segunda é o ajuste da DeRE por evento e período de apuração, garantindo que os arquivos de dezembro já cheguem com a competência correta (novembro) e que os eventos de fevereiro estejam parametrizados para janeiro.
O risco de erro não é apenas burocrático: inconsistências na competência da DeRE podem travar a apuração de créditos de IBS e CBS no início de 2027, impactando fluxo de caixa e conformidade desde o primeiro mês de vigência plena.
O que observar daqui para frente
O Ato Conjunto nº 7/2026 não mexe na estrutura dos tributos nem nas alíquotas de referência; ele apenas reorganiza a esteira de obrigações acessórias. Fique atento a eventuais novos atos que possam detalhar regras de transição para contribuintes que já emitiram documentos de teste em dezembro — a Receita costuma editar normas complementares para sanar dúvidas de “produção antecipada”. Mantenha o mapeamento de operações por CNPJ e regime atualizado semana a semana; a Reforma Tributária não perdoa quem trata cronograma como sugestão.