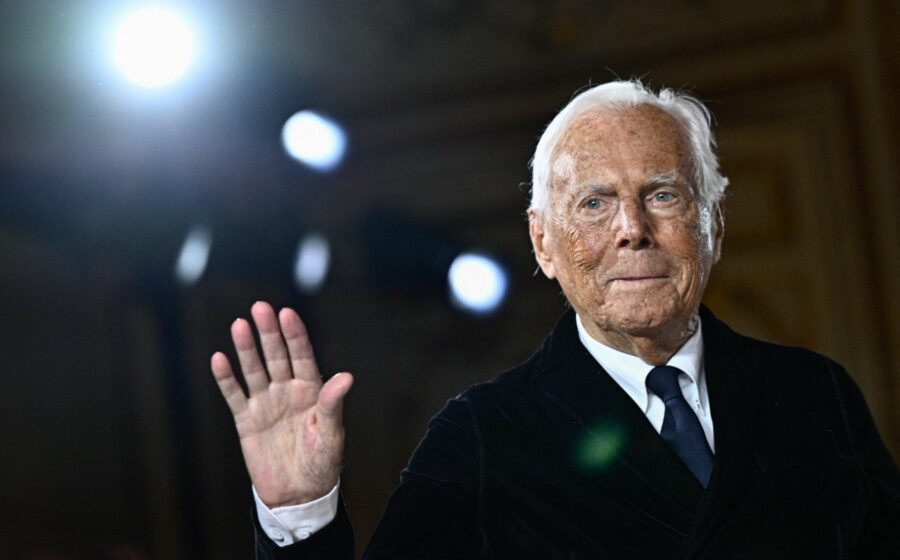
O relógio para a venda de uma fatia da Giorgio Armani S.p.A. começou a correr oficialmente em 4 de setembro. Cumprido o primeiro ano da morte do fundador, o testamento determina que cerca de 15% da companhia seja negociada em até 18 meses. A janela vai até março de 2025, mas fontes próximas admitem que o prazo pode deslizar se a avaliação não atingir o patamar desejado.
Não é apenas uma transação societária. Trata-se do início do desmonte programado do último grande império independente do luxo italiano, avaliado entre US$ 5,8 bilhões e US$ 8,1 bilhões. O mercado observa em silêncio: quem terá a preferência para entrar no capital?
Os três nomes com assento reservado na mesa
Giorgio Armani não deixou a sucessão ao acaso. O documento cita nominalmente três potenciais compradores preferenciais: LVMH, L’Oréal e EssilorLuxottica. A escolha não foi por acaso: os dois últimos já são parceiros comerciais de longa data.
A L’Oréal gere a divisão de beleza e perfumes; a EssilorLuxottica cuida da óptica sob licença. Juntas, essas operações geraram cerca de US$ 2,3 bilhões em vendas para os parceiros apenas em 2025. Manter essa engrenagem funcionando é prioridade zero para qualquer negociador.
A LVMH, por sua vez, traz a expertise de quem já absorveu maisons como Tiffany, Bulgari e Dior. O conglomerado de Bernard Arnault é o único com estrutura para assumir o controle total no futuro, mas a operação acontece no pior momento do setor em anos.
A engenharia financeira de 5% para cada um
Para driblar a avaliação deprimida do momento, surgiu uma alternativa cirúrgica: fatiar os 15% iniciais em três pedaços iguais. Cada gigante levaria 5%.
- LVMH: Entrada estratégica para futuras aquisições majoritárias.
- L’Oréal: Blindagem da licença de beleza, sua maior fonte de receita na parceria.
- EssilorLuxottica: Garantia da franquia de óculos, vital para receita recorrente.
O modelo não está confirmado, mas resolve dois problemas: cumpre a vontade do fundador sem pressa e evita que um único player dite o preço agora. Ganha-se tempo para a recuperação do setor.
A segunda fase: controle ou Bolsa de Milão
A venda dos 15% é apenas o ato de abertura. O testamento prevê uma etapa posterior, muito mais agressiva: a negociação de uma participação majoritária ou a abertura de capital (IPO), com preferência pela Bolsa de Milão.
A Fundação Giorgio Armani, criada em 2016, permanecerá com assento relevante. Sua missão é preservar a identidade da marca — o ativo intangível que o fundador protegeu por 50 anos. O desafio é provar que a “alma Armani” sobrevive sem o dono.
Números que ditam o ritmo da negociação
O balanço mais recente mostra solidez, mas sem euforia. A receita de 2025 fechou em US$ 2,56 bilhões, com caixa líquido de US$ 580 milhões. A queda de 2,8% nas vendas (câmbio constante) reflete a desaceleração global do luxo.
O ecossistema, porém, é diversificado: moda, acessórios, beleza, óculos, móveis, hotéis e restaurantes. Os royalties de licenciamento — justamente os contratos com L’Oréal e EssilorLuxottica — representam a parcela mais rentável e previsível do bolo. Isso torna a empresa atraente, mas complexa de precificar em ciclo de baixa.
O que observar daqui para frente
A ironia final está posta: o homem que passou meio século dizendo “não” a conglomerados deixou um manual de instruções para vender a própria obra. Os próximos meses dirão se o mercado respeitará o roteiro ou forçará uma reescrita. Fique atento ao anúncio formal dos assessores financeiros — ele definirá se a porta de entrada será um leilão discreto ou uma oferta pública. Quem entrar agora, entra para ficar.