O lucro líquido ajustado do Banco do Brasil derreteu 66,5% no terceiro trimestre de 2026, para R$ 1,27 bilhão, desencadeando uma queda de 8,35% nas ações em um único pregão. O mercado esperava piora, mas não a combinação tóxica de calote recorde no agro, receitas encolhendo e um corte drástico nos dividendos. Entender o tamanho do buraco nas provisões é o primeiro passo para saber se o papel a R$ 15 virou pechincha ou armadilha.
O agro virou o maior buraco negro do balanço
O setor agrícola concentrou o choque. As despesas com perdas esperadas no agronegócio saltaram 45% em três meses, atingindo R$ 12,2 bilhões. Dos R$ 28 bilhões em novos créditos que entraram em inadimplência no período, R$ 14,7 bilhões — 53% do total — vieram de produtores rurais.
A renegociação via MP 1.376, com juros reduzidos e prazo de até 10 anos, teve adesão de apenas 15% dos devedores. Para analistas, a expectativa de condições futuras ainda melhores pode ter incentivado o não pagamento. Paralelamente, 189 pedidos de recuperação judicial no campo somaram R$ 1,3 bilhão em exposição.
Mas o campo não é a única frente de batalha.
Cartão de crédito e margem apertada: a conta não fecha
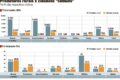
A inadimplência das famílias segue pressionando. No pessoa física, 9,14% da carteira está atrasada há mais de 90 dias; no cartão de crédito, o índice chega a 16,35%. O lado positivo: novos atrasos caíram de R$ 11,8 bilhões para R$ 9,3 bilhões entre o segundo e o terceiro trimestre.
O problema estrutural está na receita. A margem financeira bruta recuou 5,5%, para R$ 25,98 bilhões, enquanto o custo do crédito disparou 14,9%, para R$ 21,23 bilhões. Despesas administrativas também subiram 2%. Resultado: prejuízo de R$ 832 milhões antes de impostos (LAIR). O lucro só existiu graças a R$ 3,12 bilhões em créditos tributários — ganho contábil, não caixa.
A pressão nas receitas, porém, encontrou um limite no balanço patrimonial.
Reserva de capital abaixo da meta força corte nos dividendos
O índice de capital principal (CET1) fechou em 10,80%, abaixo da meta interna de 11%. Menos colchão para absorver perdas obrigou o banco a rever promessas:
- Lucro 2026: projeção caiu pela metade, de R$ 18-22 bi para R$ 9-11 bi.
- Payout 2026: reduziu de 30% para 25% do lucro.
- Payout 2027: já limitado a 25% nas estimativas atuais.
Essa combinação de lucro menor e capital pressionado mudou o jogo para quem compra a ação pelo dividendo.
O que os analistas dizem — e por que a recuperação pode demorar
O consenso é de cautela, mas os tons variam:
- Citi: venda (sem sinais claros de melhora na inadimplência).
- XP: neutra, preço-alvo R$ 21.
- Itaú BBA: neutra, preço-alvo R$ 22 para 2027.
- BTG: neutra, preço-alvo R$ 18.
- Genial: recomendação em revisão.
Para o Citi, o BB enfrenta um dilema: cortar empréstimos para evitar calotes freia a receita, enquanto as provisões continuam altas. A Genial alerta que o pico do agro pode ter se estendido para outubro, adiando o alívio esperado para o quarto trimestre. A CEO da Magno Investimentos, Olívia Flôres de Brás, resume: a normalização da carteira agro é condição sine qua non para a rentabilidade voltar.
O que observar daqui para frente
Três variáveis ditam o próximo capítulo: a trajetória das provisões do agro no balanço do 4T26, a estabilização da margem financeira num cenário de Selic alta e a recomposição do CET1 acima de 11%. Se o banco conseguir reduzir o custo do crédito sem travar a originação, o desconto atual pode virar oportunidade. Caso contrário, o dividendo encolhido e o lucro volátil mantêm o papel na zona de “evitar” para perfis conservadores.