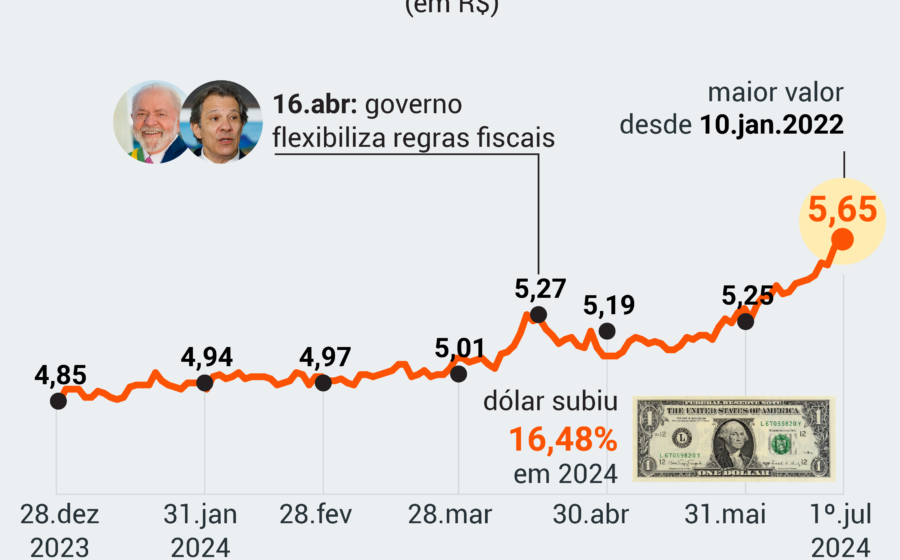
O dólar acima de R$ 5,65 acendeu o sinal de alerta no Planalto e no mercado, mas a cotação esconde um diagnóstico mais perigoso do que o simples valor da moeda. Não é apenas o turista ou o importador que sente o golpe; a população de renda mais baixa, agora conectada ao comércio global via “blusinhas” chinesas, percebe a erosão do poder de compra antes mesmo de a inflação oficial bater à porta.
A sensação de insegurança é imediata. Diferente da Selic, que poucos compreendem a fundo, o dólar caro é um termômetro “pop” que muda humor de eleitor e avaliação de governo em tempo real. Mas qual o limite que separa o incômodo do pânico?
O inimigo invisível: juros longos e o fiscal
Políticos e até técnicos de governo costumam subestimar o estrago das taxas de juros de longo prazo — aquelas que não dependem da canetada do Copom. Elas encarecem o crédito imobiliário, o financiamento de máquinas e a rolagem da dívida pública.
O dólar alto, porém, fala a língua de todos. Frustra quem queria comprar o celular novo, a panela ou a roupa importada pela internet. Nesta quinta, a moeda bateu R$ 5,65 impulsionada pela perspectiva de juros mais altos nos EUA, mas o IPCA “comportado” não segurou a onda.
A conta doméstica: 80% do problema nasceu aqui
Desde o início de outubro, cerca de 80% da alta cambial tem raiz em “rolos domésticos”. O real flutuava em torno de R$ 5,15 até o primeiro turno das eleições; o salto para o patamar atual já embute mais inflação e sinaliza deterioração nas condições financeiras do país.
Enquanto surtos externos exigem apenas “vacinação” (reservas e colchão), a doença interna demanda remédio amargo: um plano macroeconômico crível. Sem ele, credores cobram prêmio de risco maior e quem tem capital busca proteção ou fuga.
O que falta para o real parar de cair
O mercado não exige mágica, mas coerência. Um projeto minimamente aceitável precisa conter:
- Controle do ritmo de crescimento das despesas (não necessariamente cortes abruptos);
- Aumento de receita via revisão de benefícios tributários;
- Horizonte de quatro anos para reorganização fiscal;
- Discussão sobre tributação de grandes fortunas (projeto com patrimônio acima de R$ 15 milhões já tramita na Câmara).
Remendos “Moretti” e o buraco de 2027
O que se viu até agora foi o “Plano Moretti 1”: um pacote de emergência para estancar sangramento imediato, cuja sobrevivência no Congresso é incerta. Já se fala em “Moretti 2” para tapar buracos de 2027.
São curativos, não cirurgia. Estancam a hemorragia momentânea, mas não resolvem a doença de base. Enquanto o diagnóstico estrutural não for atacado, o dólar segue com viés de alta e a conta-poupança do brasileiro paga o preço.
O que observar daqui para frente
Dois gatilhos ditam o próximo capítulo: a credibilidade do arcabouço fiscal que for efetivamente aprovado e a trajetória dos juros americanos. Se o real firmar acima de R$ 6,00 — patamar visto em dezembro e janeiro —, o “show do pânico” deixa de ser metáfora e vira expectativa de inflação desancorada. Para o empresário e o investidor, a leitura é direta: sem plano crível de quatro anos, o câmbio continuará sendo a variável de ajuste mais dolorosa da economia.