As maiores empresas de capital aberto do Brasil acabam de formalizar um pedido direto aos dois principais candidatos à Presidência: não mexam na isenção de Imposto de Renda sobre LCI, LCA, CRI, CRA e Fiagro. O documento, preparado pela Abrasca, será entregue ainda hoje à equipe econômica da campanha à reeleição e, no fim do mês, ao grupo que assessora o adversário.
Por que essa disputa importa para quem investe ou empreende? A resposta está nos números que o mercado acabou de registrar.
O recorde que explica a pressa
Em 2025, o mercado de capitais brasileiro bateu R$ 963 bilhões em ofertas públicas. Desse total, R$ 493 bilhões vieram de debêntures — títulos de dívida das empresas. A Abrasca afirma, sem rodeios: a isenção nos títulos incentivados foi “decisiva” para viabilizar esse volume.
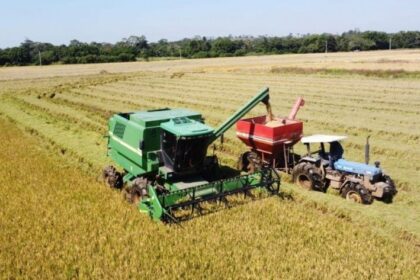
O crescimento desses papéis superou o ritmo do resto da renda fixa nos últimos anos. Para o agronegócio, que depende de financiamento de curto e médio prazo, a conta fecha só porque o investidor aceita rendimento menor em troca da isenção fiscal.
O contra-ataque do Tesouro
O governo tentou acabar com o benefício neste mandato. A proposta travou no Congresso. A argumentação técnica: títulos isentos distorcem a dívida pública, pois o Tesouro precisa pagar juros mais altos nos papéis tributados para competir pelo mesmo dinheiro.
Além da distorção, a equipe econômica enxerga o fim da isenção como ajuste fiscal — menos gasto tributário, mais receita para a União. A Abrasca discorda da conta.
O que mais está na carta de 2027 a 2030
A defesa dos títulos isentos é apenas a ponta de um iceberg. O documento entregue aos presidenciáveis lista cinco eixos:
- Manutenção da isenção em LCI, LCA, CRI, CRA e Fiagro
- Análise de impacto antes de qualquer mudança tributária em lucros, dividendos, JCP e dívida
- Mercado de capitais como política de Estado, com foco em longo prazo
- Fortalecimento da CVM: autonomia técnica, orçamento, quadros e tecnologia
- Estabilidade fiscal, macroeconômica e segurança jurídica
“Empresa nenhuma investe por dez, quinze anos onde tudo muda a cada mandato”, resumiu Cátilo Cândido, presidente-executivo da entidade.
O custo de capital mais caro do mundo emergente
O pano de fundo é um número que assusta: o Brasil tem juros reais entre os mais altos do planeta. Isso eleva o custo de oportunidade e o custo de capital das companhias. A Abrasca argumenta que, nesse cenário, retirar instrumentos isentos encareceria ainda mais o financiamento — justo quando o país precisa de investimento produtivo.
O crescimento da dívida pública e a incerteza sobre sua trajetória mantêm prêmios de risco e taxas longas muito acima de pares emergentes. É um ciclo: incerteza fiscal → juros altos → capital caro → menos investimento → menos crescimento → mais incerteza.
O que observar daqui para frente
O documento será testado nas urnas e, depois, no Congresso. Se a isenção cair, o impacto imediato será nos spreads de debêntures incentivadas e no custo de funding do agronegócio. Se mantiver, a pressão fiscal permanece — e o debate se desloca para a qualidade do gasto público.
Para o investidor, o sinal claro é: a previsibilidade regulatória virou ativo. Quem conseguir antecipar as regras do jogo para 2027-2030 leva vantagem na alocação. O próximo governo herdará esse tabuleiro — e a primeira jogada já foi feita.