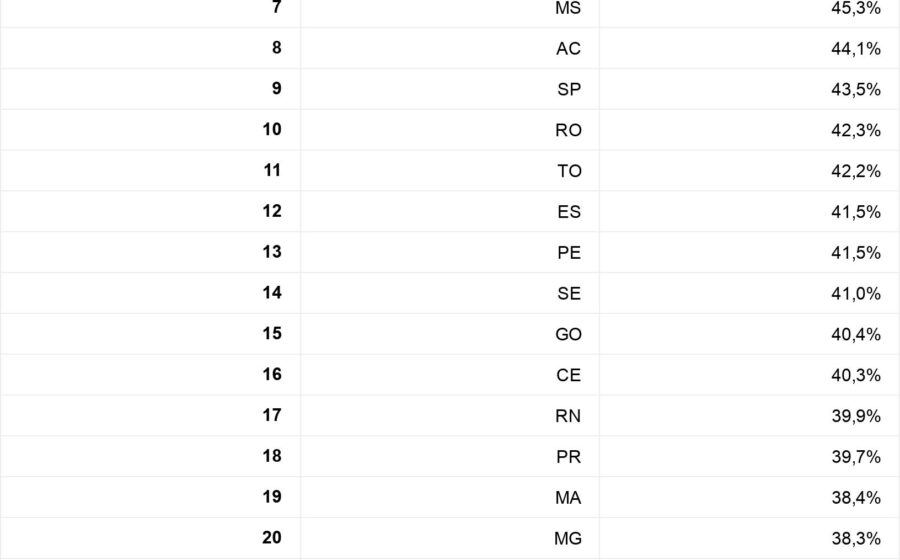
Em Trabiju, município de 1.682 habitantes no interior de São Paulo, 45,2% da população adulta carrega restrição no CPF — a maior proporção do estado. O dado, de outubro de 2026, expõe um cenário que vai muito além de uma cidade pequena: na região central paulista, quase um em cada três adultos está negativado. O que leva trabalhadores, aposentados e estudantes a essa situação?
A resposta passa por contas básicas, crédito fácil e uma armadilha silenciosa que atinge perfis totalmente diferentes.
O mapa da inadimplência em números absolutos
Se a proporção assusta em cidades pequenas, o volume absoluto concentra-se nos grandes polos. São Carlos e Araraquara somam, juntas, mais de 142 mil pessoas com o nome sujo — o equivalente a uma cidade média inteira. Rio Claro aparece em terceiro, com 54,3 mil negativados.
Veja os cinco municípios com maior número absoluto de CPFs restritos:
- São Carlos: 71.895 pessoas
- Araraquara: 71.051 pessoas
- Rio Claro: 54.380 pessoas
- Araras: 37.327 pessoas
- Leme: 28.296 pessoas
Mas é na análise proporcional que o retrato fica mais nítido. Após Trabiju, Boa Esperança do Sul (39,6%), Gavião Peixoto (38,1%), Motuca (37,5%) e Ibaté (37%) completam o topo da lista. Em todas, mais de um terço da população adulta perdeu acesso ao crédito formal.
Quando a conta de luz vira bola de neve
O aposentado Carlos Alberto Bertini resume o drama de quem vive com orçamento apertado: dívidas de água, energia e IPTU de 2025 e 2026 somam cerca de R$ 10 mil. Duas contas de luz de R$ 240 cada chegam no mesmo mês; o salário cobre uma, a outra atrasa. O nome foi para Serasa e SPC.
A tentativa de sair do buraco com um empréstimo consignado piorou tudo. São 100 parcelas descontando quase 30% de uma renda já baixa. “O que sobra não dá”, diz ele. O caso ilustra um padrão: contas de consumo e impostos lideram os atrasos, seguidos por dívidas com bancos, comércio e telefonia.
Jovens entram no vermelho antes de começar a carreira
Keilha Sibeli Rodrigues, estudante em período integral, recorreu a empréstimos para complementar a bolsa. Parcelas de R$ 300 pareciam caber no bolso — até virarem várias. Hoje, mesmo com renda mais estável entre bolsas e freelances, a renegociação continua fora de alcance.
O perfil jovem revela outra face do problema: crédito acessível para quem não tem renda estável, mas sem educação financeira para gerenciar o endividamento. A bola de neve começa pequena e cresce rápido.
Onde estão as portas de saída
Para quem já não consegue pagar, três canais oficiais concentram as alternativas reais de negociação:
- Procon municipal: atendimento presencial para ingresso no Programa de Apoio ao Superendividamento; leve documentos, comprovante de residência e contratos.
- Serasa Limpa Nome: plataforma online com ofertas de credores e proposta de condições de pagamento.
- Consumidor.gov.br: portal público acessível via conta Gov.br para negociar direto com empresas cadastradas.
O diretor do Procon de São Carlos, Tiago Nonato de Souza, alerta: antes de fechar qualquer acordo, coloque todos os gastos no papel. Assumir parcela que não cabe no orçamento apenas reinicia o ciclo. E use apenas canais oficiais — golpes prometendo “limpar o nome rápido” multiplicam o prejuízo.
O que observar nos próximos meses
O crescimento de 4,3% na inadimplência em um ano na região central de SP sugere que o pico ainda não passou. Com juros elevados e inflação pressionando contas básicas, a tendência é que mais famílias recorram a crédito caro para fechar o mês — alimentando o mesmo ciclo que levou Trabiju a liderar o ranking proporcional. Acompanhar a evolução dos índices de endividamento das famílias e a taxa de desemprego local será decisivo para entender se o cenário estabiliza ou piora no primeiro semestre de 2027.