A ACIL promove no dia 23 de novembro uma palestra decisiva: a precificação que sustenta seu negócio hoje pode virar prejuízo no ano que vem. A Reforma Tributária altera a base de cálculo dos impostos sobre consumo a partir de 2027, e quem não ajustar a régua agora corre risco real de perder margem. O contador Ricardo Schumacher vai mostrar exatamente onde o caixa vaza.
O fato: data, hora e quem conduz
O encontro acontece na sede da entidade, em Limeira, às 19h. Schumacher é especialista em planejamento tributário e conhece a mecânica da transição do ICMS/ISS para o IBS e da fusão PIS/Cofins na CBS. Não é palestra motivacional; é técnica pura voltada para a sobrevivência financeira.
O investimento é baixo diante do risco: R$ 15 para associados e R$ 35 para não associados. As vagas são limitadas e a inscrição ocorre pelo site acillimeira.com.br/agenda.
Por que seu modelo de precificação vai quebrar
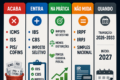
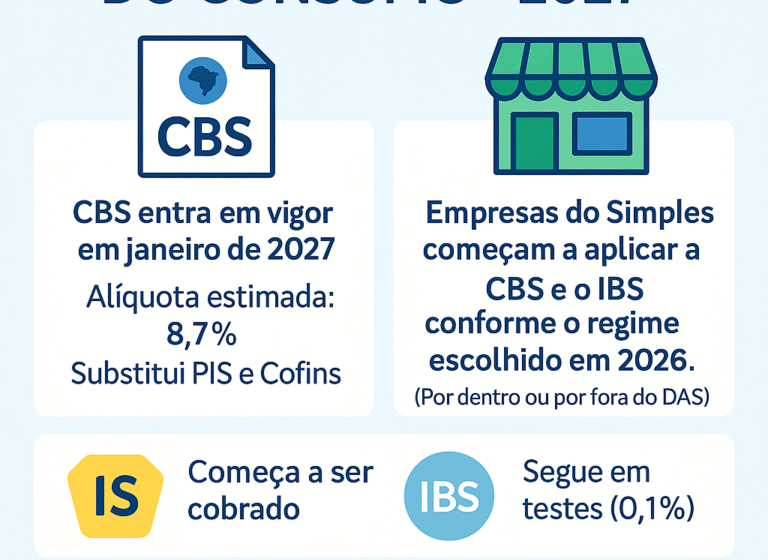
A regra de transição prevê a convivência de dois sistemas simultâneos entre 2026 e 2033. Em 2027, a CBS (federal) já entra em vigor com alíquota de teste, enquanto o IBS (estadual/municipal) começa a ser implantado gradualmente. Isso significa dois cálculos de crédito distintos, regras de não cumulatividade diferentes e obrigações acessórias em dobro no curto prazo.
Se o seu preço de venda embute a lógica do ICMS atual — crédito na entrada, débito na saída — ele não absorve a sistemática da CBS, que permite crédito amplo sobre insumos, mas veda benefícios fiscais estaduais. O resultado imediato é distorção de margem.
Os três pilares que mudam o jogo
Schumacher estruturou a apresentação em eixos que atingem direto o balanço:
- Formação de preço: como recalcular a base sem perder competitividade nem sacrificar lucro.
- Fluxo de caixa: o impacto do recolhimento por fora (split payment) e da devolução de créditos em prazos longos.
- Decisão do cliente: a transparência do imposto na nota fiscal muda a percepção de valor e pode alterar a elasticidade da demanda.
O efeito cascata nos pequenos e médios
Grandes corporações já têm times dedicados à transição. O perigo concentra-se no varejo, na indústria de transformação e em prestadores de serviço que operam com margens apertadas. Um erro de 2% na alíquota efetiva, multiplicado pelo volume anual, pode apagar o lucro líquido do exercício.
Além disso, a definição de “insumo” para creditamento na CBS é mais restritiva do que muitos imaginam. Gastos com frete, marketing e certas despesas administrativas podem ficar fora do crédito, inchando o custo real da operação.
O que observar daqui para frente
A palestra é o ponto de partida, mas o trabalho continua depois do dia 23. A regulamentação das leis complementares (LC 214/2025 e LC 215/2025) ainda sai em atos normativos do Comitê Gestor do IBS e da Receita Federal. Cada instrução normativa pode reabrir ou fechar janelas de planejamento.
O empresário que sair do evento com a planilha de simulação de cenários — pessimista, realista e otimista — terá vantagem competitiva real. Quem esperar a “poeira baixar” em 2028 terá apenas o prejuízo consolidado no balanço. Acesse o site da ACIL, garanta a vaga e leve seu controller ou contador. O preço de 2027 se define agora.